Суть предложения: кэшбек от Monobank в Украине 2026
Monobank предлагает своим клиентам Monobank систему кэшбека, которая позволяет возвращать часть потраченных средств за покупки в определённых категориях. Каждый месяц пользователь выбирает 2-5 категорий с повышенным кэшбеком (обычно от 2% до 20%) и неограниченное количество категорий от партнёров банка (до 20%). Кэшбек начисляется на отдельный счёт и может быть выведен на основную карту при достижении суммы в 100 UAH.
Основное ценностное предложение: Monobank предоставляет гибкий и персонализированный кэшбек, позволяя клиентам максимизировать возврат средств в соответствии с их текущими расходами, а также поддерживает прозрачность начислений до 500 UAH в месяц за личные средства и до 1500 UAH в месяц за кредитные средства.
Выбор категорий и партнёрский кэшбек
Категории кэшбека от банка меняются ежемесячно и могут включать продукты питания, АЗС, кафе и рестораны, кино, такси, спорт, аптеки. Партнёрский кэшбек доступен от сотен магазинов и сервисов, среди которых могут быть: Rozetka, Comfy, Фокстрот, Allo, Epicentr, супермаркеты, аптеки и онлайн-сервисы. Ставки партнёрского кэшбека могут достигать 20% и более, но часто имеют дополнительные условия (минимальная сумма покупки, ограниченный период действия).
Расчёт выгоды: сколько можно сэкономить с Monobank
Предположим, клиент Monobank ежемесячно тратит:
- 4000 UAH на продукты (категория с 2% кэшбеком от банка)
- 2000 UAH на АЗС (категория с 3% кэшбеком от банка)
- 1500 UAH в кафе (категория с 5% кэшбеком от банка)
- 1000 UAH на покупки через партнёра Rozetka (дополнительная категория с 7% кэшбеком)
Расчёт кэшбека за личные средства:
- Продукты: 4000 UAH * 2% = 80 UAH
- АЗС: 2000 UAH * 3% = 60 UAH
- Кафе: 1500 UAH * 5% = 75 UAH
- Rozetka (партнёр): 1000 UAH * 7% = 70 UAH
Общий кэшбек за месяц: 80 + 60 + 75 + 70 = 285 UAH.
Максимальный кэшбек за личные средства: 500 UAH в месяц. В данном примере клиент получает 285 UAH, что укладывается в лимит. Если бы траты были выше и кэшбек превысил 500 UAH, то начислено было бы только 500 UAH.
Окупается при тратах от 2000 UAH в месяц (при выборе категорий с высоким кэшбеком, например, 5% с кредитных средств). Для достижения минимальной суммы вывода в 100 UAH при 5% кэшбека нужно потратить 2000 UAH (100 / 0.05).
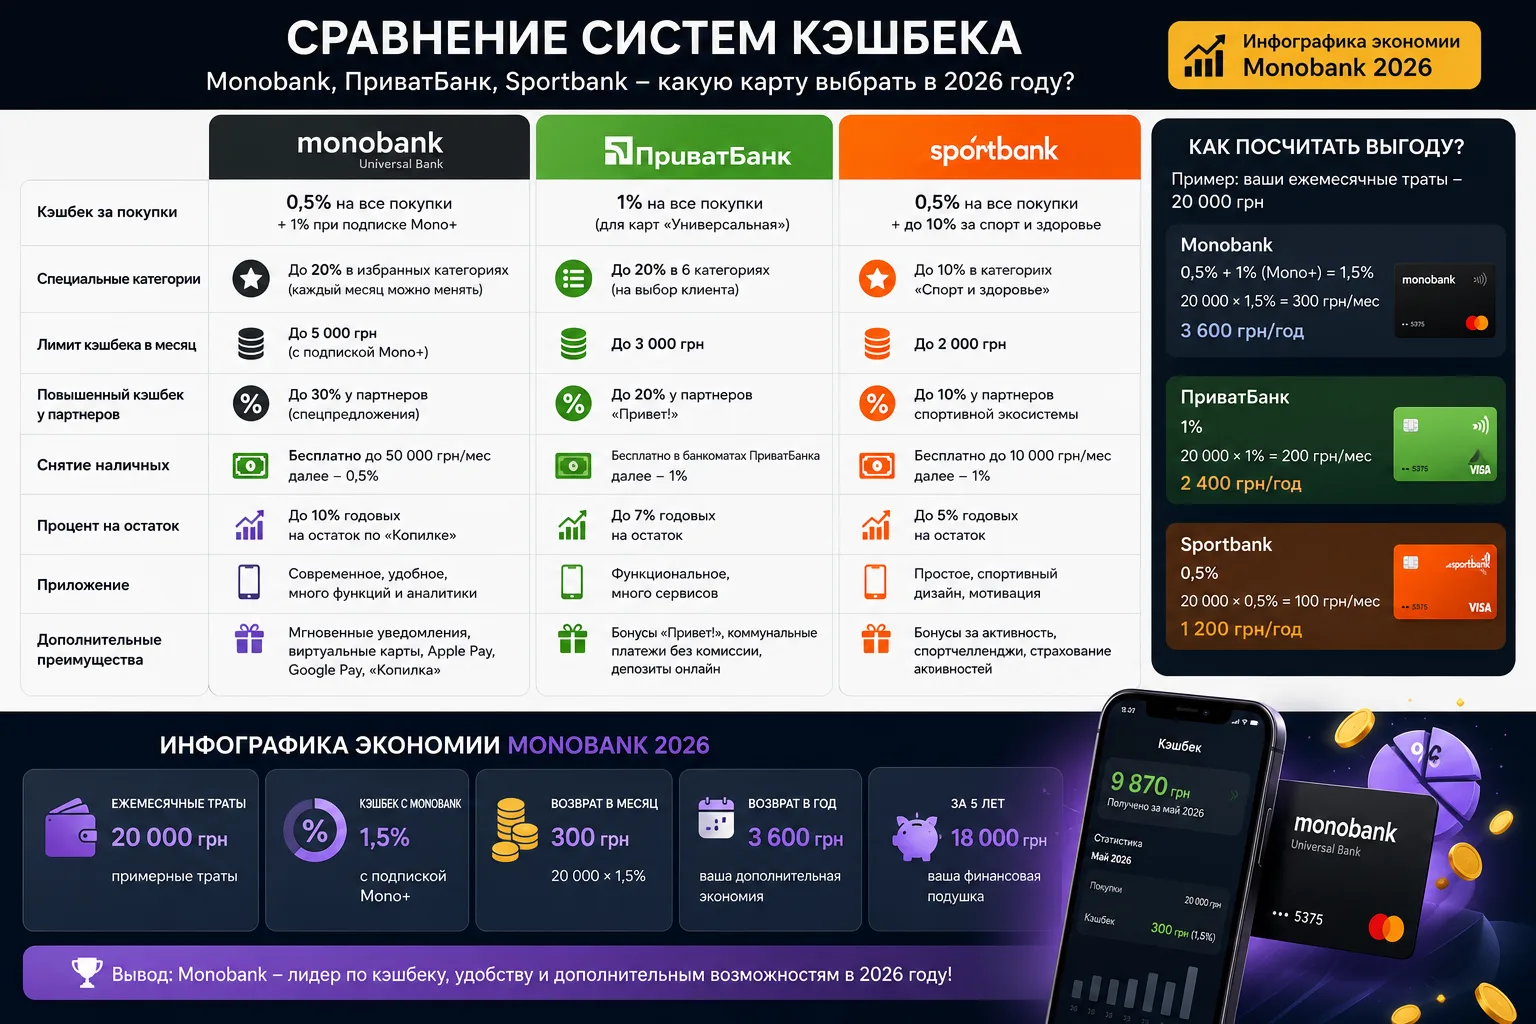
Сравнение с альтернативами: Monobank vs. ПриватБанк, Sportbank
Для объективного сравнения рассмотрим основные параметры кэшбека банков в Украине на 2026 год.
| Параметр | Monobank | ПриватБанк («Бонус+») | Sportbank |
|---|---|---|---|
| Механизм | Выбор категорий (2-5) + партнёрский кэшбек | Бонусная программа в сети партнёров (фиксированные %) | Выбор категорий (2) + партнёрский кэшбек |
| Процент кэшбека (банк) | 2-20% (личные средства); 3-20% (кредитные средства) | 0.5% (все покупки – через приложение/Google Pay/Apple Pay); до 20% (партнёры) | 2-10% (личные средства); до 20% (партнёры) |
| Процент кэшбека (партнёры) | До 20% | До 20% | До 20% |
| Макс. кэшбек (мес.) | 500 UAH (личные); 1500 UAH (кредитные) | Не ограничен (накопление бонусов), но сложные условия вывода | 500 UAH |
| Мин. сумма вывода | 100 UAH (на карту) | Накопление бонусами, трата у партнёров (1 бонус = 1 UAH) | 100 UAH (на карту) |
| Комиссия за вывод | Нет | Нет (только трата бонусов) | Нет |
Ключевое отличие: Monobank и Sportbank позволяют выводить кэшбек реальными деньгами на карту, в то время как ПриватБанк работает по системе «Бонус+», где накопленные бонусы можно потратить только в сети партнёров, что снижает гибкость использования. ПриватБанк предлагает 0.5% кэшбека на все покупки через Google Pay/Apple Pay, в то время как Monobank фокусируется на выборных категориях с более высокими процентами.
Ограничения и подводные камни Monobank кэшбека
- Налог на доходы физических лиц (НДФЛ) и военный сбор: C суммы кэшбека удерживается 18% НДФЛ и 1.5% военного сбора до его начисления на кэшбек-счёт. Например, при начисленном кэшбеке 100 UAH, на счёт поступает 80.5 UAH (для удобства Монобанк показывает уже чистую сумму). Этот момент часто упускается клиентами.
- Лимиты начисления: Как упомянуто выше, максимальный кэшбек ограничен 500 UAH в месяц за личные средства и 1500 UAH за кредитные средства.
- Исключения по транзакциям: Кэшбек не начисляется за переводы P2P, пополнение мобильного, коммунальные платежи, снятие наличных, финансовые операции (покупка ценных бумаг, страховка) и некоторые другие категории, которые не являются прямыми покупками у торговцев.
- Срок действия категорий: Выбранные категории действуют только до конца текущего месяца и их нужно выбирать заново в следующем. Забывчивость может привести к упущенной выгоде.
- Партнёрские условия: Кэшбек от партнёров часто имеет свои специфические правила: минимальная сумма покупки, срок действия акции, необходимость перейти по ссылке из приложения Monobank для корректного начисления.
Red flags: Если ваши основные траты не совпадают с предлагаемыми категориями кэшбека от банка или партнёров, выгода от программы будет минимальной. Также, если вы активно используете кредитные средства и превышаете лимит в 1500 UAH, то часть кэшбека будет упущена.
Как воспользоваться кэшбеком Monobank: пошаговая инструкция
- Откройте приложение Monobank: Убедитесь, что у вас установлена последняя версия.
- Перейдите в раздел «Кэшбэк»: Обычно находится на главном экране или в меню.
- Выберите категории: Ежемесячно (до 1 числа каждого месяца) выбирайте 2-5 категорий кэшбека от банка, которые наиболее соответствуют вашим планам на траты. Обратите внимание на процент кэшбека для личных и кредитных средств по каждой категории.
- Ознакомьтесь с партнёрскими предложениями: В разделе «Партнёрский кэшбэк» просмотрите актуальные акции. Если планируете покупку у партнёра, обязательно перейдите к нему через ссылку в приложении Monobank.
- Совершайте покупки: Оплачивайте товары и услуги картой Monobank в выбранных категориях или у партнёров.
- Накапливайте кэшбек: Следите за начислением кэшбека на вашем специальном счёте в приложении.
- Выводите средства: Как только сумма на кэшбек-счёте достигнет 100 UAH, вы можете перевести эту сумму на свою основную карту.
Почему это работает: бизнес-модель Monobank
Модель кэшбека Monobank является частью стратегии по привлечению и удержанию клиентов. Monobank, как и другие необанки, не имеет физических отделений, что снижает операционные расходы. Часть сэкономленных средств возвращается клиентам в виде кэшбека. Это формирует сильную лояльность и стимулирует активное использование карты Monobank в качестве основной.
- Межбанковская комиссия (интерчейндж): При каждой транзакции банком-эквайером (банк магазина) взимается комиссия с продавца, часть которой (интерчейндж) передается банку-эмитенту (Monobank). Именно из этой комиссии Monobank возвращает часть средств клиентам в виде кэшбека.
- Партнёрские программы: Магазины-партнёры готовы платить Monobank за привлечение клиентов. Эта плата также частично идёт на кэшбек, стимулируя клиентов совершать покупки именно у этих партнёров.
- Привлечение депозитов и кредитование: Кэшбек стимулирует активное использование карты, что повышает вовлечённость клиентов. Это, в свою очередь, способствует привлечению средств на депозиты и увеличивает портфель кредитных клиентов, что является основой для банковского бизнеса.
Who it's best for:
- Пользователь №1: Целеустремлённый оптимизатор. Человек, который активно следит за категориями кэшбека, ежемесячно их выбирает и корректирует свои траты, чтобы максимизировать возврат. Например, семьянин, который планирует основные покупки в супермаркетах и на АЗС, регулярно выбирая эти категории.
- Пользователь №2: Покупатель крупных товаров. Клиент, который часто совершает крупные покупки у партнёров Monobank (например, через Rozetka, Comfy) и всегда использует переход из приложения для получения повышенного кэшбека.
- Пользователь №3: Активный пользователь кредитного лимита. Клиент, который использует кредитные средства для повседневных покупок и ищет максимальную выгоду. Для таких пользователей кэшбек с кредитных средств до 1500 UAH в месяц становится существенным бонусом, компенсирующим (частично) стоимость кредита.
Дата проверки: 21 мая 2026 года
📅 Проверено: 2026-05-21 | UA | cards | iii Best Deal