Чувство тревоги из-за непредвиденных расходов знакомо многим. Словно ходишь по тонкому льду, и любой шаг может обернуться падением. Но есть решение, которое дарит уверенность и спокойствие — это финансовая подушка безопасности. Если вы мечтаете, как накопить финансовую подушку и перестать беспокоиться о завтрашнем дне, эта статья для вас.
Что это такое
Финансовая подушка безопасности, или резервный фонд, — это сумма денег, отложенная на случай непредвиденных жизненных обстоятельств. Это ваш личный спасательный круг, который поможет продержаться в периоды безработицы, болезни, срочного ремонта или других форс-мажоров. Главный ключевой вопрос — как накопить финансовую подушку, но для начала важно понять ее суть: это не деньги на отпуск или новый гаджет, а неприкосновенный запас для экстренных ситуаций. Обычно рекомендуется иметь от 3 до 6 месячных расходов, а в идеале — до 12 месяцев.
Почему это важно
Жизнь непредсказуема, и финансовые потрясения могут случиться с каждым. Потеря работы, неожиданные медицинские расходы, серьезные поломки автомобиля или бытовой техники — все это может привести к стрессу и долговой яме, если у вас нет сбережений. Понимая, как накопить финансовую подушку, вы инвестируете в свое спокойствие и свободу. Она позволяет принимать взвешенные решения, не бросаться на первую попавшуюся работу после увольнения и не залезать в кредиты под высокий процент. Это ваш щит от финансовых бурь.
Как это работает
Принцип работы финансовой подушки прост: вы регулярно откладываете часть своего дохода на отдельный, легкодоступный счет, который не связан с вашими ежедневными тратами. Это должно стать приоритетом, как оплата коммунальных услуг или продуктов. По сути, вы "платите себе первым". Эти средства должны быть ликвидными, то есть их можно быстро обналичить или перевести. Цель — создать некий "буфер" между вами и неожиданными расходами. Представьте, что это ваш личный фонд страхования, который работает только на вас, без ежемесячных платежей, кроме ваших собственных взносов.
Практические способы применения
Разбираем, как накопить финансовую подушку с помощью конкретных действий:
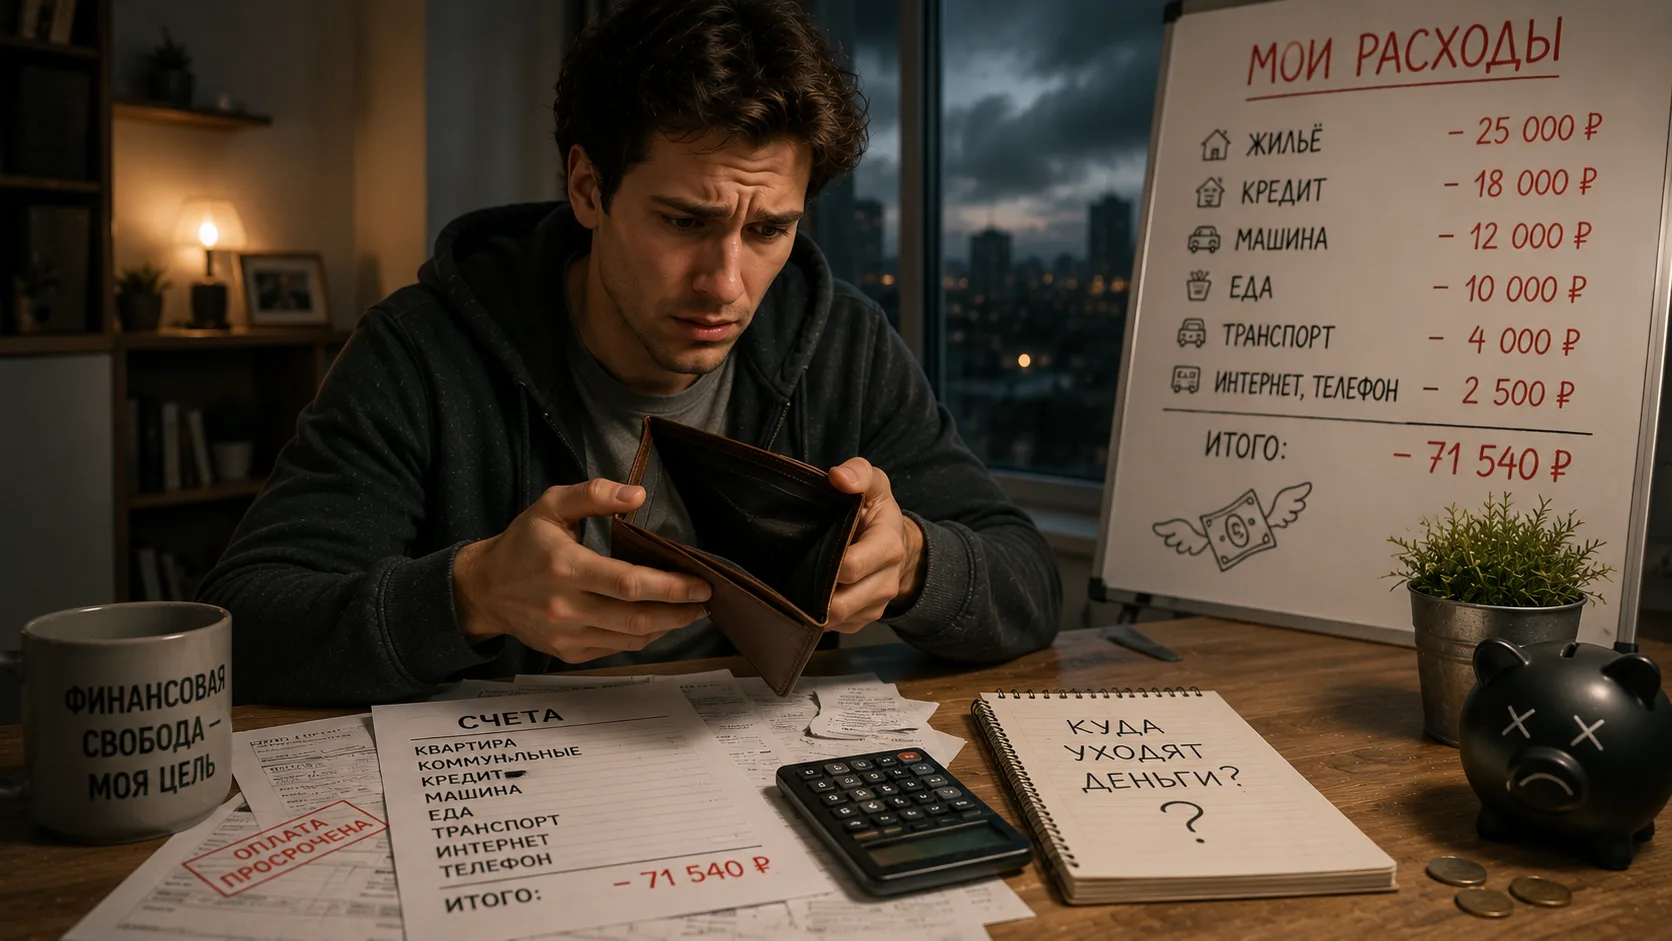
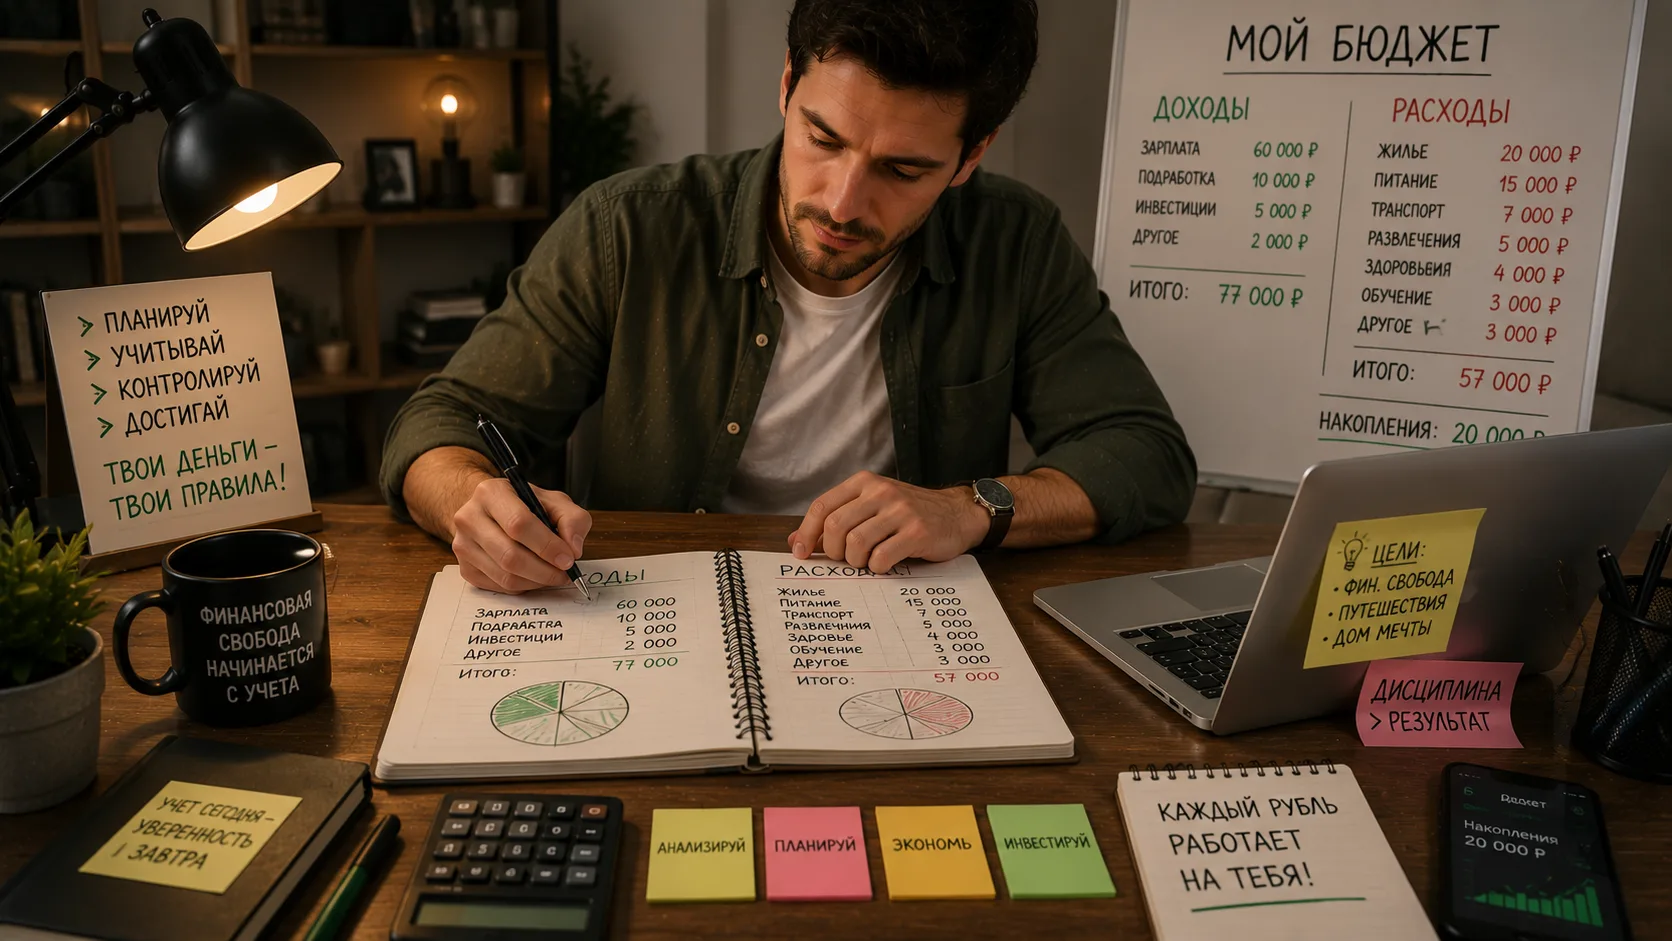
- Анализ расходов: Первое, что нужно сделать, это понять, куда уходят ваши деньги. Ведите бюджет, фиксируйте все доходы и расходы. Это поможет выявить "дыры", через которые утекают средства.
- Определение цели: Четко установите, какую сумму вы хотите накопить. Например, 6 месячных расходов. Разделите эту сумму на количество месяцев, за которые вы планируете ее собрать, чтобы получить ежемесячный целевой взнос.
- Автоматизация сбережений: Настройте автоматический перевод определенной суммы с вашей зарплатной карты на отдельный сберегательный счет сразу после получения дохода. Это убережет вас от соблазна потратить эти деньги.
- Сокращение необязательных трат: Пересмотрите свои привычки. Возможно, вы сможете отказаться от ежедневного кофе на вынос, частых доставок еды или неиспользуемых подписок. Каждая сэкономленная копейка приближает вас к цели.
- Дополнительный доход: Подумайте о том, как увеличить свой доход. Это может быть подработка, монетизация хобби, продажа ненужных вещей. Все дополнительные средства направляйте в финансовую подушку.
Для более глубокого погружения в оптимизацию трат, рекомендуем изучить материалы по аудиту расходов.
Типичные ошибки
Даже зная, как накопить финансовую подушку, многие допускают одни и те же ошибки:
- Отсутствие четкой цели: "Начну когда-нибудь" или "сколько получится" — плохие стратегии.
- Использование подушки не по назначению: Резервный фонд — это не копилка на отпуск или новый телефон. Он предназначен только для экстренных случаев.
- Хранение денег под подушкой: Инфляция будет "съедать" ваши сбережения. Деньги должны быть на счету, который приносит хоть небольшой процент.
- Недооценка необходимой суммы: Иногда люди собирают слишком мало, и подушка не спасает в серьезных ситуациях.
- Отсутствие ревизии: Расходы со временем меняются. Важно периодически пересчитывать необходимую сумму подушки.
Пошаговый алгоритм
Первый шаг к тому, как накопить финансовую подушку, — это действие. Вот простой алгоритм:
- Шаг 1: Определите текущие ежемесячные расходы. Составьте список всех обязательных трат: аренда/ипотека, коммунальные услуги, продукты, транспорт, связь, лекарства.
- Шаг 2: Установите размер подушки. Умножьте сумму из Шага 1 на 3-6 (или больше, если вы фрилансер или имеете нестабильный доход).
- Шаг 3: Откройте отдельный сберегательный счет. Выберите счет, который не привязан к вашей дебетовой карте, чтобы избежать случайных трат. Желательно, чтобы он приносил небольшой процент.
- Шаг 4: Настройте автоматические переводы. Сразу после получения зарплаты переводите фиксированную сумму на свой резервный счет. Начните с 5-10% дохода, постепенно увеличивая.
- Шаг 5: Пополняйте подушку из неожиданных источников. Бонусы, налоговые вычеты, подарки, деньги от продажи ненужных вещей — все это может пойти в фонд.
- Шаг 6: Контролируйте и корректируйте. Раз в полгода пересматривайте свои расходы и размер подушки, чтобы она всегда соответствовала вашим актуальным потребностям.
Для развития финансовой дисциплины и навыков, которые помогут вам следовать этому алгоритму, обратите внимание на обучающие курсы.
Частые вопросы
- Как накопить финансовую подушку, если у меня долги?
- В идеале, сначала нужно создать минимальную подушку в размере 1-2 месячных расходов. Это даст вам базовую защиту. Затем сосредоточьтесь на погашении долгов, начиная с самых "дорогих" (с высокими процентами). После этого вернитесь к полноценному формированию подушки.
- Сколько денег нужно накопить?
- Стандартная рекомендация — 3-6 месячных расходов. Однако это индивидуально. Если у вас большая семья, нестабильный доход или специфические риски, лучше стремиться к 9-12 месяцам.
- Где хранить деньги для подушки?
- Деньги должны быть в легкодоступном, но не слишком соблазнительном месте. Идеально подходят накопительные счета в банке с ежедневным начислением процентов, краткосрочные вклады, которые можно досрочно пополнять/снимать без потери процентов, или даже обычный дебетовый счет, но отдельный от повседневных трат.
- Могу ли я использовать подушку для инвестиций?
- Нет, финансовая подушка безопасности и инвестиции — это разные вещи. Подушка должна быть ликвидной и защищенной от рисков, в то время как инвестиции всегда сопряжены с риском и могут быть недоступны в короткий срок.
Как получить ещё дешевле
Создавая финансовую подушку, каждый рубль имеет значение. Вы можете ускорить процесс, сокращая расходы и используя современные возможности, чтобы добиться максимальной эффективности в накоплении:
- Кэшбэк-сервисы и карты: Активно используйте банковские карты с кэшбэком за покупки. Выбирайте те категории, по которым у вас максимальные траты (продукты, транспорт). Накопленный кэшбэк можно направлять прямо в ваш резервный фонд.
- Акции и скидки: Планируйте покупки заранее, пользуйтесь акциями, распродажами, сравнивайте цены в разных магазинах. Не покупайте импульсивно.
- Оптимизация подписок: Проверьте все свои подписки на сервисы (музыка, кино, спортзал). Отмените те, которыми не пользуетесь, или найдите более дешевые аналоги.
- Экономия на коммунальных услугах: Разумное потребление электроэнергии, воды, газа. Установите энергосберегающие лампы, следите за утечками.
- Пересмотр тарифов: Регулярно проверяйте тарифы на мобильную связь, интернет, страховки. Возможно, вы сможете найти более выгодные предложения.
Итоги
Формирование финансовой подушки — это не просто накопление денег, это создание прочного фундамента для вашего финансового благополучия. Это инвестиция в ваше спокойствие, свободу и возможность уверенно смотреть в будущее. Начать может быть сложно, но каждый небольшой шаг приближает вас к большой цели. Не откладывайте на потом — начните сегодня!
Что делать дальше
Теперь, когда вы знаете, как накопить финансовую подушку, пора действовать. Составьте свой личный финансовый план, примените полученные знания на практике и не останавливайтесь на достигнутом. Финансовая грамотность — это постоянный процесс. Если вам нужна помощь в создании эффективных онлайн-инструментов для управления финансами или продвижении ваших идей, мы готовы помочь.
Рекомендуемые материалы
- Аудит расходов: как найти скрытые резервы
- Обучение по созданию веб-сайтов: новые возможности для дохода
- Интернет-маркетинг: как увеличить свой заработок
- Разработка веб-сайтов: ваш путь к финансовой независимости
- Настройка рекламы: привлекайте клиентов и увеличивайте прибыль
- Финансовое обучение: основы управления личными финансами
- Персональная финансовая консультация
Краткий вывод
Финансовая подушка — это не роскошь, а необходимость для каждого, кто стремится к стабильности и уверенности в завтрашнем дне. Начните копить сегодня!
Список наиболее частых ошибок
| Ошибка | Последствия | Решение |
|---|---|---|
| Отсутствие четкой цели | Отсутствие мотивации, медленный или прерывистый процесс накопления. | Определите конкретную сумму и срок. |
| Использование подушки не по назначению | Резервный фонд быстро истощается, оставляя вас без защиты в экстренной ситуации. | Создайте четкие правила использования, ведите отдельный счет. |
| Хранение денег в наличных или на обычном счету | Инфляция "съедает" стоимость денег, соблазн потратить. | Используйте накопительный счет с процентами, но легким доступом. |
| Недооценка необходимой суммы | Недостаточная защита в случае серьезных форс-мажоров. | Тщательно рассчитайте 3-12 месячных расходов, исходя из личных обстоятельств. |
| Отсутствие регулярности | Накопление идет медленно или останавливается вовсе. | Настройте автоматические переводы сразу после получения дохода. |
Чек лист внедрения
- ☐ Посчитайте свои текущие ежемесячные расходы.
- ☐ Определите целевой размер вашей финансовой подушки (3-12 месячных расходов).
- ☐ Откройте отдельный накопительный счет в банке.
- ☐ Настройте автоматический перевод части дохода на этот счет сразу после зарплаты.
- ☐ Проанализируйте свои траты и найдите 2-3 статьи, которые можно сократить.
- ☐ Подумайте о способах увеличения дохода и направьте дополнительные средства в подушку.
- ☐ Разработайте четкие правила, когда можно использовать средства из подушки (только экстренные случаи).
- ☐ Запланируйте пересмотр размера подушки и расходов через 6 месяцев.
👉 Хочешь так же экономить или зарабатывать?
👉 Обучение
👉 Telegram: @BratDobrey
👉 заявка: в комментарии
👉 консультация: https://iiibd.com/consultation