Чувствуете, что деньги утекают сквозь пальцы, и к концу месяца остается лишь недоумение? Многие сталкиваются с этим. Но есть решение, которое принесет спокойствие и уверенность в завтрашнем дне. Оно называется личным бюджетом. И сегодня мы подробно разберемся, как вести личный бюджет, чтобы он стал вашим надежным союзником, а не очередной головной болью.
Что это такое
Личный бюджет – это не просто подсчет доходов и расходов. Это ваш финансовый план, который помогает осознанно управлять деньгами, достигать целей и избегать стресса. Представьте, что вы капитан корабля: без карты и четкого курса вы рискуете сбиться с пути. Бюджет – это ваша карта, показывающая, куда плывут ваши деньги и как эффективно ими управлять, чтобы достичь желаемой гавани. Он дает вам контроль и понимание того, сколько вы зарабатываете, сколько тратите и сколько можете отложить на будущее. Научиться вести личный бюджет – значит взять штурвал своей финансовой жизни в свои руки.
Почему это важно
Ведение личного бюджета – это не просто модная тенденция, а фундаментальный навык для каждого, кто стремится к финансовой стабильности и независимости. Почему же это так важно?
- Контроль и осознанность: Вы точно знаете, куда уходит каждая копейка. Это устраняет догадки и дает чувство уверенности.
- Достижение финансовых целей: Будь то покупка жилья, автомобиля, путешествие или создание подушки безопасности – бюджет позволяет планомерно двигаться к этим целям. Без него они так и останутся мечтами.
- Снижение стресса: Финансовые проблемы – одна из главных причин стресса. Четкий план уменьшает тревогу и позволяет спать спокойно.
- Избегание долгов: Когда вы видите свои траты, гораздо легче предотвратить импульсивные покупки и попадание в долговую яму.
- Подготовка к неожиданностям: Бюджет помогает создать финансовую подушку, которая выручит в случае потери работы, болезни или других непредвиденных обстоятельств.
Понимание, как вести личный бюджет, является ключевым фактором для построения крепкого финансового фундамента.
Как это работает
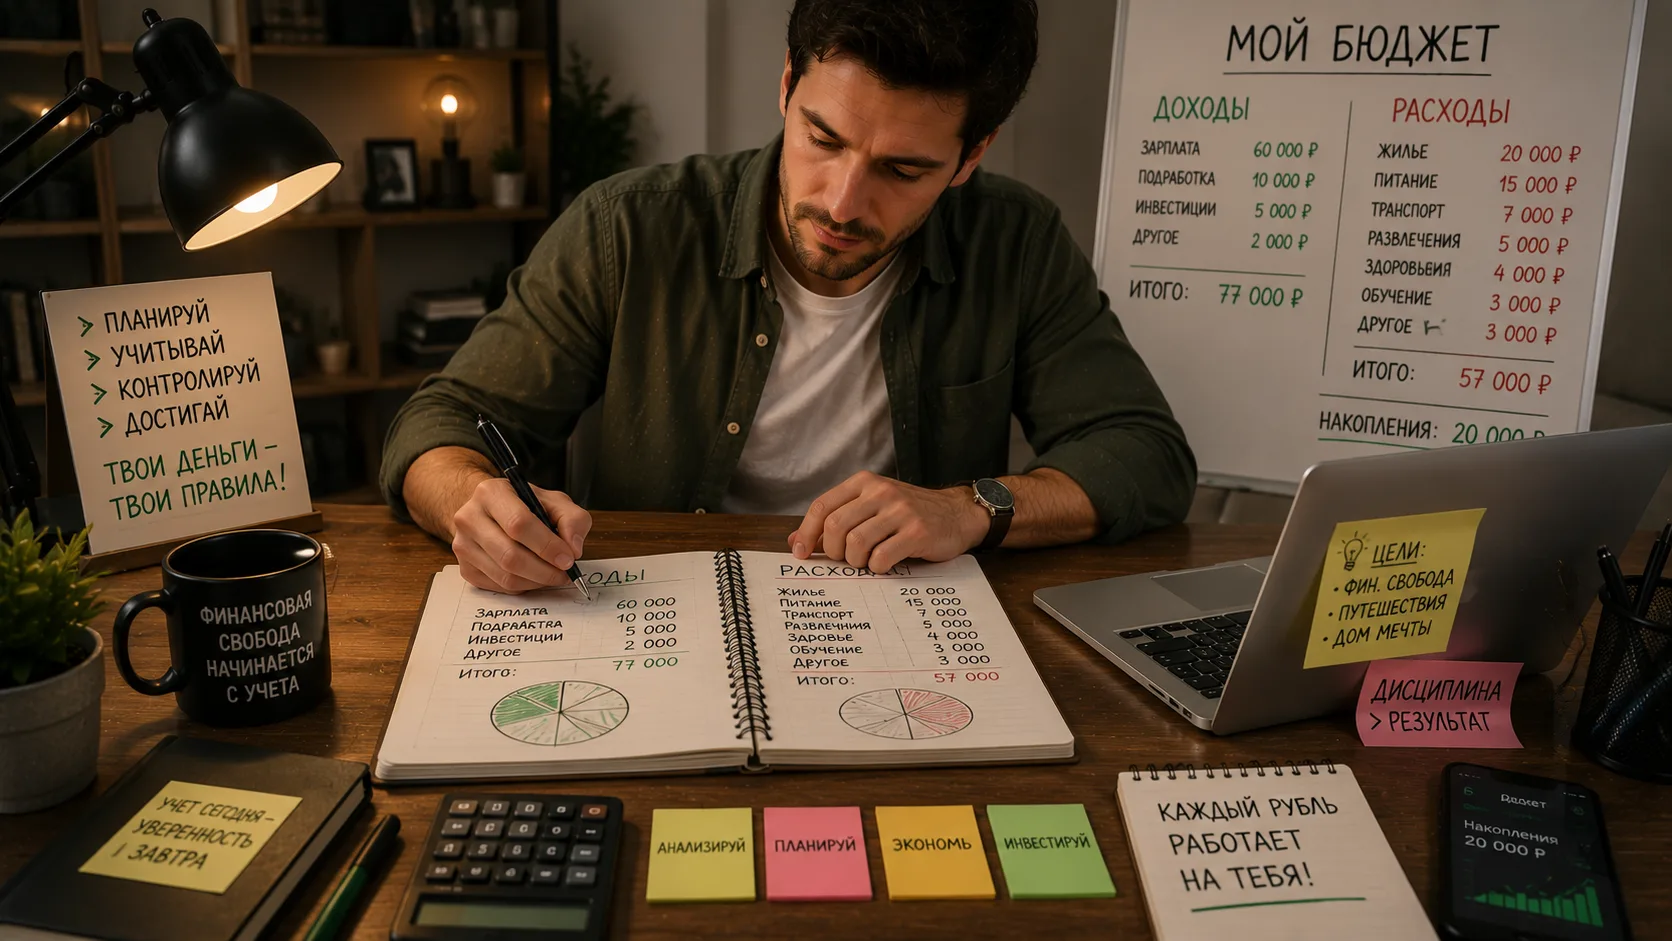
Принцип работы личного бюджета прост: вы сравниваете свои доходы с расходами за определенный период (обычно месяц). Цель – убедиться, что ваши расходы не превышают доходы, и по возможности создать положительный баланс для сбережений или инвестиций.
- Оценка доходов: Суммируйте все источники поступлений: зарплата, фриланс, аренда, дивиденды и т.д.
- Отслеживание расходов: Записывайте каждую трату. Это может быть сложно вначале, но очень важно для полной картины.
- Категоризация: Распределите расходы по категориям: жилье, еда, транспорт, развлечения, одежда, здоровье и т.д. Это поможет увидеть, куда уходит большая часть денег.
- Установка лимитов: Для каждой категории установите максимальную сумму, которую вы готовы потратить.
- Анализ и корректировка: В конце месяца сравните план с фактом. Где вы перерасходовали? Где можно сэкономить? Корректируйте свой план на следующий месяц.
Пример работы бюджета
Предположим, ваш ежемесячный доход составляет 80 000 рублей. Ваш план на месяц может выглядеть так:
| Категория расходов | Запланировано (руб.) | Фактически (руб.) | Разница (руб.) |
|---|---|---|---|
| Жилье (аренда/ипотека, ЖКХ) | 25 000 | 25 000 | 0 |
| Питание | 15 000 | 17 000 | +2 000 |
| Транспорт | 5 000 | 4 500 | -500 |
| Развлечения/Хобби | 7 000 | 8 500 | +1 500 |
| Одежда | 3 000 | 1 000 | -2 000 |
| Сбережения/Инвестиции | 15 000 | 15 000 | 0 |
| Прочее | 10 000 | 9 000 | -1 000 |
| Итого расходы | 80 000 | 80 000 | 0 |
В данном примере, несмотря на перерасход в категориях "Питание" и "Развлечения", общая сумма расходов осталась в рамках доходов благодаря экономии на "Одежде" и "Прочем". Это показывает, что бюджет – это гибкий инструмент.
Практические способы применения
Существует множество подходов к тому, как вести личный бюджет. Выберите тот, который лучше всего соответствует вашему стилю жизни и финансовым целям.
Метод "Конвертов" (или Zero-Based Budgeting)
Этот классический метод предполагает, что вы физически распределяете наличные деньги по конвертам (или виртуальным категориям в приложении) для каждой статьи расходов. Когда деньги в конверте заканчиваются, вы больше не тратите на эту категорию до следующего пополнения. Каждой копейке присваивается "задача". Этот метод идеально подходит для тех, кто склонен к импульсивным тратам и нуждается в строгом контроле. Перед тем как внедрять его, полезно провести аудит расходов, чтобы понять, сколько денег требуется для каждого "конверта".
Правило 50/30/20
Простой и популярный метод, который делит ваш доход после уплаты налогов на три основные категории:
- 50% – Необходимые расходы: жилье, коммунальные услуги, еда, транспорт, оплата кредитов.
- 30% – Желания: развлечения, походы в кафе, хобби, новая одежда, путешествия.
- 20% – Сбережения и погашение долгов: создание финансовой подушки, инвестиции, досрочное погашение кредитов.
Этот метод более гибок и подойдет тем, кто ищет баланс между контролем и свободой.
Цифровые инструменты и таблицы
Современные приложения для учета финансов (например, ДзенМани, CoinKeeper) или простые таблицы в Excel/Google Sheets значительно упрощают процесс. Они автоматически импортируют операции из банков, категоризируют их и показывают наглядную статистику. Это экономит время и снижает вероятность ошибок. Если вы хотите освоить эти инструменты более глубоко, подумайте об обучении по работе с веб-инструментами.
Типичные ошибки
Даже зная, как вести личный бюджет, многие допускают ошибки, которые сводят на нет все усилия:
- Нереалистичные ожидания: Слишком жесткие ограничения приводят к срывам и демотивации. Бюджет должен быть реалистичным.
- Игнорирование мелких трат: "Кофе на вынос", "быстрый перекус" – эти незаметные мелочи могут съедать значительную часть бюджета.
- Отсутствие регулярного анализа: Бюджет – это не "один раз сделал и забыл". Его нужно ежемесячно пересматривать и корректировать.
- Слишком много категорий: Чрезмерная детализация усложняет процесс и отбивает желание вести учет. Начните с крупных категорий.
- Отказ от сбережений: Если вы не откладываете деньги "в первую очередь", скорее всего, к концу месяца ничего не останется.
- Сравнение с другими: Финансовая ситуация у всех разная. Сосредоточьтесь на своих целях и возможностях, а не на том, что есть у соседа.
Пошаговый алгоритм
Готовы начать? Вот простой пошаговый алгоритм, который поможет вам эффективно вести личный бюджет:
- Шаг 1: Определите свои доходы. Запишите все источники поступлений и их суммы за месяц.
- Шаг 2: Отследите свои расходы. В течение месяца записывайте каждую трату. Используйте приложение, таблицу или блокнот. Будьте честны с собой.
- Шаг 3: Категоризируйте расходы. После месяца отслеживания, сгруппируйте траты по категориям (жилье, еда, транспорт, развлечения и т.д.).
- Шаг 4: Установите лимиты. Исходя из своих доходов и фактических трат, определите, сколько вы готовы тратить на каждую категорию в следующем месяце. Не забудьте выделить средства на сбережения.
- Шаг 5: Создайте план сбережений. Откладывайте часть денег в первую очередь, как только получаете доход. Это может быть 10%, 15% или 20% – начните с комфортной для вас суммы.
- Шаг 6: Регулярно пересматривайте. В конце каждого месяца сравнивайте фактические траты с запланированными. Анализируйте, что пошло не так, и корректируйте план на следующий период.
- Шаг 7: Будьте терпеливы и гибки. Ведение бюджета – это процесс. Не расстраивайтесь, если вначале что-то не получается. Главное – продолжать и учиться на своих ошибках.
Для более глубокого погружения в финансовую грамотность и освоения новых навыков, рассмотрите возможность прохождения обучения.
Частые вопросы
Начинающие часто задают одни и те же вопросы о том, как вести личный бюджет:
- Можно ли начать вести личный бюджет, если доходы нестабильны?
- Да, конечно! В этом случае фокусируйтесь на планировании расходов на обязательные нужды и создании финансовой подушки. Когда доход выше, откладывайте больше. Используйте метод "среднего дохода" за несколько месяцев.
- Сколько времени это займет?
- Вначале, возможно, 15-30 минут в день для записи трат и 1-2 часа в конце месяца для анализа. По мере привыкания это будет занимать гораздо меньше времени – 5-10 минут в день и 30-60 минут для ежемесячного обзора.
- Нужно ли учитывать каждую копейку?
- Не обязательно. Главное – получать общую картину. Если вы видите, что мелкие траты не влияют существенно на ваш бюджет, можете сгруппировать их в категорию "мелочи". Со временем вы найдете свой оптимальный уровень детализации.
- Что делать, если я постоянно выхожу за рамки бюджета?
- Это нормально. Не сдавайтесь! Проанализируйте, почему это происходит. Возможно, ваши лимиты слишком строги, или вы недооцениваете какие-то обязательные траты. Корректируйте бюджет, пока он не станет реалистичным и комфортным для вас.
Как получить ещё дешевле
Экономия – это неотъемлемая часть эффективного ведения личного бюджета. Вот несколько практических советов, как сократить расходы без ущерба для качества жизни:
- Планируйте покупки заранее: Составляйте списки продуктов и придерживайтесь их. Избегайте импульсивных покупок.
- Используйте кэшбэк-сервисы и банковские карты с бонусами: Многие банки предлагают кэшбэк за покупки в определенных категориях. Изучите предложения и выберите наиболее выгодные.
- Сравнивайте цены: Перед крупными покупками всегда сравнивайте цены в разных магазинах и онлайн. Используйте агрегаторы цен.
- Оптимизируйте коммунальные платежи: Установите энергосберегающие лампы, следите за расходом воды и электричества. Возможно, стоит пересмотреть тарифы вашего провайдера интернета или мобильной связи.
- Готовьте дома: Еда вне дома часто становится одной из самых больших статей расходов. Готовьте самостоятельно, берите обеды на работу.
- Используйте программы лояльности: Накапливайте баллы и скидки в магазинах, где вы часто совершаете покупки.
- Пересмотрите подписки: Отмените неиспользуемые подписки на стриминговые сервисы, приложения или спортзалы.
Итоги
Ведение личного бюджета – это мощный инструмент для достижения финансовой свободы и спокойствия. Оно позволяет вам контролировать свои деньги, а не наоборот. Начните сегодня, даже с малого, и вы увидите, как ваша финансовая жизнь начнет меняться к лучшему. Главное – регулярность, честность с собой и готовность к корректировкам.
Что делать дальше
Не откладывайте на завтра то, что можно начать сегодня. Откройте свою банковскую выписку, скачайте приложение для учета финансов или просто возьмите блокнот. Сделайте первый шаг. Помните, что каждый рубль, который вы осознанно контролируете, работает на ваше будущее. Если вам нужна индивидуальная помощь или консультация, всегда можно обратиться к экспертам.
Рекомендуемые материалы
- Как провести аудит расходов и найти "дыры" в бюджете
- Обучение финансовой грамотности: практические курсы
- Персональная консультация по управлению личными финансами
Краткий вывод
Главное в том, как вести личный бюджет, – это осознанность и систематичность, которые превратят ваши финансовые цели из мечты в реальность.
Список наиболее частых ошибок
- Начинать с нереалистично жестких ограничений.
- Игнорировать мелкие, "незначительные" траты.
- Не анализировать и не корректировать бюджет ежемесячно.
- Создавать слишком много детализированных категорий.
- Откладывать сбережения "если что-то останется".
- Постоянно сравнивать свои финансы с чужими.
Чек лист внедрения
- ☐ Соберите данные о всех доходах за последний месяц.
- ☐ Запишите все расходы за последний месяц (можно по банковским выпискам).
- ☐ Категоризируйте свои расходы, выделив основные группы.
- ☐ Установите реалистичные лимиты для каждой категории на следующий месяц.
- ☐ Определите фиксированную сумму, которую будете откладывать на сбережения в первую очередь.
- ☐ Выберите инструмент для ведения бюджета (приложение, таблица, блокнот).
- ☐ Запланируйте дату ежемесячного обзора и корректировки бюджета.
- ☐ Начните отслеживать свои доходы и расходы с сегодняшнего дня.
👉 Хочешь так же экономить или зарабатывать?
👉 Обучение
👉 Telegram: @BratDobrey
👉 заявка: в комментарии
👉 консультация: https://iiibd.com/consultation