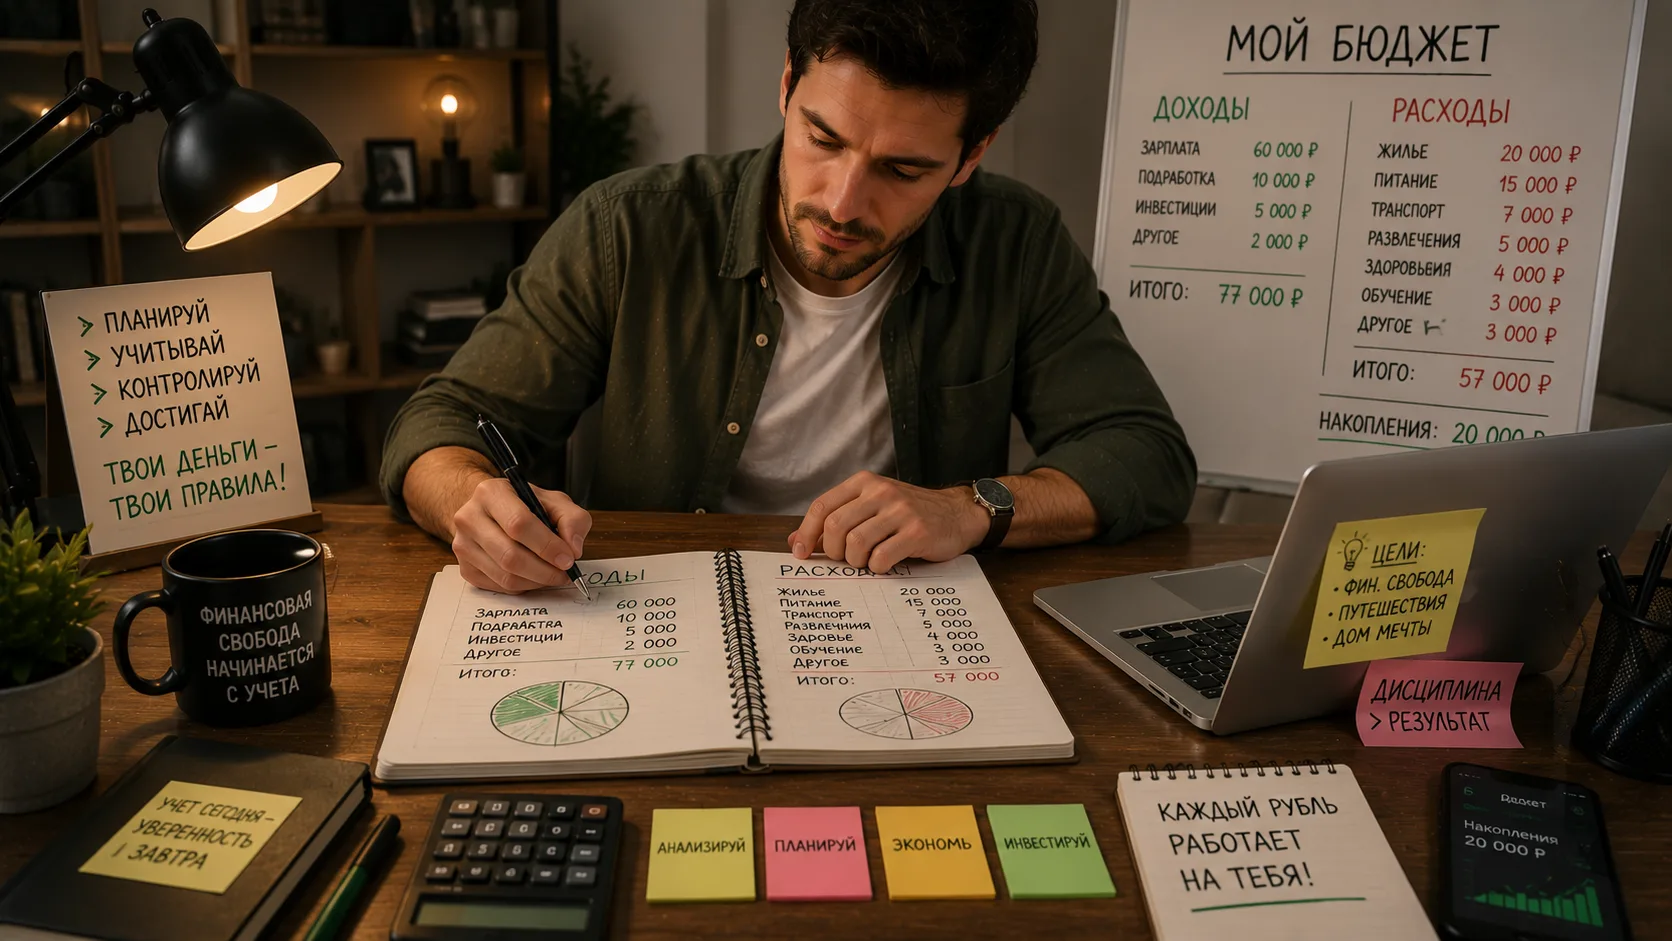
Ощущение, что деньги утекают сквозь пальцы, знакомо многим. Кажется, зарплата только пришла, а уже тает на глазах, оставляя лишь вопросы: «Куда уходят деньги каждый месяц? На что я их трачу?» Это чувство растерянности может быть источником стресса и препятствием на пути к финансовой стабильности. Но выход есть, и он гораздо проще, чем кажется.
Что это такое
Феномен «исчезающих» денег – это, по сути, отсутствие контроля и понимания своих финансовых потоков. Без осознанного подхода к учету доходов и расходов, наши финансы могут стать неуправляемыми. Мы совершаем импульсивные покупки, не замечаем мелкие, но регулярные траты, забываем о подписках и скрытых платежах. В итоге, к концу месяца обнаруживается, что значительная часть бюджета просто растворилась, и мы понятия не имеем, куда уходят деньги каждый месяц.
Это не обязательно означает нехватку денег как таковую, а скорее неэффективное управление ими. Представьте себе реку, которая течет по множеству маленьких ручейков. Если вы не знаете, где эти ручейки, то не сможете ни направить воду в нужное русло, ни оценить ее общий объем. То же самое и с вашими финансами.
Почему это важно
Понимание того, куда уходят деньги каждый месяц, является фундаментом личной финансовой грамотности и благополучия. Это не просто цифры в таблице, это инструмент для достижения ваших целей:
- Финансовая независимость: Вы сможете планировать крупные покупки, инвестиции, создавать подушку безопасности.
- Снижение стресса: Уверенность в завтрашнем дне и отсутствие постоянных мыслей о нехватке денег улучшают качество жизни.
- Достижение целей: Отпуск мечты, новое образование, покупка недвижимости – все это становится реальностью, когда вы контролируете свои расходы.
- Оптимизация трат: Выявляя неэффективные расходы, вы можете перенаправить средства на то, что действительно важно.
Без этого понимания, вы рискуете постоянно жить «от зарплаты до зарплаты», независимо от размера вашего дохода. Это как пытаться построить дом без чертежа: рано или поздно конструкция начнет рушиться.
Как это работает
Процесс состоит из нескольких этапов: сбор данных, их категоризация, анализ и принятие решений. Это цикличный процесс, который при регулярном применении становится второй натурой.
- Сбор данных: Фиксация всех доходов и расходов. Каждый чек, каждая оплата картой, каждое поступление – все должно быть учтено.
- Категоризация: Присвоение каждой трате определенной категории (еда, транспорт, развлечения, коммунальные услуги). Это помогает увидеть общую картину.
- Анализ: Изучение собранных данных. Какие категории расходов самые большие? Есть ли неочевидные «пожиратели» бюджета?
- Принятие решений: На основе анализа вы решаете, какие расходы можно сократить, куда перераспределить средства, как оптимизировать бюджет.
Это не разовое действие, а постоянная привычка, которая со временем приносит ощутимые плоды. Поначалу это может показаться рутиной, но вскоре вы увидите, как ваши деньги начинают работать на вас, а не наоборот.
Практические способы применения
Существует множество инструментов, которые помогут вам узнать, куда уходят деньги каждый месяц. Выберите тот, который подходит именно вам:
1. Мобильные приложения для учета финансов
Современные приложения, такие как "Дзен-мани", "CoinKeeper", "Tinkoff" (для клиентов банка), "Сбербанк Онлайн" (для клиентов банка) и другие, предлагают удобный интерфейс, автоматическую категоризацию и наглядные отчеты. Некоторые даже синхронизируются с банковскими счетами.
Пример использования:
- Заведите правило сразу после каждой покупки вносить ее в приложение.
- Просматривайте отчеты в конце недели или месяца, чтобы отслеживать динамику.
2. Электронные таблицы (Excel, Google Sheets)
Более гибкий, но требующий большей дисциплины вариант. Вы можете создать собственную систему учета с любыми категориями и формулами.
Пример таблицы расходов:
| Дата | Категория | Описание | Сумма |
|---|---|---|---|
| 01.03.2026 | Продукты | Супермаркет | 1500 руб. |
| 03.03.2026 | Транспорт | Такси до работы | 350 руб. |
| 05.03.2026 | Развлечения | Кинотеатр | 600 руб. |
| 07.03.2026 | Коммунальные | Оплата ЖКУ | 5000 руб. |
| 10.03.2026 | Продукты | Рынок | 1200 руб. |
3. Обычный блокнот и ручка
Самый простой и доступный способ. Главное – последовательность. Носите блокнот с собой и записывайте все траты.
Реальный сценарий:
Мария, молодая специалистка, после работы часто заходит в кофейню, покупая латте и пирожное. Отдельно это кажется мелочью. Но, начав записывать, она обнаружила, что на эти "мелочи" уходит 300 рублей в день, или 6000 рублей в месяц (при 20 рабочих днях). Этой суммы хватило бы на абонемент в спортзал или часть крупной покупки.
Независимо от выбранного способа, регулярность – ключ к успеху. Посвящайте этому 5-10 минут каждый день, и вы увидите результаты.
Хотите глубже погрузиться в тему контроля финансов? Рекомендуем ознакомиться с аудитом расходов на нашем сайте.
Типичные ошибки
Даже при попытке вести учет, люди часто сталкиваются с одними и теми же проблемами:
- Нерегулярность: Записи ведутся неделю, потом забрасываются. Без постоянства система не работает.
- Неполный учет: Учитываются крупные траты, но забываются мелкие (кофе, проезд, жвачка). Именно они часто и формируют ощущение "утекающих" денег.
- Отсутствие категоризации: Просто список цифр без понимания, на что они потрачены, малоинформативен.
- Игнорирование анализа: Данные собраны, но выводы не сделаны, решения не приняты.
- Самоограничение без плана: Резкий отказ от всех удовольствий приводит к срывам и демотивации.
- Слишком сложная система: Попытка создать идеальную, но чрезмерно детализированную систему, которая быстро надоедает.
Пошаговый алгоритм
Чтобы раз и навсегда понять, куда уходят деньги каждый месяц, следуйте этим шагам:
Шаг 1: Определите свои цели
Зачем вам это нужно? Погасить долги, накопить на отпуск, создать подушку безопасности? Четкие цели будут мотивировать вас.
Шаг 2: Выберите инструмент
Мобильное приложение, таблица, блокнот – что удобнее именно вам? Начните с самого простого, чтобы не перегрузиться.
Шаг 3: Начните фиксировать ВСЁ
В течение 1-2 месяцев записывайте каждую копейку. Не пытайтесь сразу что-то изменить, просто фиксируйте. Это даст вам реальную картину.
Шаг 4: Разделите расходы на категории
Основные категории: Обязательные (аренда, коммуналка, кредиты), Переменные (еда, транспорт, связь), Желаемые (развлечения, кафе, покупки для души), Накопления.
Шаг 5: Проанализируйте данные
В конце месяца посмотрите: какие категории самые объемные? Где можно сократить? Есть ли "скрытые" расходы (подписки, которые вы не используете)?
Шаг 6: Создайте бюджет
На основе анализа распределите свой доход по категориям на следующий месяц. Это ваш план расходов.
Шаг 7: Регулярно отслеживайте и корректируйте
Ваш бюджет – это не жесткое правило, а живой инструмент. Если что-то не получается, скорректируйте его. Главное – не бросать процесс.
Как получить ещё дешевле
После того, как вы выяснили, куда уходят деньги каждый месяц, логичным следующим шагом становится поиск способов их сохранить. Это не про отказ от всего, а про умное потребление.
- Кэшбэк и бонусные программы: Активно используйте банковские карты с кэшбэком, карты лояльности магазинов. Небольшие проценты накапливаются в значительные суммы.
- Сравнение цен: Перед крупными покупками всегда сравнивайте цены в разных магазинах, онлайн и офлайн.
- Поиск альтернатив: Вместо похода в дорогой ресторан – пикник в парке. Вместо такси – общественный транспорт или пешая прогулка.
- Скидки и акции: Планируйте покупки под сезонные распродажи или акции, но избегайте покупки ненужных вещей "просто потому что скидка".
- Оптимизация подписок: Пересмотрите все свои онлайн-подписки. Действительно ли вы пользуетесь всеми?
Помните, каждая сэкономленная копейка – это заработанная копейка. Экономия должна быть осознанной и приносить удовольствие от достигнутых результатов, а не отказ от комфорта.
Частые вопросы
Q: Сколько времени займет процесс, чтобы увидеть результат?
A: Первые результаты (понимание, куда уходят деньги) вы увидите уже через месяц регулярного учета. Значимые изменения в финансовом состоянии начнут проявляться через 3-6 месяцев.
Q: Обязательно ли вести учет каждый день?
A: Желательно. Чем чаще вы фиксируете траты, тем меньше шансов что-то забыть. Однако, если ежедневный учет невозможен, старайтесь делать это хотя бы раз в 2-3 дня.
Q: Что делать, если я постоянно выхожу за рамки бюджета?
A: Не отчаивайтесь. Бюджет – это инструмент. Пересмотрите его. Возможно, ваши ожидания были нереалистичны, или вы пропустили какие-то важные расходы. Корректируйте и продолжайте.
Q: Стоит ли учитывать совсем мелкие траты (например, жвачку за 50 рублей)?
A: Да, обязательно! Именно из таких мелочей складывается общая картина. Они часто и являются источником вопроса "куда уходят деньги каждый месяц".
Итоги
Понимание того, куда уходят деньги каждый месяц, – это не просто модный тренд, а жизненная необходимость для каждого, кто стремится к финансовой стабильности и независимости. Это дает вам контроль, позволяет принимать осознанные решения и направлять свои средства на достижение желаемых целей. Начните сегодня – и уже скоро вы почувствуете разницу.
Что делать дальше
Не откладывайте на завтра то, что можно начать сегодня. Выберите свой инструмент, начните фиксировать расходы, анализировать и планировать. Помните, что путь к финансовой грамотности – это марафон, а не спринт. Будьте терпеливы и последовательны. Если вы хотите углубиться в вопросы управления своим бизнесом или проектами, обратите внимание на наши ресурсы:
- Полезные статьи по интернет-маркетингу.
- Обучающие материалы по разработке сайтов.
Рекомендуемые материалы
- Аудит расходов: как найти и устранить финансовые утечки
- Создание современных веб-сайтов для вашего бизнеса
- Настройка эффективной рекламной кампании
- Программы обучения для личного и профессионального роста
- Заказать индивидуальную консультацию
Краткий вывод
Вопрос "куда уходят деньги каждый месяц" перестанет быть загадкой, как только вы начнете осознанно подходить к своим финансам. Регулярный учет, анализ и планирование – вот три кита, на которых строится ваше финансовое благополучие. Начните с малого, и вы удивитесь, как быстро изменится ваша финансовая картина.
Список наиболее частых ошибок
- Пропуск мелких, но регулярных трат.
- Отсутствие категоризации расходов.
- Нерегулярное ведение учета.
- Отказ от анализа собранных данных.
- Слишком жесткое или нереалистичное планирование бюджета.
- Недооценка эмоциональных покупок.
Чек лист внедрения
✅ Подготовка
- Определить свои финансовые цели.
- Выбрать удобный инструмент для учета (приложение, таблица, блокнот).
- Завести отдельный файл/блокнот/аккаунт для учета.
✅ Ежедневные действия
- Фиксировать все доходы.
- Фиксировать все расходы, даже самые мелкие.
- Присваивать каждой трате категорию.
✅ Еженедельные действия
- Просматривать записи за неделю.
- Сверять фактические траты с планом (если уже есть бюджет).
- Корректировать ближайшие планы по расходам.
✅ Ежемесячные действия
- Суммировать доходы и расходы по категориям.
- Анализировать, куда уходят деньги каждый месяц.
- Определить "дыры" в бюджете.
- Сформировать бюджет на следующий месяц, основываясь на анализе.
✅ Общие рекомендации
- Быть честным с собой.
- Не бросать, если что-то не получается – корректировать.
- Поощрять себя за успехи.
👉 Хочешь так же экономить или зарабатывать?
👉 Обучение
👉 Telegram: @BratDobrey
👉 заявка: в комментарии
👉 консультация: https://iiibd.com/consultation