Чувство, когда зарплата только пришла, а уже кажется, что ее нет — знакомо многим. Каждый месяц мы ставим себе цель начать откладывать, но что-то постоянно мешает. Неужели как экономить зарплату — это удел только самых дисциплинированных? Вовсе нет! Это навык, доступный каждому, и он начинается с правильного подхода и понимания своих финансов.
Что это такое
Экономия зарплаты — это не просто отказ от всех удовольствий и жесткое урезание расходов. Это осознанное управление своими деньгами, при котором часть дохода регулярно откладывается для достижения определенных финансовых целей. Это может быть подушка безопасности, крупная покупка, инвестиции или создание капитала для пассивного дохода. Суть в том, чтобы сделать сбережения приоритетом, а не тем, что остается "если повезет".
Почему это важно
Умение как экономить зарплату открывает двери к финансовой независимости и спокойствию. Это ваша страховка от непредвиденных обстоятельств, таких как потеря работы, болезнь или срочный ремонт. Сбережения позволяют вам не брать кредиты на крупные покупки, избегать долгов и чувствовать себя увереннее в завтрашнем дне. Кроме того, это путь к реализации мечты — будь то собственное жилье, путешествия или комфортная пенсия. Без накоплений вы всегда будете зависеть от ежемесячного дохода, что ограничивает свободу выбора и действий.
Как это работает
Процесс экономии зарплаты строится на нескольких ключевых принципах: учет, планирование и дисциплина. Представьте, что ваши финансы — это корабль. Без карты (бюджета) и компаса (учета расходов) вы будете блуждать в море, тратя деньги без цели. Экономия работает, когда вы точно знаете, сколько зарабатываете, сколько тратите и куда уходят ваши деньги. Затем вы сознательно выделяете часть дохода на сбережения и придерживаетесь этого плана. Это не магия, а систематический подход, который со временем приносит ощутимые результаты.
Практические способы применения
Создание бюджета: ваш финансовый план
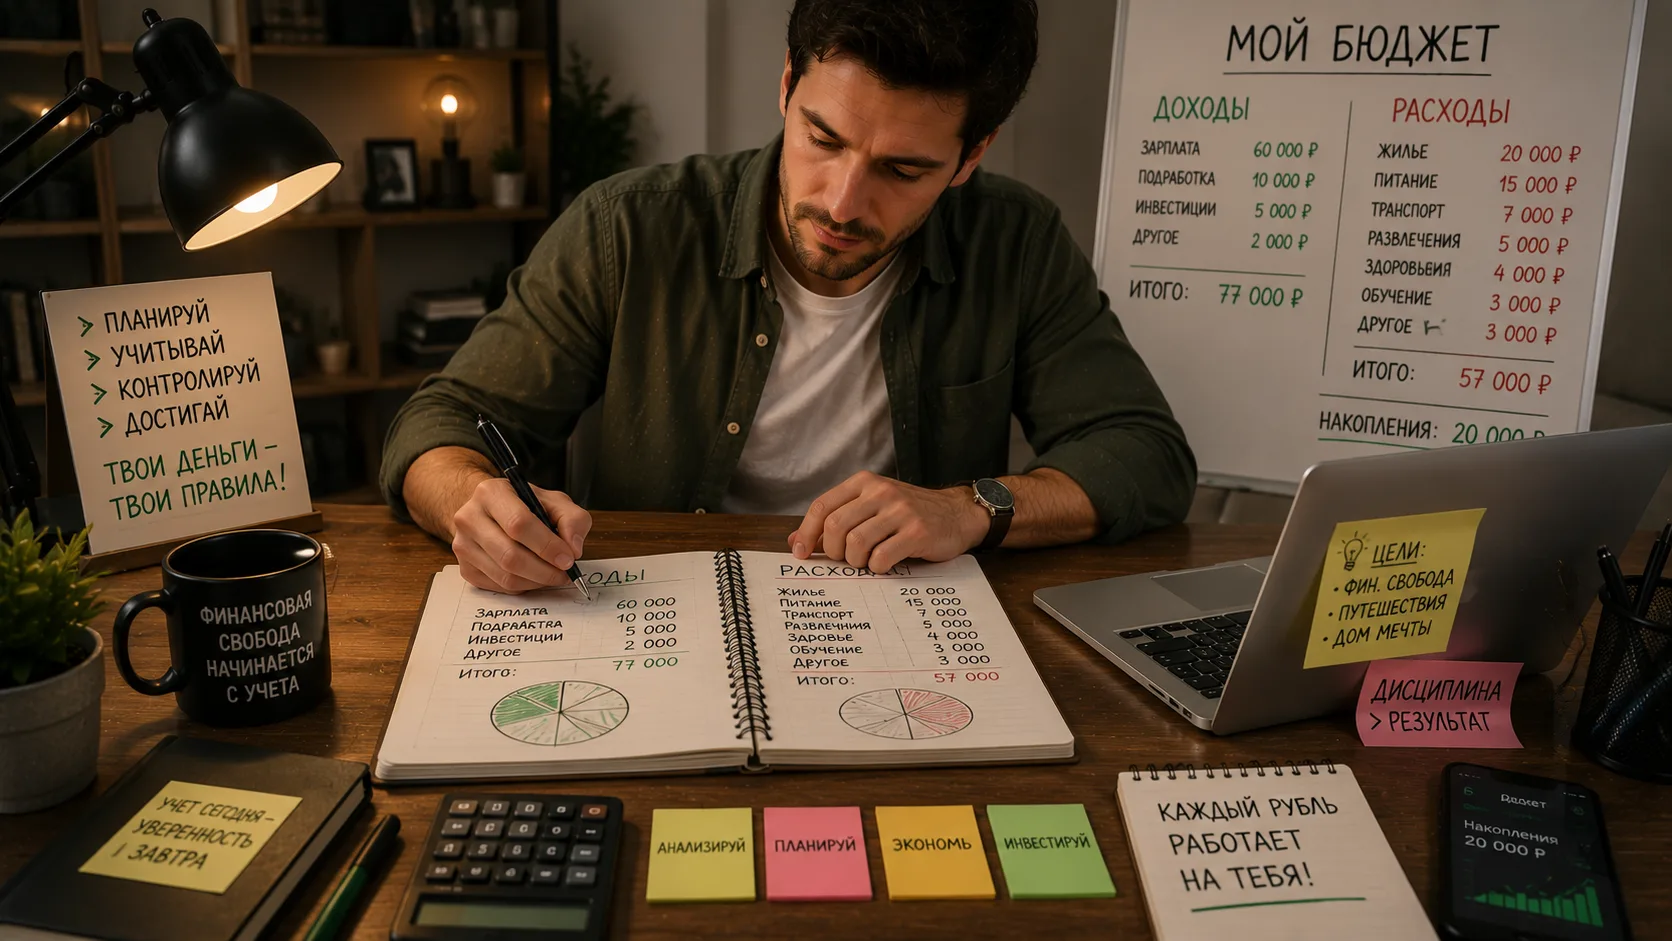
Один из самых эффективных способов как экономить зарплату — это составление бюджета. Вы можете использовать метод "50/30/20", где 50% дохода идет на нужды, 30% на желания, а 20% — на сбережения и погашение долгов. Или попробуйте "бюджет с нулевым балансом", когда каждый рубль имеет свое назначение.
- Фиксируйте все доходы и расходы: Используйте приложения, таблицы Excel или обычную тетрадь. Главное — регулярность.
- Определите обязательные траты: Аренда, коммунальные услуги, транспорт, продукты.
- Выделите средства на необязательные расходы: Развлечения, кафе, покупки для души. Установите лимиты.
- Автоматизируйте сбережения: Настройте автоматический перевод части зарплаты на отдельный накопительный счет сразу после ее получения.
Сокращение необязательных расходов
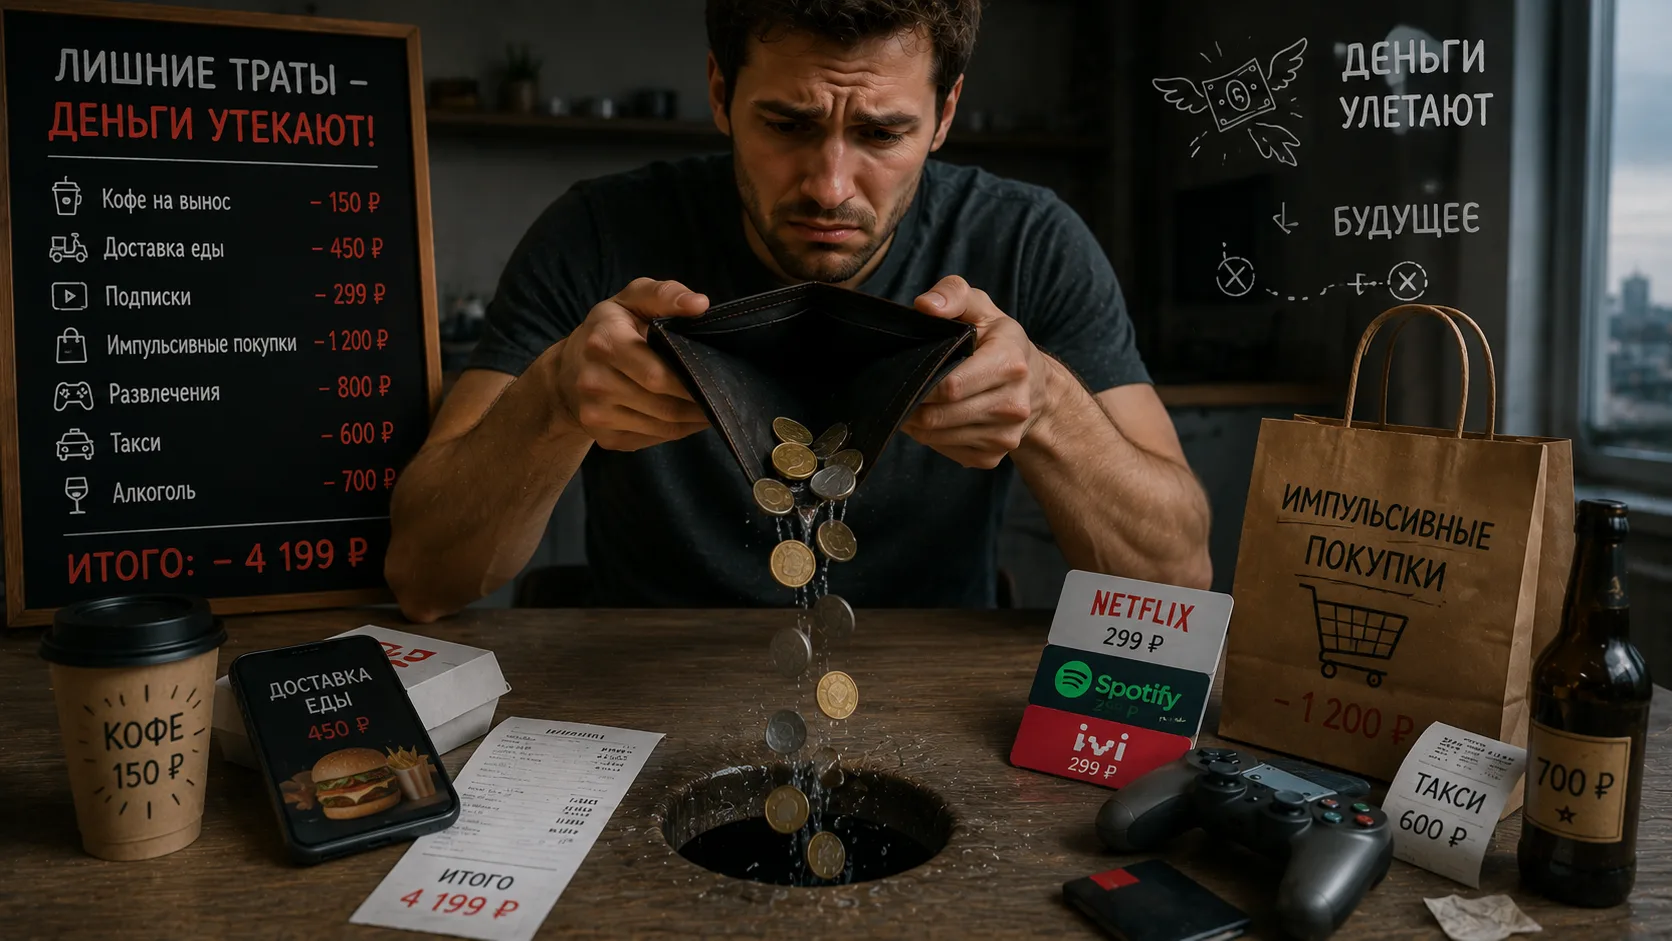
Многие "утечки" бюджета кроются в мелочах:
- Пересмотрите подписки: Отмените те, которыми не пользуетесь.
- Планируйте покупки продуктов: Составляйте список и придерживайтесь его, избегая импульсивных покупок.
- Готовьте дома: Это значительно дешевле, чем еда вне дома или доставка.
- Оптимизируйте транспорт: По возможности используйте общественный транспорт или ходите пешком.
- Ищите акции и скидки: Но покупайте только то, что вам действительно нужно.
Примеры реальных сценариев
Сценарий 1: Кофеман
Предположим, вы тратите 200 рублей на кофе каждый рабочий день. Это 4000 рублей в месяц. Если сократить это до 2-3 раз в неделю и часть дней брать кофе из дома, можно сэкономить 2000-3000 рублей ежемесячно, что за год составит до 36 000 рублей.
Сценарий 2: Неиспользуемые подписки
У вас есть 3 стриминговых сервиса по 500 рублей каждый, но вы активно пользуетесь только одним. Отказавшись от двух, вы экономите 1000 рублей в месяц или 12 000 рублей в год.
Для более глубокого понимания своих трат, рекомендуем провести аудит расходов: https://iiibd.com/audit-rashodov
Типичные ошибки
- Отсутствие финансовой цели: Без четкого "зачем" мотивация быстро угасает.
- Нереалистичный бюджет: Слишком жесткие ограничения ведут к срывам.
- Игнорирование мелких трат: "Копейка рубль бережет" — эти мелочи суммируются в крупные суммы.
- Отсутствие финансовой подушки: При непредвиденных расходах приходится залезать в сбережения или брать кредиты.
- Сравнение с другими: "У соседа машина, и мне нужна" — жизнь не соревнование.
- Откладывание на потом: "Начну со следующей зарплаты" — лучший день, чтобы начать, был вчера.
Пошаговый алгоритм
- Определите свои финансовые цели: Что вы хотите достичь, сколько это стоит и к какому сроку.
- Проведите аудит текущих расходов: Записывайте каждую трату в течение месяца.
- Составьте реалистичный бюджет: Распределите доходы по категориям, выделив обязательные и необязательные траты.
- Автоматизируйте сбережения: Настройте автоперевод части зарплаты на накопительный счет.
- Ищите способы сокращения расходов: Где можно сэкономить без ущерба для качества жизни.
- Регулярно отслеживайте и корректируйте: Раз в месяц анализируйте свои траты и при необходимости меняйте бюджет.
- Создайте аварийный фонд: Цель — накопить сумму, равную 3-6 месяцам ваших обязательных расходов.
Частые вопросы
Сколько процентов от зарплаты нужно откладывать?
Общая рекомендация — начинать с 10-20% от чистого дохода. Однако это очень индивидуально. Главное — начать с любой комфортной для вас суммы, даже если это 5%, и постепенно ее увеличивать.
Стоит ли экономить на мелочах?
Да, безусловно. Мелкие траты, такие как ежедневный кофе, снеки, спонтанные покупки, со временем складываются в значительные суммы. Отслеживание и сокращение этих расходов — важный шаг к тому, как экономить зарплату эффективно.
Что делать, если зарплата маленькая и нечего экономить?
В такой ситуации стоит сосредоточиться не только на экономии, но и на увеличении дохода. Подумайте о подработке, освоении новых навыков или поиске более высокооплачиваемой работы. Даже небольшая сумма, отложенная регулярно, со временем вырастет.
Итоги
Экономия зарплаты — это не наказание, а инвестиция в ваше будущее. Это путь к финансовой уверенности, возможности реализовать свои мечты и избежать стресса, связанного с деньгами. Начните сегодня, и вы увидите, как даже небольшие, но регулярные шаги приведут к большим результатам.
Что делать дальше
Не откладывайте на завтра то, что можно начать экономить сегодня. Откройте приложение банка, создайте накопительный счет и настройте автоматический перевод. Проанализируйте свои последние траты и выявите одну-две позиции, которые можно сократить безболезненно. Если вы хотите углубить свои знания в области финансового планирования или начать зарабатывать больше, обратите внимание на наши курсы и консультации:
Рекомендуемые материалы
- Как провести аудит расходов и найти скрытые резервы
- Обучение созданию сайтов для дополнительного дохода
- Маркетинговые стратегии для вашего бизнеса (и личных финансов)
Краткий вывод
Экономить зарплату — значит взять контроль над своими финансами, обеспечить себе подушку безопасности и открыть путь к финансовой свободе. Начните с малого, будьте последовательны и результат не заставит себя ждать.
Список наиболее частых ошибок
| Ошибка | Последствия | Как избежать |
|---|---|---|
| Нет бюджета | Деньги "улетают" непонятно куда, нет понимания трат | Составить бюджет (50/30/20, нулевой), вести учет расходов |
| Импульсивные покупки | Ненужные вещи, перерасход бюджета, чувство вины | "Правило 24 часов" (подождать перед покупкой), список покупок |
| Неумение отказывать себе | Постоянное превышение лимитов, отсутствие накоплений | Развивать финансовую дисциплину, помнить о целях |
| Отсутствие финансовой подушки | Долги при непредвиденных расходах, стресс | Сформировать фонд на 3-6 месяцев обязательных трат |
| Откладывание на потом | Упущенная выгода, отсутствие прогресса в накоплениях | Начать с любой суммы прямо сейчас, автоматизировать процесс |
Как получить ещё дешевле
Секрет не в том, чтобы отказываться от всего, а в том, чтобы покупать умнее. Вот несколько советов:
- Используйте кэшбэк-сервисы и банковские карты с кэшбэком: Они возвращают часть денег за покупки. Перед покупкой проверьте, какие предложения актуальны.
- Следите за акциями и распродажами: Но только на те товары, которые вы планировали купить.
- Покупайте оптом: Продукты долгого хранения, бытовая химия часто выгоднее в больших упаковках.
- Торгуйтесь: При крупных покупках или заказе услуг всегда есть возможность получить скидку.
- Используйте программы лояльности: Накапливайте баллы и обменивайте их на скидки.
Чек лист внедрения
Готовы начать как экономить зарплату прямо сейчас?
- [ ] Определил(а) 1-2 финансовые цели (например, подушка безопасности 50 000 руб. к концу года).
- [ ] Проанализировал(а) свои доходы и составил(а) таблицу основных расходов за последний месяц.
- [ ] Выбрал(а) метод составления бюджета (например, 50/30/20).
- [ ] Установил(а) лимиты на необязательные категории расходов (например, развлечения, кафе).
- [ ] Настроил(а) автоматический перевод X% от зарплаты на отдельный накопительный счет.
- [ ] Выявил(а) 1-2 подписки или привычки, которые можно сократить или отменить.
- [ ] Запланировал(а) регулярный пересмотр бюджета (раз в месяц).
- [ ] Начал(а) вести учет всех трат с сегодняшнего дня.
👉 Хочешь так же экономить или зарабатывать?
👉 Обучение
👉 Telegram: @BratDobrey
👉 заявка: в комментарии
👉 консультация: https://iiibd.com/consultation