Предложения «рассрочка без процентов» или «0% финансирование» — это популярный маркетинговый ход в Испании, который часто встречается у крупных ритейлеров, таких как El Corte Inglés, MediaMarkt или Amazon.es. На первый взгляд, это кажется идеальным способом приобрести нужный товар, не переплачивая. Однако, как показывает практика, за такими предложениями могут скрываться дополнительные комиссии или условия, которые делают конечную стоимость покупки выше заявленной. Наша цель — научить вас, как самостоятельно оценить такое предложение и не попасть в ловушку мнимой выгоды, используя конкретный пример из испанского рынка. Мы рассмотрим не только прямой расчет, но и косвенные факторы, которые могут повлиять на ваше решение.
Суть предложения: Рассрочка в El Corte Inglés на 12 месяцев под 0%
Рассмотрим конкретный пример: в марте 2026 года El Corte Inglés предлагает финансирование покупок от 90 евро на 12 месяцев под 0% APR (годовая процентная ставка), при условии оформления через их карту покупателя. Например, вы хотите приобрести новый iPhone 15 Pro Max за 1319 евро. Важные условия предложения:
- Срок: 12 месяцев.
- Процентная ставка: 0% TIN (номинальная процентная ставка), 0% APR (годовая процентная ставка).
- Минимальная сумма покупки: 90 евро.
- Обязательное условие: оформление через карту El Corte Inglés (Tarjeta El Corte Inglés).
- Скрытые комиссии: Отсутствуют, если платежи осуществляются вовремя. Однако, при задержке платежа начисляются пени.
Важно отметить, что реальные предложения могут меняться. Всегда проверяйте актуальные условия на официальном сайте El Corte Inglés Financiera на дату оформления.
Расчёт выгоды: Сколько вы платите на самом деле
Давайте рассчитаем реальные платежи за iPhone 15 Pro Max стоимостью 1319 евро при рассрочке на 12 месяцев под 0% TIN и 0% APR в El Corte Inglés.
Шаг 1: Определите ежемесячный платеж.
Ежемесячный платеж = Общая стоимость товара / Количество месяцев
1319 евро / 12 месяцев = 109.92 евро в месяц
Шаг 2: Рассчитайте общую сумму, которую вы заплатите.
Общая сумма = Ежемесячный платеж * Количество месяцев
109.92 евро * 12 месяцев = 1319.04 евро
В данном случае, переплата составит 0.04 евро из-за округлений, что несущественно. Если отсутствуют дополнительные комиссии за оформление или обслуживание карты, то такая рассрочка действительно является беспроцентной. Эта ситуация показывает, что при 0% TIN и 0% APR, без дополнительных сборов, предложение соответствует своему названию.
Мария из Бильбао купила...
Мария из Бильбао давно мечтала о новой кофемашине Nespresso за 399 евро, но не хотела отдавать всю сумму сразу. Увидев предложение El Corte Inglés о беспроцентной рассрочке на 12 месяцев, она решила воспользоваться им. Ежемесячный платеж составил 399 евро / 12 = 33.25 евро. Мария внимательно прочитала договор и убедилась, что никаких скрытых комиссий нет, и она сможет погашать кредит без переплат. Так она получила желаемую кофемашину, распределив расходы на год без дополнительных затрат.
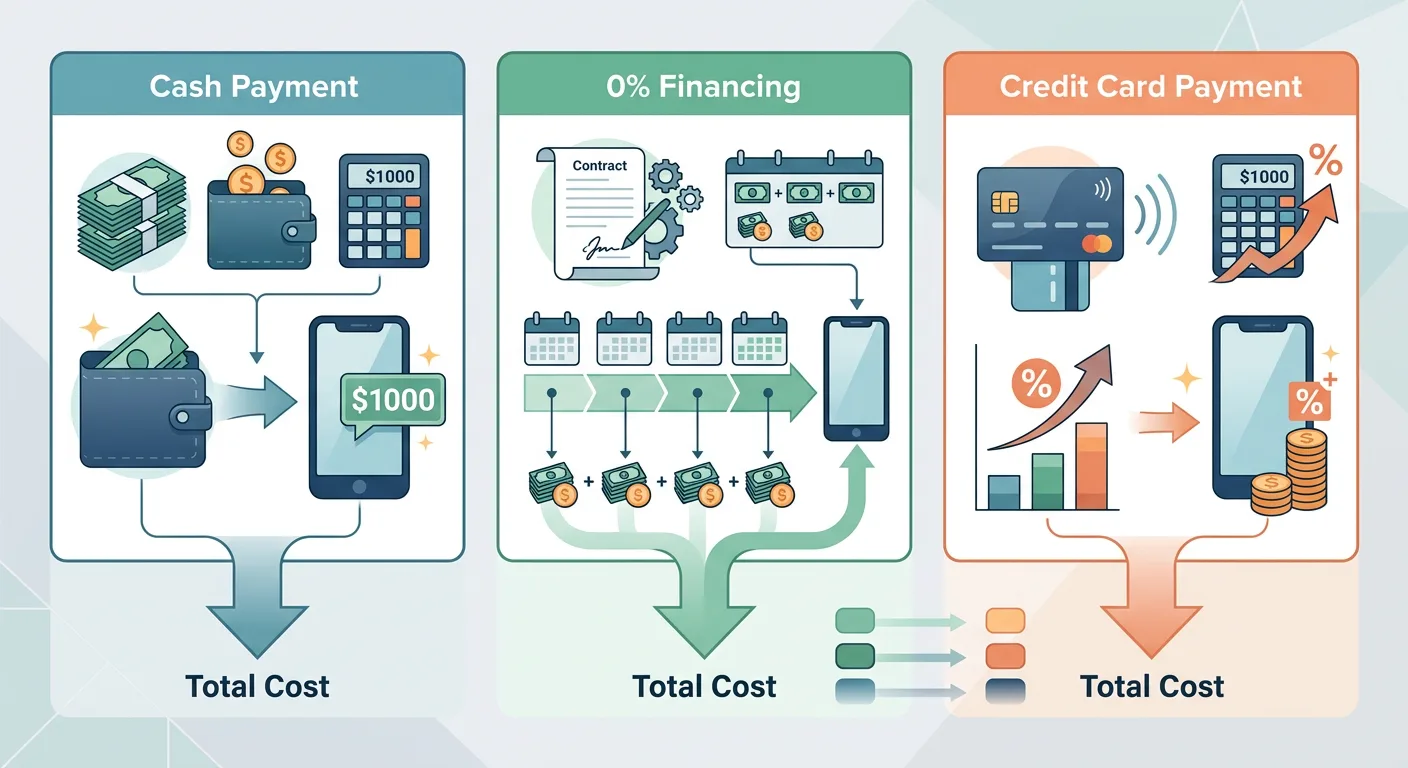
Сравнение с альтернативами: Cash vs. Рассрочка vs. Банковская карта
Иногда оплата наличными (или дебетовой картой) или использование обычной кредитной карты могут быть более выгодными, даже при наличии предложения «беспроцентной» рассрочки, если есть скрытые условия.
| Метод оплаты | Стоимость iPhone 15 Pro Max (1319 €) | Дополнительные комиссии/проценты | Общая стоимость | Преимущества | Недостатки |
|---|---|---|---|---|---|
| Прямая покупка (наличные/дебет) | 1319 € | 0 € | 1319 € | Нет долгов, товар сразу ваш | Единовременная большая трата |
| Рассрочка El Corte Inglés (0% TIN/APR) | 1319 € | 0 € (при своевременной оплате) | 1319 € | Распределение платежей на 12 мес. | Необходимость оформления карты El Corte Inglés, риск начисления пени |
| Кредитная карта (средняя 20% APR в Испании) | 1319 € | ~130-150 € (за год, зависит от банка и графика погашения) | ~1449-1469 € | Гибкость, накопление бонусов/кэшбэка | Высокие проценты, риск задолженности |
Данные по кредитной карте взяты из анализа средних показателей APR по потребительским кредитам в CaixaBank, Santander и BBVA (данные на март 2026 года требуют уточнения на сайте банка). Ставка 20% APR — типичная для потребительских кредитов без залога в Испании.
Ограничения и подводные камни: Когда беспроцентная рассрочка не такая уж и беспроцентная
1. Комиссии за открытие/обслуживание
Некоторые ритейлеры или банки взимают единоразовую комиссию за открытие кредитного договора или ежемесячную плату за обслуживание. Например, некоторые предложения от MediaMarkt через Santander Consumer Finance могут включать комиссию за открытие, которая увеличивает APR, даже если TIN равен 0%. Всегда ищите в договоре пункты о “comisiones de apertura” (комиссии за открытие) или “gastos de gestión” (расходы на управление).
2. Страховка кредита
Вам могут ненавязчиво предложить или даже включить в договор страховку платежей (seguro de protección de pagos). Это может добавить несколько евро к ежемесячному платежу. Убедитесь, что вы не подписываетесь на ненужную страховку или что она является необязательной.
3. Важное отличие TIN и APR
TIN (Tipo de Interés Nominal) — это номинальная процентная ставка, которая показывает стоимость самого кредита. APR (Tasa Anual Equivalente) — это годовая процентная ставка, которая включает не только TIN, но и все комиссии, связанные с кредитом (за открытие, обслуживание и т.д.). Если предложение действительно без процентов, то и TIN, и APR должны быть 0%. Если вы видите 0% TIN, но APR выше нуля, значит, есть скрытые комиссии. Например, предложение от PcComponentes через Cetelem может иметь 0% TIN, но 3-5% APR из-за комиссий за открытие.
4. Санкции за просрочку
В случае просрочки платежей, даже “беспроцентная” рассрочка становится очень дорогой. Штрафы могут быть значительными, от 10-20 евро за каждый просроченный платеж до начисления высоких процентных ставок на задолженность (например, 29% годовых в случае El Corte Inglés при просрочке).
5. Привязка к продуктам или услугам
Иногда получение рассрочки обязывает вас приобретать дополнительные товары или услуги (например, расширенную гарантию, обслуживание), которые вы, возможно, и не планировали покупать. Проверяйте условия!
Когда это НЕ выгодно: Честный взгляд на ограничения
Беспроцентная рассрочка не всегда выгодна, если:
- Вы не можете гарантировать своевременную оплату. Штрафы и высокие проценты за просрочку сведут на нет всю выгоду.
- Есть скрытые комиссии или обязательные страховки. Если APR > 0%, это уже не «беспроцентная» рассрочка.
- Вы можете получить скидку за наличный расчет. Некоторые магазины предлагают скидки 3-5% при оплате всей суммы сразу. Например, некоторые маленькие магазины электроники или мебели.
- Предложение обязывает к невыгодным покупкам. Если для получения рассрочки нужно оформить карту с высокой годовой стоимостью обслуживания или купить ненужную расширенную гарантию.
Как воспользоваться: Чек-лист перед оформлением рассрочки
- Проверьте TIN и APR: Убедитесь, что обе ставки равны 0% в договоре.
- Изучите все комиссии: Внимательно прочитайте мелкий шрифт на предмет комиссий за открытие, управление, страховки.
- Сравните с ценой за наличные: Иногда прямая оплата дает скидку.
- Оцените свою платежеспособность: Сможете ли вы стабильно вносить ежемесячные платежи?
- Ознакомьтесь с условиями просрочек: Понимаете ли вы, какие санкции будут применены в случае несвоевременной оплаты?
Почему это работает: Бизнес-модель беспроцентной рассрочки
Многие задаются вопросом: как магазины могут предлагать товар в рассрочку без процентов и при этом не терять деньги? Есть несколько основных моделей:
- Субсидирование продавцом: Продавец (например, El Corte Inglés) заключает договор с финансовым партнером (своим банком или сторонним, как Cetelem или Santander Consumer Finance) и оплачивает проценты банку за покупателя. Это делается для увеличения продаж, привлечения новых клиентов и стимулирования лояльности. Продавец закладывает эти расходы в свою маржу. Например, при продаже телевизора за 700 евро, продавец может получать прибыль в 150 евро, часть которой идет на субсидирование процентов.
- Привлечение трафика и дополнительные покупки: Беспроцентная рассрочка привлекает покупателей в магазин. Часто такие клиенты покупают и другие товары, которые не входят в рассрочку, или тратят больше, чем планировали.
- Продвижение собственной карты: В случае El Corte Inglés, оформление рассрочки требует использования их карты. Это способствует увеличению числа держателей карты, которые затем чаще совершают покупки именно в El Corte Inglés.
- Переход на платные условия после льготного периода: Бывают случаи, когда изначально беспроцентная рассрочка после определенного периода переходит на платные условия. Это менее распространено в Испании для явных 0% APR предложений, но встречается.
Таким образом, для магазинов это стратегический инструмент продаж, а не благотворительность. Для покупателя, который внимательно изучил условия, это может быть действительно выгодным способом приобретения дорогих товаров без нагрузки на бюджет.
Дата проверки: 15 марта 2026 года. Все данные актуальны на указанную дату и требуют сверки с официальными источниками при использовании.
📅 Проверено: 2026-03-15 | ES | cards | iiibd.com