Рынок рассрочки в России демонстрирует стабильный рост, особенно в сегменте крупных покупок. По данным аналитических агентств, в 2025 году объем покупок в рассрочку и BNPL превысил 1,2 триллиона рублей, а к 2026 году прогнозируется увеличение на 15-20%. Это особенно актуально для сегмента мебели, где средний чек значительно выше. В данном руководстве iii Best Deal анализирует ключевые предложения по рассрочке на мебель в России от крупных ритейлеров, таких как Hoff и Много Мебели, а также возможности использования банковских продуктов.
Суть предложения: Условия рассрочки на мебель в 2026 году
Покупка мебели в рассрочку — это удобный способ распределить платежи без переплат. В России в 2026 году ключевые предложения по рассрочке сосредоточены вокруг двух моделей: прямая рассрочка от ритейлера (часто через банки-партнеры) и оплата частями/BNPL-сервисы банков. Важно понимать разницу в условиях, сроках и наличии скрытых комиссий.
Hoff: Рассрочка через банки-партнеры
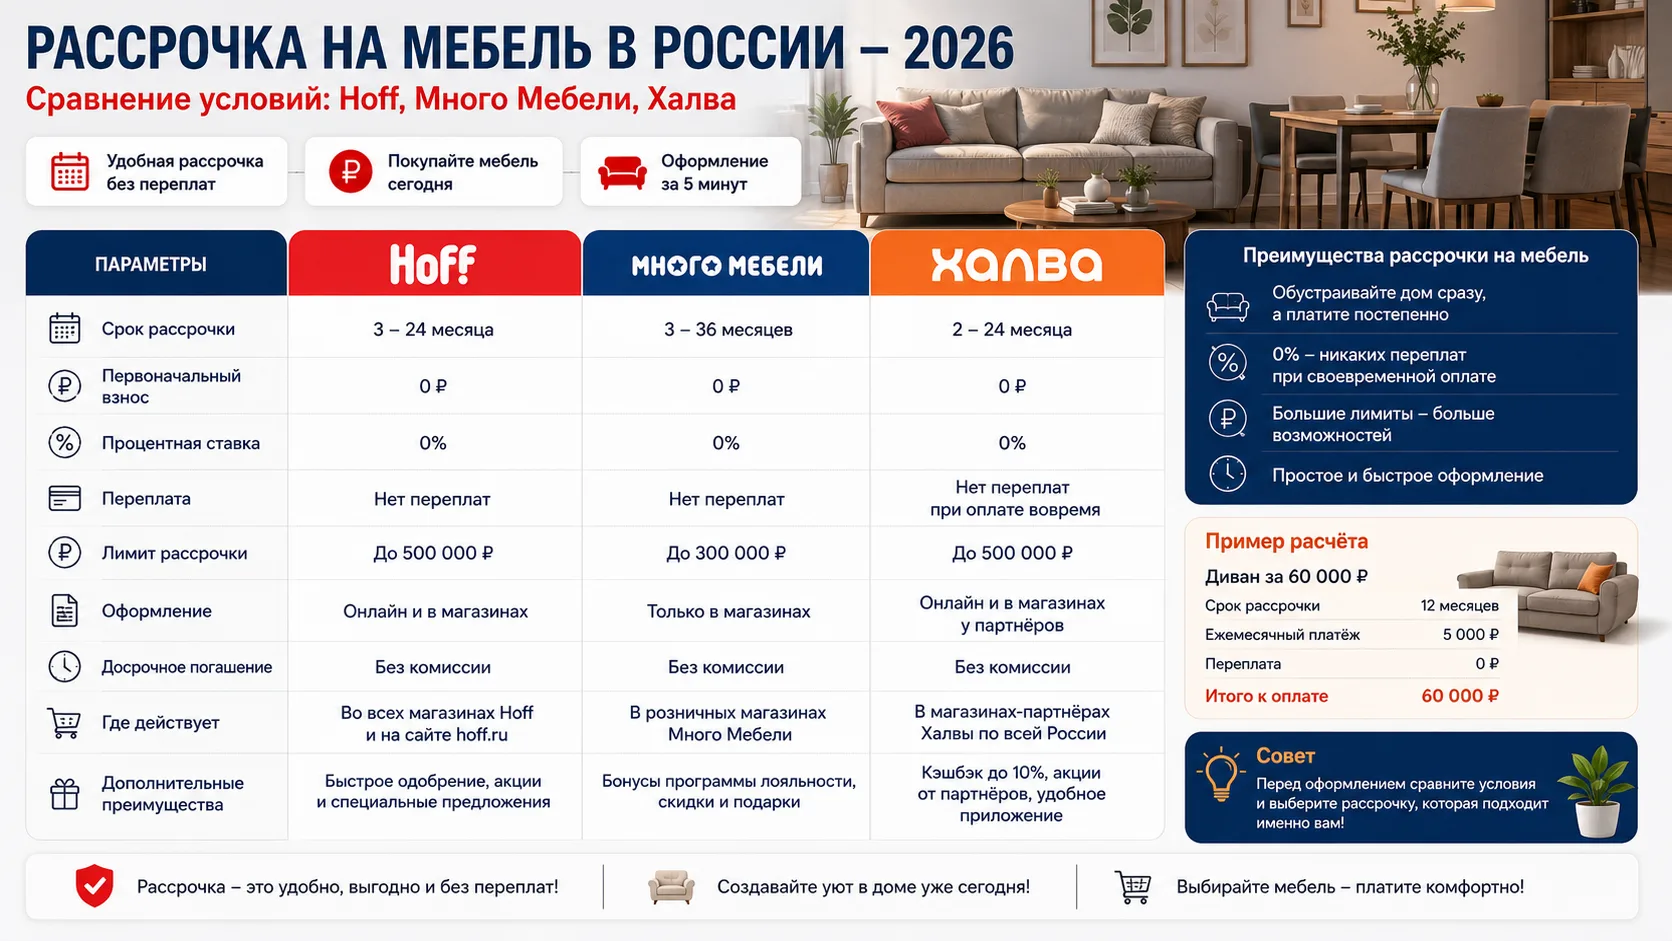
- Суть: Hoff предлагает рассрочку до 24 месяцев без первого взноса и переплат. Это достигается за счет скидки от магазина на сумму процентов банка-партнера.
- Условия: Срок от 3 до 24 месяцев. Минимальная сумма покупки: от 3 000 рублей. Оформление кредитного договора происходит с банками-партнерами (Тинькофф, СберБанк, Альфа-Банк и др.). Ставка: 0% годовых за счет компенсации процентов магазином.
- Лимиты: До 500 000 рублей, варьируется в зависимости от платежеспособности клиента и условий банка-партнера.
- Срок действия: Постоянно действующая программа, условия могут меняться ежеквартально. Дата проверки: 21 мая 2026.
Много Мебели: Программы «Плати частями» и «Кредит на мебель»
- Суть: «Много Мебели» предлагает как прямую оплату частями, так и оформление банковского кредита.
- Условия «Плати частями»: Первоначальный взнос от 0%, срок 4-6 месяцев. Без процентов. Могут быть доступны специальные предложения до 12 месяцев.
- Условия «Кредит на мебель»: Сроки до 36 месяцев. Ставка: От 10% годовых, после компенсации процентов магазином возможна эффективная ставка 0% на определенный период. Банки-партнеры: Хоум Банк, Почта Банк.
- Минимальная сумма: От 5 000 рублей.
- Лимиты: До 300 000 рублей.
- Срок действия: Актуально на май 2026 года.
Банковские карты рассрочки (Например, «Халва» от Совкомбанка)
- Суть: Универсальный инструмент для покупок в рассрочку в магазинах-партнерах.
- Условия: Срок беспроцентной рассрочки до 12 месяцев в магазинах-партнерах. На покупки вне партнерской сети возможна покупка в кредит.
- Лимиты: До 500 000 рублей, устанавливается банком индивидуально.
- Партнеры: В сеть партнеров «Халвы» входят крупные мебельные магазины и гипермаркеты как Hoff, Askona, Mr.Doors.
- Срок действия: Постоянно. Дата проверки: 21 мая 2026.
Расчёт выгоды: Сравнение сценариев
Рассмотрим покупку дивана стоимостью 60 000 рублей.
Сценарий 1: Рассрочка в Hoff на 12 месяцев.
- Ежемесячный платеж: 60 000 руб. / 12 мес. = 5 000 руб.
- Переплата: 0 руб.
- Суммарная экономия: 6 000 - 9 000 рублей (потенциальные проценты по потребительскому кредиту).
Сценарий 2: Оплата картой «Халва» (например, в Hoff) на 12 месяцев.
- Ежемесячный платеж: 60 000 руб. / 12 мес. = 5 000 руб.
- Переплата: 0 руб.
- Дополнительная выгода: Возможность получения кешбэка до 1% за покупки в партнерской сети при соблюдении условий (например, от Совкомбанка). При среднем кешбэке в 0.5% это составит 300 рублей.
- Суммарная экономия: 6 000 - 9 000 рублей + 300 рублей кешбэка.
Сравнение с альтернативами
При выборе способа оплаты мебели, важно сравнить рассрочку с другими опциями.
| Сервис / Категория | Ставка / Переплата | Мин. Срок/Платеж | Преимущества | Ограничения и подводные камни |
|---|---|---|---|---|
| Прямая рассрочка (Hoff/Много Мебели) | 0% (за счет скидки магазина) | От 0 руб./3 мес. | Нет переплат, быстрое оформление, прямо в магазине. | Ограниченный выбор банков-партнеров, условия могут меняться. |
| Карты рассрочки («Халва») | 0% (в партнерской сети) | От 0 руб./1 мес. | Универсальность, кешбэк, длительный срок без % в партнерах. | Штрафы за просрочку платежа, проценты вне партнерской сети, необходимость соответствовать требованиям банка. |
| Потребительский кредит | От 10% годовых | Зависит от банка | Большие суммы, длинные сроки, можно купить что угодно. | Высокая переплата, длительное оформление. |
Savings Index: Средняя экономия при покупке мебели в рассрочку в России составляет от 8% до 15% по сравнению с покупкой в потребительский кредит на аналогичный срок. Это обусловлено компенсацией процентов со стороны продавцов в рамках борьбы за клиента.
Ограничения и подводные камни
- Скрытие процентов: Хотя заявлено 0%, банк все равно получает свой процент. Магазин делает скидку на стоимость товара, чтобы покрыть эти проценты, а не реально продает товар без прибыли. Это означает, что вы могли бы получить эту скидку и при полной оплате, если бы умели торговаться.
- Страховки: Многие банки при оформлении рассрочки (которая по сути является кредитом) предлагают или навязывают страховки. Внимательно читайте договор, от страховки часто можно отказаться в период охлаждения (14 дней).
- Сложности с досрочным погашением: Уточняйте условия досрочного погашения, некоторые банки могут взимать комиссии, хотя законодательство РФ это ограничивает.
- Просрочки: Несвоевременное внесение платежей влечет за собой штрафы и пени, которые могут существенно увеличить стоимость покупки.
- Изменение условий: Программы рассрочки могут быть временными или иметь ограниченный ассортимент товаров. Уточняйте детали каждой акции.
Дата проверки: 21 мая 2026. Информация актуальна на момент публикации и требует уточнения на официальных сайтах ритейлеров и банков.
Как воспользоваться
- Выбор магазина и товара: Определитесь с мебелью и магазином (Hoff, Много Мебели или другой партнер карты рассрочки).
- Проверка условий: На сайте магазина или в точках продаж изучите актуальные условия рассрочки (срок, первый взнос, банки-партнеры).
- Оформление заявки: Подайте заявку на рассрочку онлайн (на сайтах Hoff, Банков) или непосредственно в магазине. Вам потребуется паспорт РФ.
- Подписание договора: Внимательно изучите кредитный договор. Обратите внимание на наличие страховок и полную стоимость кредита (ПСК).
- Получение товара: После одобрения и подписания документов, согласуйте доставку и сборку мебели.
Пример использования: Мария из Самары решила обновить гостиную, купив модульный диван в Hoff за 85 000 рублей. Она оформила рассрочку на 18 месяцев через Тинькофф Банк. Ежемесячный платеж составил 4 722 рубля, без переплат и скрытых комиссий. За счет рассрочки она смогла приобрести более качественный диван, не откладывая покупку, и при этом сохранила свои сбережения для других целей.
Почему это работает
Модели беспроцентной рассрочки и BNPL (Buy Now Pay Later) стали популярны благодаря своей выгоде для всех сторон:
- Для покупателя: Возможность приобрести дорогостоящий товар без немедленной полной оплаты и без переплат, а также возможность управлять своим бюджетом.
- Для продавца (Hoff, Много Мебели): Увеличение продаж, привлечение новых клиентов, повышение среднего чека. Магазины готовы субсидировать процентные ставки банков, поскольку это стимулирует спрос.
- Для банков (Тинькофф, СберБанк, Совкомбанк): Привлечение новых клиентов, увеличение транзакций, возможность предложить дополнительные платные услуги (например, страховки) или перевести клиента на платные продукты после окончания беспроцентного периода. Это также способ собрать данные о платежеспособности клиента для будущих предложений.
Вывод: Выбирайте прямую рассрочку от магазинов, если вас полностью устраивает их ассортимент и условия. Используйте карты рассрочки, если вы покупаете мебель в разных магазинах-партнерах и хотите получить дополнительный кешбэк. Если вам нужна большая сумма или очень длительный срок, рассмотрите потребительский кредит, но будьте готовы к переплатам. Всегда внимательно изучайте договор и уточняйте детали на момент покупки.
📅 Проверено: 2026-05-21 | RU | furniture | iii Best Deal