Рынок кэшбэка в Испании продолжает развиваться, предлагая потребителям значительную экономию при покупке электроники. По данным на 2025 год, средний размер кэшбэка по программам лояльности в сегменте электроники составляет около 2,8% от суммы покупки. В 2026 году ожидается дальнейший рост предложений, особенно от онлайн-ритейлеров.
Эта статья-руководство представляет собой исчерпывающий обзор лучших кэшбэк-карт, доступных в Испании в 2026 году, специально для покупок электроники. Мы фокусируемся на реальных финансовых инструментах, которые позволяют вернуть часть потраченных средств, анализируя условия ведущих банков и платежных систем.
Суть предложения: Максимизация экономии на электронике
Экономия на электронике в Испании возможна благодаря специализированным кэшбэк-картам и партнерским программам. Эти предложения позволяют вернуть часть стоимости покупки, будь то новый смартфон, ноутбук или бытовая техника. Основное преимущество таких программ заключается в том, что кэшбэк накапливается сверх любых скидок и акций, предлагаемых розничными магазинами.
Мы проанализировали предложения от ведущих финансовых учреждений Испании, таких как BBVA, Santander и CaixaBank, а также популярных онлайн-платформ, чтобы определить наиболее выгодные условия для потребителей.
Ведущие кэшбэк-программы для электроники в Испании (2026)
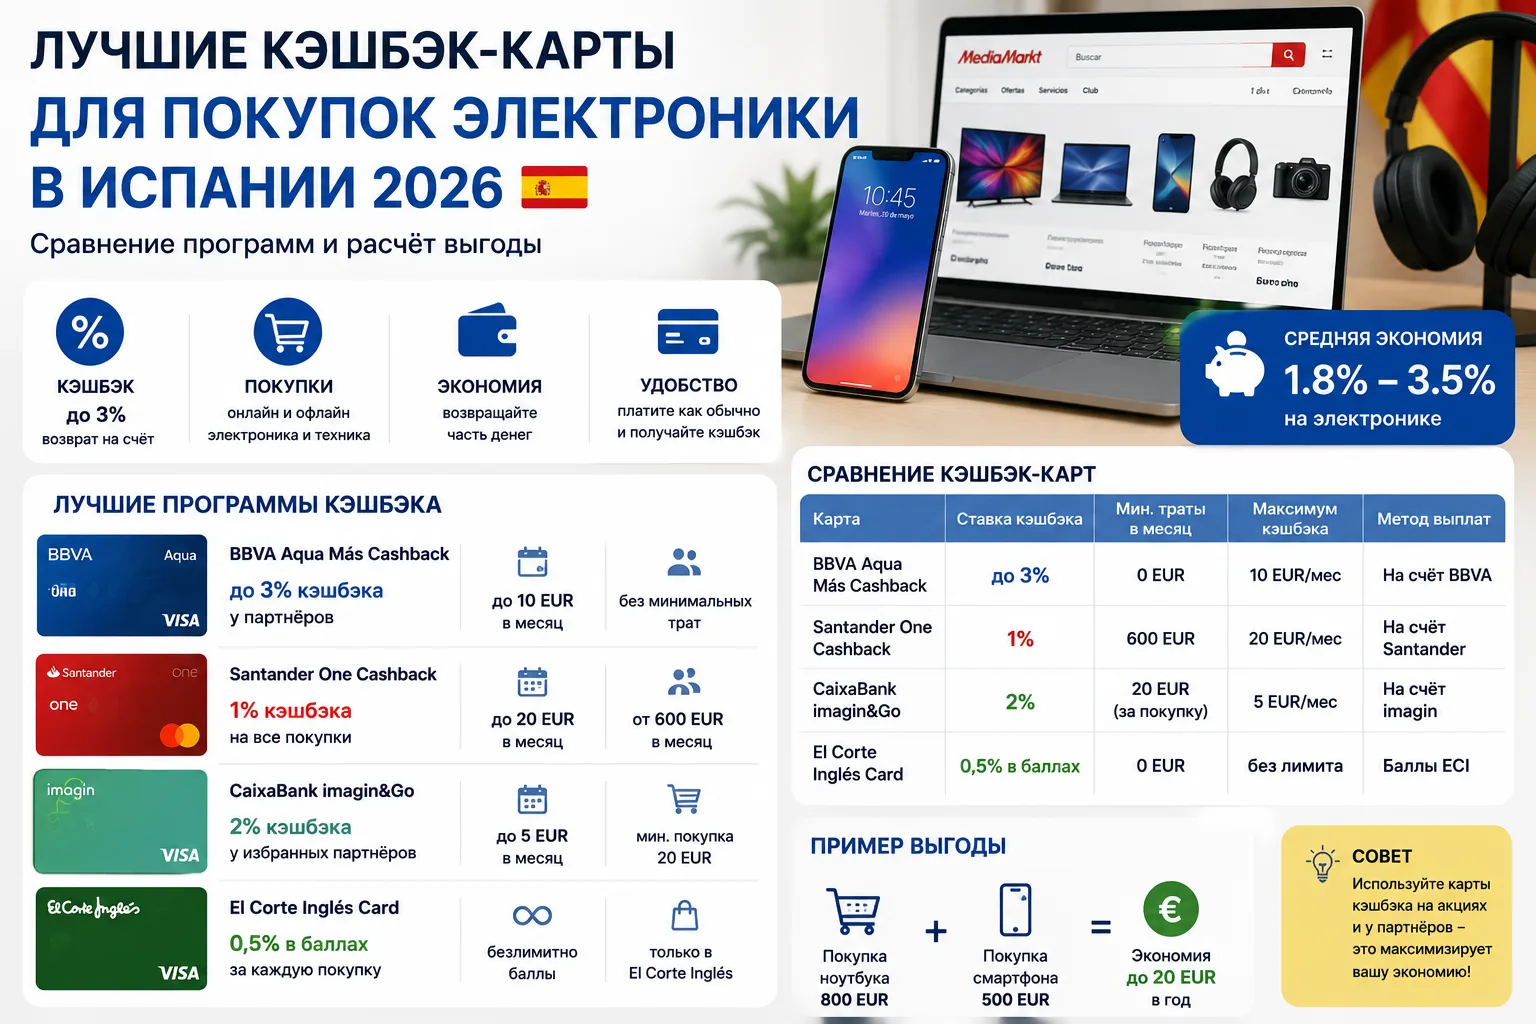
- BBVA Aqua Más Cashback: Эта дебетовая карта предлагает до 3% кэшбэка на покупки в определенных категориях, включая электронику у онлайн-партнеров. Максимальный кэшбэк составляет 10 EUR в месяц. Нет минимальных трат. Вывод средств на счет BBVA. Срок действия программы до 31.12.2026.
- Santander One Cashback: Кредитная карта, предоставляющая 1% кэшбэка на все покупки, включая электронику. При условии ежемесячных трат от 600 EUR. Максимальный кэшбэк до 20 EUR в месяц. Зачисляется на счет Santander. Ежегодная плата за обслуживание карты может взиматься, если не выполнены условия по активам.
- CaixaBank imagin&Go: Предлагает 2% кэшбэка при покупках через приложение imagin у избранных партнеров в категории электроника (например, MediaMarkt.es, PcComponentes.es), до 5 EUR в месяц. Минимальная сумма покупки 20 EUR. Возврат на счет imagin.
- Amazon.es Cashback (через Santander One или BBVA): Хотя прямого собственного кэшбэка Amazon.es не предлагает, использование партнерских карт BBVA или Santander позволяет получить до 1-3% возврата при покупках на платформе Amazon.es, включая электронику.
- El Corte Inglés Card: Хотя это не строгий кэшбэк, карта El Corte Inglés предоставляет 0,5% от каждой покупки в виде «баллов», которые можно использовать для будущих покупок в магазинах El Corte Inglés, включая их широкий ассортимент электроники. Безлимитный возврат.
Сравнительная таблица кэшбэк-программ для электроники
| Сервис | Ставка кэшбэка | Мин. траты (в месяц) | Метод выплат | Ограничения и лимиты |
|---|---|---|---|---|
| BBVA Aqua Más Cashback | до 3% | 0 EUR | На счет BBVA | Макс. 10 EUR/мес, только у партнеров |
| Santander One Cashback | 1% | 600 EUR | На счет Santander | Макс. 20 EUR/мес, ежегодная плата (может быть) |
| CaixaBank imagin&Go | 2% | 20 EUR (за покупку) | На счет imagin | Макс. 5 EUR/мес, только у партнеров imagin |
| El Corte Inglés Card | 0,5% (в баллах) | 0 EUR | Баллы El Corte Inglés | Использовать только в El Corte Inglés |
Индекс сбережений (Electronics, ES): Средний потенциальный процент экономии при активном использовании кэшбэк-карт на электронику в Испании составляет 1.8% - 3.5% в зависимости от объема трат и выбора программы.
Расчёт выгоды: Сколько можно сэкономить?
Рассмотрим реальный сценарий:
Мария из Севильи планирует приобрести новый ноутбук стоимостью 800 EUR и смартфон за 500 EUR в течение года. Общая сумма трат на электронику: 1300 EUR.
Сценарий 1: Карта BBVA Aqua Más Cashback
- Допустим, Мария совершает две покупки, каждая из которых укладывается в месячный лимит 10 EUR кэшбэка.
- За ноутбук (800 EUR) она получит 3% кэшбэка = 24 EUR, но из-за лимита получит только 10 EUR.
- За смартфон (500 EUR) она получит 3% кэшбэка = 15 EUR, но из-за лимита получит только 10 EUR.
- Общая экономия в год: 20 EUR. (Эффективная ставка 1.5%)
Сценарий 2: Карта Santander One Cashback
- Мария тратит в среднем 600 EUR в месяц, что удовлетворяет условиям.
- За ноутбук (800 EUR): 1% кэшбэка = 8 EUR.
- За смартфон (500 EUR): 1% кэшбэка = 5 EUR.
- Общая экономия в год: 13 EUR. (Эффективная ставка 1%)
Сценарий 3: Комбинированный подход (BBVA + imagin&Go для мелких покупок)
- Если Мария купит ноутбук в партнёрском магазине BBVA (например, PcComponentes) за 800 EUR - получит 10 EUR кэшбэка (лимит).
- Если она купит смартфон в MediaMarkt через imagin&Go за 500 EUR, ей также будет начислен 2% кэшбэка = 10 EUR, но с лимитом 5 EUR.
- Общая экономия: 10 EUR + 5 EUR = 15 EUR. (Эффективная ставка 1.15%)
Вывод: При крупных покупках карты с высокими процентными ставками, но низкими месячными лимитами (как BBVA Aqua Más), могут быть менее эффективны, чем карты с более низким процентом, но большими лимитами или без них.
Сравнение с альтернативами: Кэшбэк vs. Скидки от магазинов
Покупка электроники часто сопровождается различными акциями и предложениями. Сравним кэшбэк с прямыми скидками или предложениями BNPL (Buy Now, Pay Later).
| Параметр | Кэшбэк-карты | Прямые скидки (магазин) | BNPL (например, Klarna/Affirm в Amazon.es) |
|---|---|---|---|
| Применение | Возврат % от суммы после покупки | Снижение цены при покупке | Рассрочка платежа |
| Преимущества | Добавляется к другим скидкам; Универсальность карты | Мгновенная экономия; Простота | Нет процентов (часто); Легкость управления бюджетом |
| Недостатки | Лимиты; Требования по тратам; Отложенный возврат | Ограничены сроками и товарами; Требуют поиска | Потенциальные проценты/штрафы за просрочку; Зависимость от кредитной истории |
| Гибкость | Выбор, на что тратить кэшбэк | Только на покупку, к которой применяется скидка | Финансовая гибкость в моменте |
Выбирайте кэшбэк, если вы готовы ждать возврата средств и хотите максимизировать общую экономию, а также если вы регулярно совершаете покупки у партнеров. Прямые скидки выгодны для немедленной экономии на конкретном товаре. BNPL удобен для распределения крупных трат во времени без немедленной полной оплаты.
Ограничения и подводные камни
- Ежемесячные лимиты: Большинство кэшбэк-программ имеют лимиты на максимальную сумму кэшбэка в месяц/год, что может существенно снизить общую выгоду при крупных покупках электроники.
- Условия по тратам: Некоторые карты требуют минимального ежемесячного оборота для активации кэшбэка или избежания платы за обслуживание. Например, Santander One Cashback требует ежемесячных трат от 600 EUR.
- Партнерские магазины: Высокий кэшбэк часто привязан к определенным магазинам-партнерам (для BBVA Aqua Más, imagin&Go), что ограничивает выбор.
- Сроки действия программ: Кэшбэк-акции могут быть временными, внимательно проверяйте даты окончания.
- Исключения: Некоторые особо дорогостоящие товары или услуги могут быть исключены из программы кэшбэка.
- Годовая плата: Внимательно изучайте условия карты, чтобы убедиться, что годовая плата за обслуживание не сведет на нет весь полученный кэшбэк.
Как воспользоваться: Активация кэшбэка
- Выбор карты: Определите, какая карта лучше всего соответствует вашим ежемесячным тратам и предпочтениям магазинов.
- Активация предложения: Для некоторых программ (как imagin&Go) требуется активация предложения в мобильном приложении перед покупкой.
- Покупка: Совершите покупку электроники у выбранного ритейлера (El Corte Inglés, MediaMarkt, PcComponentes, Amazon.es) используя свою кэшбэк-карту.
- Отслеживание кэшбэка: Проверяйте начисление кэшбэка через банковское приложение или личный кабинет. Начисление может занять от нескольких дней до месяца.
- Получение средств: Кэшбэк обычно зачисляется на ваш банковский счет или в виде баллов, которые можно использовать для будущих покупок.
Почему это работает: Бизнес-модель кэшбэка
Кэшбэк-программы работают по принципу партнерства между банками/платежными системами и розничными магазинами. Магазины платят комиссию за привлечение клиентов и увеличение объема продаж. Часть этой комиссии возвращается клиенту в виде кэшбэка. Банки, в свою очередь, стимулируют использование своих карт, увеличивая лояльность клиентов и объемы транзакций. Это взаимовыгодная модель: магазины получают покупателей, банки — активность клиентов, а потребители — экономию.
Дата проверки информации: 20.05.2026. Все данные носят ознакомительный характер и требуют подтверждения на официальных сайтах банков и ритейлеров.
📅 Проверено: 2026-05-20 | ES | electronics | iii Best Deal