Экономия денег — это не про отказ от всех радостей жизни и перекладывание копеек. Это про управление своими ресурсами так, чтобы хватало и на крупные цели, и на комфортную жизнь сегодня. 😌
Если в конце месяца ты регулярно задаёшься вопросом «Куда ушли все деньги?», пора менять правила игры. Вот четыре проверенные финансовые привычки, которые сохранят твой бюджет без лишних страданий и помогут почувствовать себя свободнее. 💰
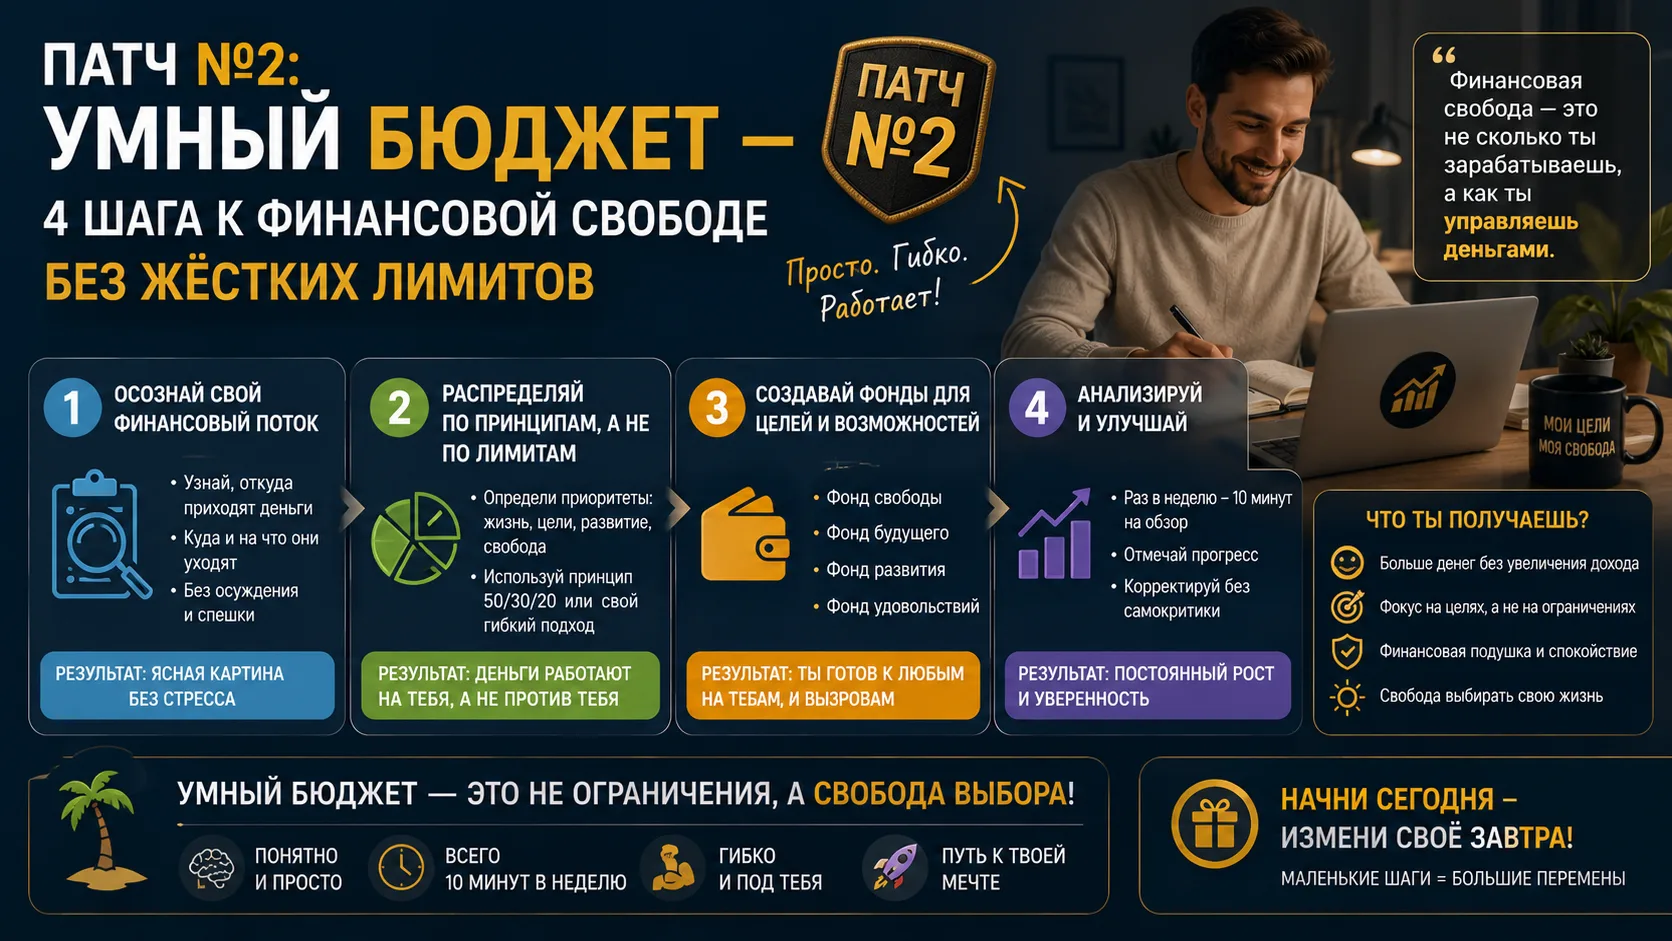
1. Перейди на правило «50/30/20» 🎯
Попытки считать каждую копейку быстро утомляют и демотивируют. Гораздо проще и эффективнее делить свой доход на три крупные «корзины» сразу, как только деньги приходят на карту. Это как распределить игрушки по разным коробкам, чтобы потом легко найти нужную! 🧸
- 50% — На обязательные нужды: Это твоя база. Сюда входят оплата жилья, коммунальные услуги, продукты, транспорт, минимальные платежи по кредитам или ипотеке. Всё, без чего не обойтись.
- 30% — На личные желания: Это твоя свобода! 🎉 Развлечения, походы в кафе с друзьями, новое хобби, шопинг, подписки на любимые сервисы (игры, фильмы, музыка). Это твоя подушка эмоционального комфорта, позволяющая не чувствовать себя обделённым.
- 20% — На будущее: Самая важная часть! 🚀 Это сбережения на крупные покупки (машина, отпуск), инвестиции, досрочное погашение долгов или формирование той самой «подушки безопасности», которая выручит в любой непредвиденной ситуации.
Попробуй поработать с этим правилом, и ты увидишь, как быстро появится ясность в твоих финансах. Для начала можешь провести аудит своих текущих расходов, чтобы понять, куда уходят твои 100%.
2. Внедри правило 48 часов для покупок ⏰
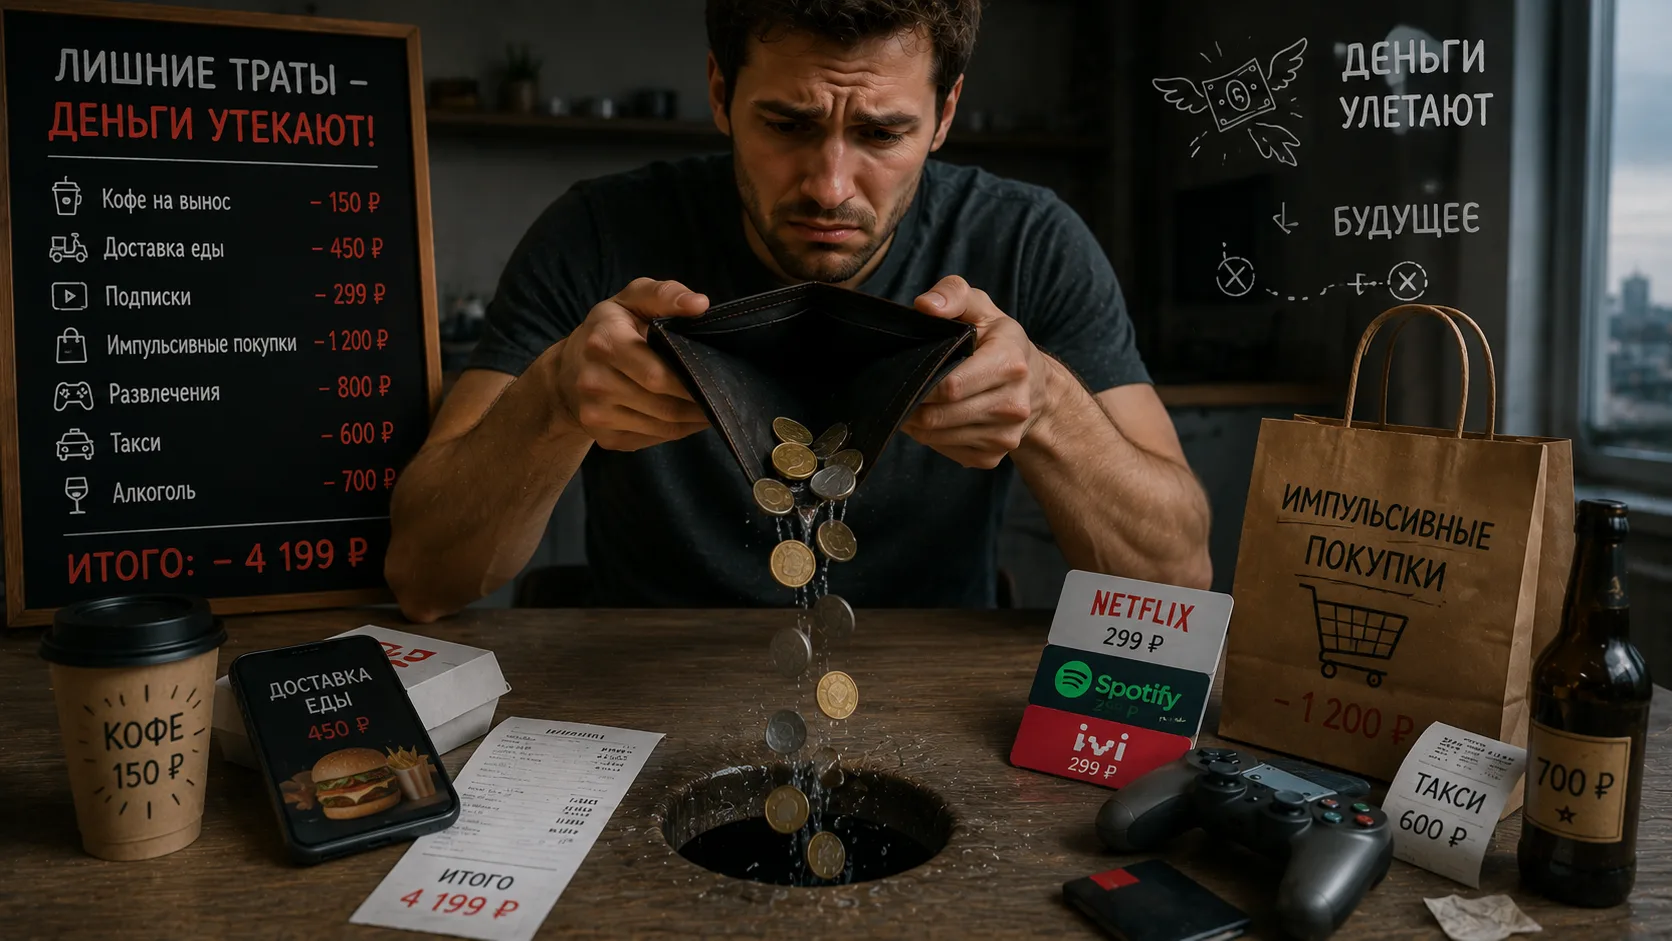
Большая часть наших спонтанных трат — это чистые эмоции, подогретые хитрыми маркетологами. ✨ Импульсивные покупки приносят быстрый дофамин (чувство удовольствия), но, увы, так же быстро опустошают кошелёк и часто оставляют чувство сожаления.
Что делать: Увидел классную, но необязательную вещь? Не покупай её сразу, поддавшись первому порыву. Добавь в корзину интернет-магазина или сделай скриншот и отложи её. А теперь жди 48 часов. Если через двое суток желание купить останется таким же жгучим и ты всё ещё уверен, что эта вещь тебе действительно нужна — смело бери! В 70% случаев ты просто забудешь о ней или поймёшь, что она тебе не так уж и необходима. Это отличный способ тренировать свою финансовую дисциплину. 💪
3. Проведи аудит «невидимых» подписок 🕵️♀️
Ежемесячные списания за сервисы, которыми ты давно не пользуешься — главный враг современного бюджета. 👻 199 рублей тут, 399 там, 500 рублей за какой-нибудь премиум-аккаунт… В сумме за год набегает внушительная цифра, которая могла бы пойти на что-то более полезное. Многие даже не замечают эти мелкие списания, пока не проведут детальный аудит расходов.
Что делать: Открой своё банковское приложение или личный кабинет и внимательно изучи все регулярные автоплатежи. Онлайн-кинотеатры, музыкальные стриминги, приложения для фитнеса, расширенное облачное хранилище, VPN-сервисы. Отключи всё, чем ты не пользовался активно последние 30 дней. Помни: вернуть подписку можно за секунду, если она действительно понадобится. Зачем платить за то, что лежит мёртвым грузом? 💡
4. Покупай по принципу стоимости за использование (Cost per Use) 📊
«Скупой платит дважды» — эта поговорка идеально описывает принцип Cost per Use. Дешёвые вещи часто обходятся дороже в долгосрочной перспективе. Куртки за минимальную цену хватает на один сезон, а качественная вещь от проверенного производителя служит годами, сохраняя свой вид и функциональность. 🧥➡️👚
Что делать: Перед покупкой дорогой вещи, которую ты планируешь использовать долго, раздели её стоимость на предполагаемое количество дней или раз, которое ты будешь её использовать. Например, качественные ботинки за 10 000 рублей, которые ты проносишь 200 дней в году в течение двух лет (это 400 дней), обойдутся тебе в 25 рублей в день (10000 / 400). А вот туфли на один вечер за 4 000 рублей, которые потом будут пылиться в шкафу, обойдутся в 4000 рублей за одно использование. Инвестируй в качество там, где это снижает будущие траты и даёт тебе комфорт на долгое время. Это умный подход к управлению своими финансами.
Как получить ещё дешевле? 🛍️
Хочешь не просто экономить, но и извлекать максимум выгоды из каждой покупки? Современный мир предлагает множество инструментов, которые работают вместе! 🌐
- Используй скидки и промокоды: Всегда ищи актуальные предложения перед покупкой. Многие магазины предлагают скидки за подписку на рассылку или за первый заказ.
- Кэшбэк-сервисы и карты: Выбирай банк и карту, которые предлагают хороший кэшбэк на категории товаров, которые ты покупаешь чаще всего (продукты, бензин, развлечения). Это может быть 1-5% от суммы покупки, а иногда и больше по акциям! Не забывай, что некоторые кэшбэк-сервисы можно комбинировать с банковским кэшбэком.
- Сравнивай цены: Перед покупкой используй агрегаторы цен или просто загляни на несколько сайтов. Разница может быть существенной!
- Планируй крупные покупки: Если знаешь, что тебе нужна дорогая вещь, следи за акциями и распродажами. Часто можно купить то же самое на 20-30% дешевле, просто дождавшись «Чёрной пятницы» или сезонных скидок.
Помни, что маркетологи постоянно придумывают новые способы привлечь твоё внимание. Понимание этих механизмов поможет тебе не только экономить, но и принимать более осознанные финансовые решения. Если интересно, как работает реклама, можешь почитать про основы маркетинга.
Золотое правило бюджета: Автоматизация 🤖
Деньги любят автоматизацию. Не полагайся на силу воли — она может подвести. Настрой в банковском приложении автоперевод 10–20% от любого дохода (зарплаты, фриланс-платежа, бонуса) на накопительный счёт или вклад сразу в день поступления. Ты быстро привыкнешь жить на оставшуюся сумму, а твоя финансовая подушка будет расти сама по себе, без лишних усилий. Это как магия, только реальная! ✨
Начни применять эти простые, но мощные привычки, и ты увидишь, как твой бюджет станет крепче, а уровень финансовой свободы заметно вырастет. Удачи! 🚀
Дата проверки актуальности: 15.06.2026.
👉 Хочешь так же экономить или зарабатывать?
👉 Обучение
👉 Telegram: @BratDobrey
👉 заявка: в комментарии
👉 консультация: https://iiibd.com/consultation