Рынок BNPL (Buy Now Pay Later) в Африке переживает экспоненциальный рост, обусловленный высоким проникновением мобильных платежей и стремлением потребителей получить доступ к дорогостоящим товарам, таким как электроника, без полной предоплаты. Прогнозируется, что к 2026 году объем этого рынка достигнет 15-20 миллиардов долларов США, при этом Nigeria, Kenya и South Africa станут ключевыми драйверами роста. Данный гид поможет сориентироваться в лучших BNPL-сервисах на континенте, сосредоточив внимание на возможностях для покупки электроники.
Суть предложения: BNPL-сервисы для электроники в Африке
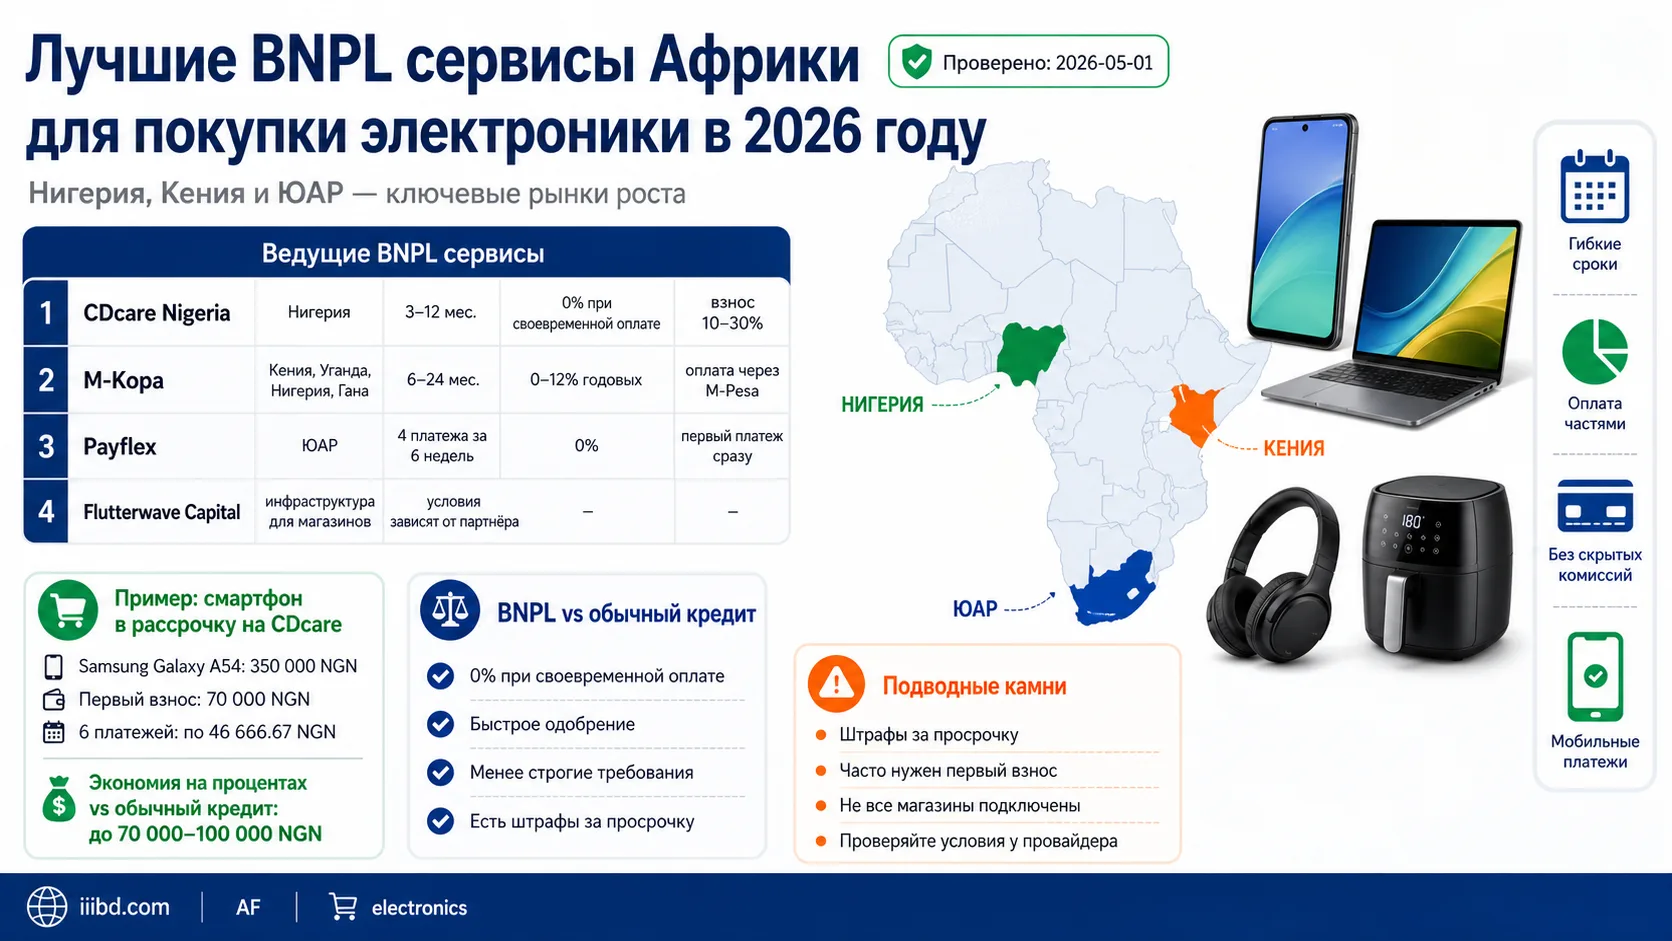
BNPL-сервисы предлагают возможность приобрести товар сейчас и оплатить его частями в течение определенного периода, часто без процентов, если платежи производятся вовремя. Это особенно актуально для покупки электроники (смартфоны, ноутбуки, бытовая техника), где первоначальная стоимость может быть значительной. В таблице ниже представлены ведущие платформы и их условия.
Сравнение ведущих BNPL-сервисов для электроники
| Сервис | Доступные рынки | Срок рассрочки | Процентная ставка | Минимальный чек | Ограничения/Особенности |
|---|---|---|---|---|---|
| CDcare Nigeria | Нигерия | 3-12 месяцев | 0% (при своевременных платежах, может быть небольшая комиссия за обслуживание) | ~NGN 20,000 | Преимущественно электроника и бытовая техника. Требуется первоначальный взнос (10-30%). |
| M-Kopa (M-Pesa партнер) | Кения, Уганда, Нигерия, Гана | 6-24 месяцев | От 0% до 12% годовых (зависит от продукта и кредитной истории) | ~KES 1,500 (для базовых устройств) | Фокус на солнечном оборудовании, смартфонах начального уровня и электронике. Оплата через M-Pesa. |
| Payflex (SA) | ЮАР | 4 платежа за 6 недель | 0% | ~ZAR 100 | Широкий спектр товаров, включая электронику. Первый платеж сразу. |
| Flutterwave Capital (создание BNPL-платформ для мерчантов) | Нигерия, Кения, Гана, ЮАР и др. | Зависит от партнера | Зависит от партнера | Зависит от партнера | Не прямой BNPL для потребителя, а инструмент для ритейлеров. Многие магазины используют эту инфраструктуру. |
Расчёт выгоды: Сценарий покупки на CDcare Nigeria
Предположим, Мария из Лагоса хочет приобрести новый смартфон Samsung Galaxy A54 стоимостью NGN 350,000 на платформе CDcare Nigeria. CDcare предлагает рассрочку на 6 месяцев с первоначальным взносом 20% и без процентов при своевременных платежах.
- Первоначальный взнос: 350,000 NGN * 20% = 70,000 NGN.
- Остаток к оплате: 350,000 NGN - 70,000 NGN = 280,000 NGN.
- Ежемесячный платеж: 280,000 NGN / 6 месяцев = 46,666.67 NGN.
Общая стоимость: 70,000 NGN (взнос) + 6 * 46,666.67 NGN (платежи) = 350,000 NGN.
Экономия: В данном случае, это не прямая экономия на стоимости, а экономия на необходимости внести всю сумму сразу, что позволяет Марии получить смартфон сейчас и распределить финансовую нагрузку во времени без дополнительных переплат (при условии соблюдения графика платежей). Без BNPL Мария, возможно, не смогла бы приобрести этот телефон немедленно или была бы вынуждена взять дорогой потребительский кредит. Экономия на процентах по сравнению с традиционным кредитом, который мог бы стоить 20-30% годовых, составит до 70,000-100,000 NGN за 6 месяцев.
Сравнение с альтернативами: BNPL vs. Традиционные кредиты
Покупка электроники в рассрочку через BNPL-сервисы имеет ряд преимуществ перед обычными потребительскими кредитами или кредитными картами.
| Параметр | BNPL сервисы (например, CDcare, Payflex) | Традиционные потребительские кредиты/Кредитные карты |
|---|---|---|
| Процентная ставка | 0% при своевременных платежах (могут быть комиссии) | От 15% до 40% и выше годовых |
| Срок одобрения | Моментально или в течение нескольких минут | От нескольких часов до нескольких дней/недель |
| Требования к кредитной истории | Менее строгие, часто используют альтернативные данные | Строгие требования к официальной кредитной истории |
| Размер платежей | Фиксированные, обычно небольшие суммы | Могут быть гибкими, но с накопительной процентной нагрузкой |
| Скрытые платежи | Штрафы за просрочку, комиссии за обслуживание (уточнять!) | Более прозрачные (если изучить договор), но выше процентные ставки |
Ограничения и подводные камни
- Штрафы за просрочку: Большинство BNPL-сервисов взимают высокие штрафы за несвоевременные платежи. Например, у некоторых сервисов штраф может составлять до 10% от просроченного платежа или фиксированную сумму.
- Первоначальный взнос: Многие предложения BNPL, особенно для дорогой электроники, требуют первоначального взноса в размере 10-30% от стоимости товара.
- Ограниченный выбор магазинов: Не все ритейлеры предлагают BNPL. Уточняйте, является ли магазин партнером выбранного вами BNPL-сервиса.
- Влияние на кредитную историю: Несвоевременные платежи могут негативно сказаться на вашей кредитной истории, что затруднит получение других финансовых продуктов в будущем.
- Сроки действия предложения: Условия рассрочки могут меняться. Всегда проверяйте актуальные данные на сайтах провайдеров.
Как воспользоваться BNPL-сервисом
- Выберите товар: Определите, какую электронику вы хотите приобрести и в каком интернет-магазине или розничной точке.
- Проверьте партнёрство: Убедитесь, что выбранный магазин сотрудничает с BNPL-сервисом (например, CDcare, Payflex). Ищите логотипы BNPL на странице оплаты.
- Оформите заказ и выберите BNPL: При оформлении заказа выберите опцию “Купить сейчас – плати позже” или название конкретного BNPL-провайдера.
- Пройдите верификацию: Заполните короткую анкету, предоставив основные данные. Решение часто принимается моментально. Вам может понадобиться подтвердить личность (ID) и привязать дебетовую карту для автоматических платежей.
- Внесите первоначальный взнос (если требуется): Оплатите первый платеж.
- Получите товар и оплачивайте части: Заберите свою электронику и следуйте графику платежей, чтобы избежать штрафов и переплат.
Почему это работает: Бизнес-модель BNPL
BNPL-сервисы зарабатывают на нескольких источниках:
- Комиссии с мерчантов: Основной доход. Интернет-магазины платят BNPL-провайдерам 2-8% от суммы продажи за привлечение клиентов и увеличение конверсии, поскольку BNPL снижает барьер для крупных покупок.
- Штрафы за просрочку: Этот источник дохода компенсирует риски и стимулирует своевременные платежи.
- Проценты по длинным рассрочкам: В некоторых случаях, особенно для очень длительных периодов, может взиматься небольшой процент.
- Данные и аналитика: Ценные данные о потребительских привычках используются для улучшения сервисов и предложения целевых продуктов.
Эта модель позволяет BNPL-провайдерам предлагать беспроцентную рассрочку для конечного потребителя, перекладывая часть издержек на продавца, который заинтересован в увеличении продаж.
Дата проверки: 2026-05-01. Вся информация основана на данных и прогнозах на начало 2026 года и может меняться.
📅 Проверено: 2026-05-01 | AF | electronics | iiibd.com