Сравнительный анализ карт рассрочки в Казахстане: Kaspi, Halyk и Forte
Настоящее исследование Smart World Hub призвано помочь потребителям Казахстана выбрать оптимальную карту рассрочки к 2026 году, оценивая предложения от трех ведущих банков: Kaspi, Halyk и Forte. Понимание условий рассрочки, комиссий и дополнительных преимуществ является ключевым для финансово грамотного потребителя. Мы используем строгую методологию для обеспечения объективности и актуальности данных.
Методология Smart World Hub: Как мы оценивали карты
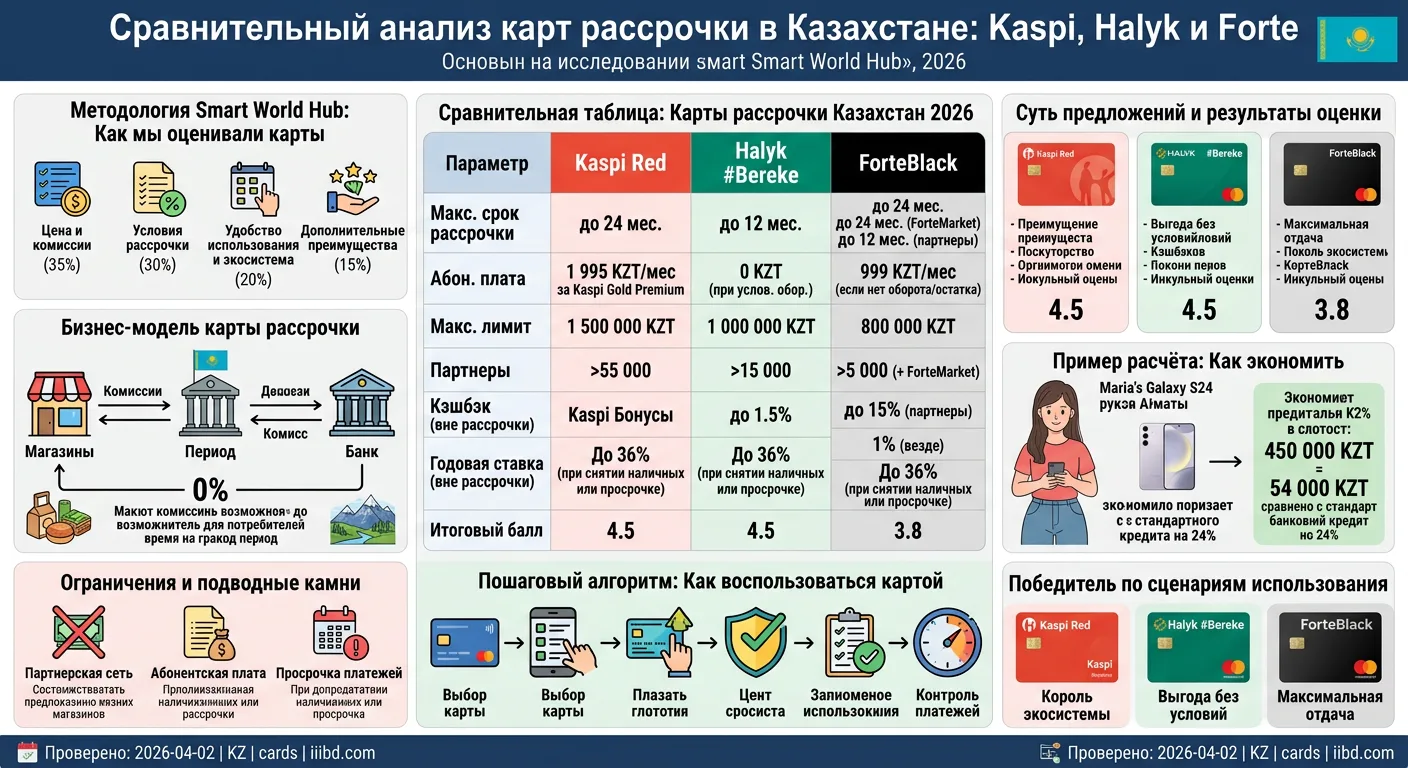
Для определения лучшей карты рассрочки мы разработали систему оценки, основанную на следующих критериях с весовыми коэффициентами:
- Цена и комиссии (35%): Включает процентную ставку (если применимо, вне льготного периода), комиссии за обслуживание, выпуск, снятие наличных, штрафы за просрочку.
- Условия рассрочки (30%): Максимальный срок рассрочки, минимальная сумма покупки, наличие первоначального взноса, количество магазинов-партнеров.
- Удобство использования и экосистема (20%): Простота оформления, наличие мобильного приложения, интеграция с платежными системами, клиентская поддержка.
- Дополнительные преимущества (15%): Наличие кэшбэка, бонусных программ, скидок у партнеров, возможность использования за рубежом.
Каждый банк оценивался по 5-балльной шкале по каждому критерию, затем баллы умножались на весовой коэффициент. Итоговый балл определял ранг.
Суть предложений и результаты оценки
1. Kaspi Red (Kaspi Bank)
Суть предложения: Возможность покупок в рассрочку без переплат в сети партнеров Kaspi. Срок рассрочки: до 24 месяцев для определенных категорий товаров, в среднем 3-12 месяцев. Лимит: до 1 500 000 KZT (зависит от кредитной истории). Абонентская плата: 1 995 KZT/мес за подписку Kaspi Gold Premium, включающую Kaspi Red. Дополнительные акции с 0% на 3 месяца при определенных покупках.
Ключевые преимущества: Широчайшая сеть партнеров (более 55 000 магазинов), удобное мобильное приложение, лидирующие позиции на рынке. Позволяет делать покупки «в один клик» в приложении Kaspi.kz.
Оценка:
- Цена и комиссии: 4/5 (есть абонентская плата, но 0% рассрочка без переплат)
- Условия рассрочки: 5/5 (очень гибкие сроки, огромное число партнеров)
- Удобство использования: 5/5 (лучшее мобильное приложение, экосистема)
- Дополнительные преимущества: 4/5 (бонусы Kaspi, но не кэшбэк)
Итоговый балл: 4.5
2. Карта рассрочки #Bereke (Halyk Bank)
Суть предложения: Рассрочка в партнерской сети Halyk Bank. Срок рассрочки: до 12 месяцев. Лимит: до 1 000 000 KZT. Комиссии: 0 KZT за выпуск и обслуживание (при соблюдении условий оборота), 0% на покупки в рассрочку. Штрафы: 0.1% в день от суммы просроченной задолженности.
Ключевые преимущества: Отсутствие абонентской платы, крупная сеть партнеров, возможность получения кэшбэка до 1.5% по стандартным покупкам (вне рассрочки).
Оценка:
- Цена и комиссии: 5/5 (нет абонентской платы при выполнении условий, 0% рассрочка)
- Условия рассрочки: 4/5 (сеть партнеров меньше, чем у Kaspi, но очень обширная)
- Удобство использования: 4/5 (хорошее приложение Halyk Homebank, но экосистема уступает Kaspi)
- Дополнительные преимущества: 5/5 (кэшбэк на остальные покупки)
Итоговый балл: 4.5
3. ForteBlack (ForteBank)
Суть предложения: Дебетовая карта с функциями рассрочки (ForteMarket) и кэшбэка. Рассрочка: до 24 месяцев в ForteMarket и до 3-12 месяцев у партнеров банка. Лимит: до 800 000 KZT. Комиссии за обслуживание: бесплатно при обороте от 50 000 KZT/мес или остатке от 150 000 KZT, иначе 999 KZT/мес. Кэшбэк: до 15% у партнеров, 1% на все покупки.
Ключевые преимущества: Высокий кэшбэк, удобный маркетплейс ForteMarket с рассрочкой, стильный дизайн карты.
Оценка:
- Цена и комиссии: 3/5 (условия бесплатного обслуживания сложнее выполнить, чем у Halyk)
- Условия рассрочки: 3/5 (сеть партнеров меньше, лимиты ниже чем у конкурентов)
- Удобство использования: 4/5 (хорошее мобильное приложение, но специфическая интеграция рассрочки через ForteMarket)
- Дополнительные преимущества: 5/5 (очень высокий кэшбэк)
Итоговый балл: 3.8
Сравнительная таблица: Карты рассрочки Казахстан 2026
| Параметр | Kaspi Red | Halyk #Bereke | ForteBlack |
|---|---|---|---|
| Макс. срок рассрочки | до 24 мес. | до 12 мес. | до 24 мес. (ForteMarket), до 12 мес. (партнеры) |
| Абон. плата | 1 995 KZT/мес за Kaspi Gold Premium | 0 KZT (при услов. обор.) | 999 KZT/мес (если нет оборота/остатка) |
| Макс. лимит | 1 500 000 KZT | 1 000 000 KZT | 800 000 KZT |
| Партнеры | >55 000 | >15 000 | >5 000 (+ ForteMarket) |
| Кэшбэк (вне рассрочки) | Kaspi Бонусы | до 1.5% | до 15% (партнеры), 1% (везде) |
| Годовая ставка (вне рассрочки) | До 36% (при снятии наличных или просрочке) | До 36% (при снятии наличных или просрочке) | До 36% (при снятии наличных или просрочке) |
| Итоговый балл | 4.5 | 4.5 | 3.8 |
Победитель по сценариям использования
- Для максимально широкого выбора и удобства («Король экосистемы»): Kaspi Red. Идеален для тех, кто активно пользуется всеми сервисами Kaspi.kz и ценит скорость проведения операций.
- Для экономных пользователей без абонентской платы («Выгода без условий»): Halyk #Bereke. Отличный выбор для тех, кто не хочет платить за ежемесячное обслуживание и редко просрочивает платежи, ценя возможность получить кэшбэк на обычные покупки.
- Для активных покупателей с кэшбэком («Максимальная отдача»): ForteBlack. Идеален для тех, кто активно совершает покупки, готов ориентироваться на ForteMarket и получать высокий кэшбэк.
Расчёт выгоды: Как экономить с картой рассрочки
Пример: Мария из Алматы хочет купить новый смартфон стоимостью 450 000 KZT. Выберем Halyk #Bereke, так как она предлагает 0% рассрочку без обязательных комиссий за обслуживание при оборотах.
Условия: Смартфон Galaxy S24, цена 450 000 KZT, рассрочка на 12 месяцев. Ежемесячный платеж составит 450 000 KZT / 12 = 37 500 KZT.
Выгода: Мария не платит проценты за использование банковских средств в течение 12 месяцев. Если бы она взяла потребительский кредит на ту же сумму под 24% годовых, то переплата составила бы около 54 000 KZT за год (рассчитано по аннуитетному графику). Использование карты рассрочки экономит ей 54 000 KZT. Кроме того, при активном использовании карты для других покупок, она получит до 1.5% кэшбэка.
Ограничения и подводные камни
- Партнерская сеть: Рассрочка работает только у партнеров банка. Вне партнерской сети покупки оплачиваются как обычные, могут начисляться проценты (если это кредитная карта) или не предоставляться рассрочка.
- Абонентская плата: Внимательно проверяйте условия бесплатного обслуживания (оборот, остаток). Невыполнение условий приводит к ежемесячным комиссиям (Kaspi Red ежемесячно 1995 KZT, ForteBlack 999 KZT при невыполнении).
- Просрочка платежей: Просрочка даже на один день ведет к штрафам и негативно влияет на кредитную историю (до 0.3% в день у Kaspi и Forte, 0.1% у Halyk).
- Досрочное погашение: Как правило, досрочное погашение рассрочки возможно без штрафов, но это всегда стоит уточнить.
- Скрытые комиссии: Внимательно читайте договор. Некоторые банки могут взимать комиссии за СМС-уведомления или другие дополнительные услуги.
Как воспользоваться картой рассрочки (общий алгоритм)
- Выбор карты: Определите, какая карта подходит вам больше всего, исходя из ваших потребностей и предпочтений (магазины, кэшбэк, комиссии).
- Подача заявки: Подайте онлайн-заявку на сайте или в мобильном приложении выбранного банка. Потребуется удостоверение личности и, возможно, подтверждение дохода.
- Получение карты: Дождитесь одобрения и получите карту в отделении банка или с доставкой курьером.
- Активация: Активируйте карту через мобильное приложение или банкомат.
- Покупка у партнера: Выберите товар у партнера банка, сообщите продавцу о желании оформить покупку в рассрочку. Оплатите картой.
- Контроль платежей: Следите за графиком платежей через мобильное приложение и вносите средства своевременно, чтобы избежать штрафов.
Почему это работает: Бизнес-модель карты рассрочки
Карты рассрочки работают по принципу, при котором банк зарабатывает не на процентах с клиента (в льготный период), а за счет комиссий, которые он получает от магазинов-партнеров. Магазины готовы платить комиссию (обычно 3-7% от стоимости покупки) за привлечение новых клиентов и увеличение объемов продаж. Для потребителя это выгодно тем, что он получает товар сразу, а платит частями без переплат. Банк также зарабатывает на дополнительных платных услугах (например, абонентская плата, штрафы за просрочку) и привлекает клиентов в свою экосистему для предложения других продуктов (депозиты, кредиты).
Что мы не тестировали
Данное исследование не охватывало краткосрочные микрозаймы, кредитные карты с грейс-периодом, а также рассрочку напрямую от магазинов без участия банка. Мы сосредоточились исключительно на банковских картах рассрочки. Мы также не рассматривали предложения от менее крупных банков, чтобы сохранить фокус на наиболее популярных и доступных продуктах.
Дата проверки: 2 апреля 2026 года. Вся информация основана на публичных данных банков и условиях, действующих на указанную дату. Рекомендуем уточнять актуальные условия на официальных сайтах Kaspi Bank (kaspi.kz), Halyk Bank (halykbank.kz) и ForteBank (forte.kz) перед оформлением.
📅 Проверено: 2026-04-02 | KZ | cards | iiibd.com