Медицинское страхование Казахстан 2026: ОСМС и частные программы сравнение
Информационный хаос на рынке медицинских услуг часто сбивает с толку. В Казахстане, где действует система обязательного социального медицинского страхования (ОСМС) и активно развиваются частные страховки, выбор оптимального варианта становится критически важным. Наша статья поможет разобраться в тонкостях обоих подходов, чтобы вы могли уверенно защитить свое здоровье и семейный бюджет в 2026 году.
Что это такое: ОСМС, ВМС и частные страховки
Прежде чем сравнивать, давайте четко определимся с понятиями.
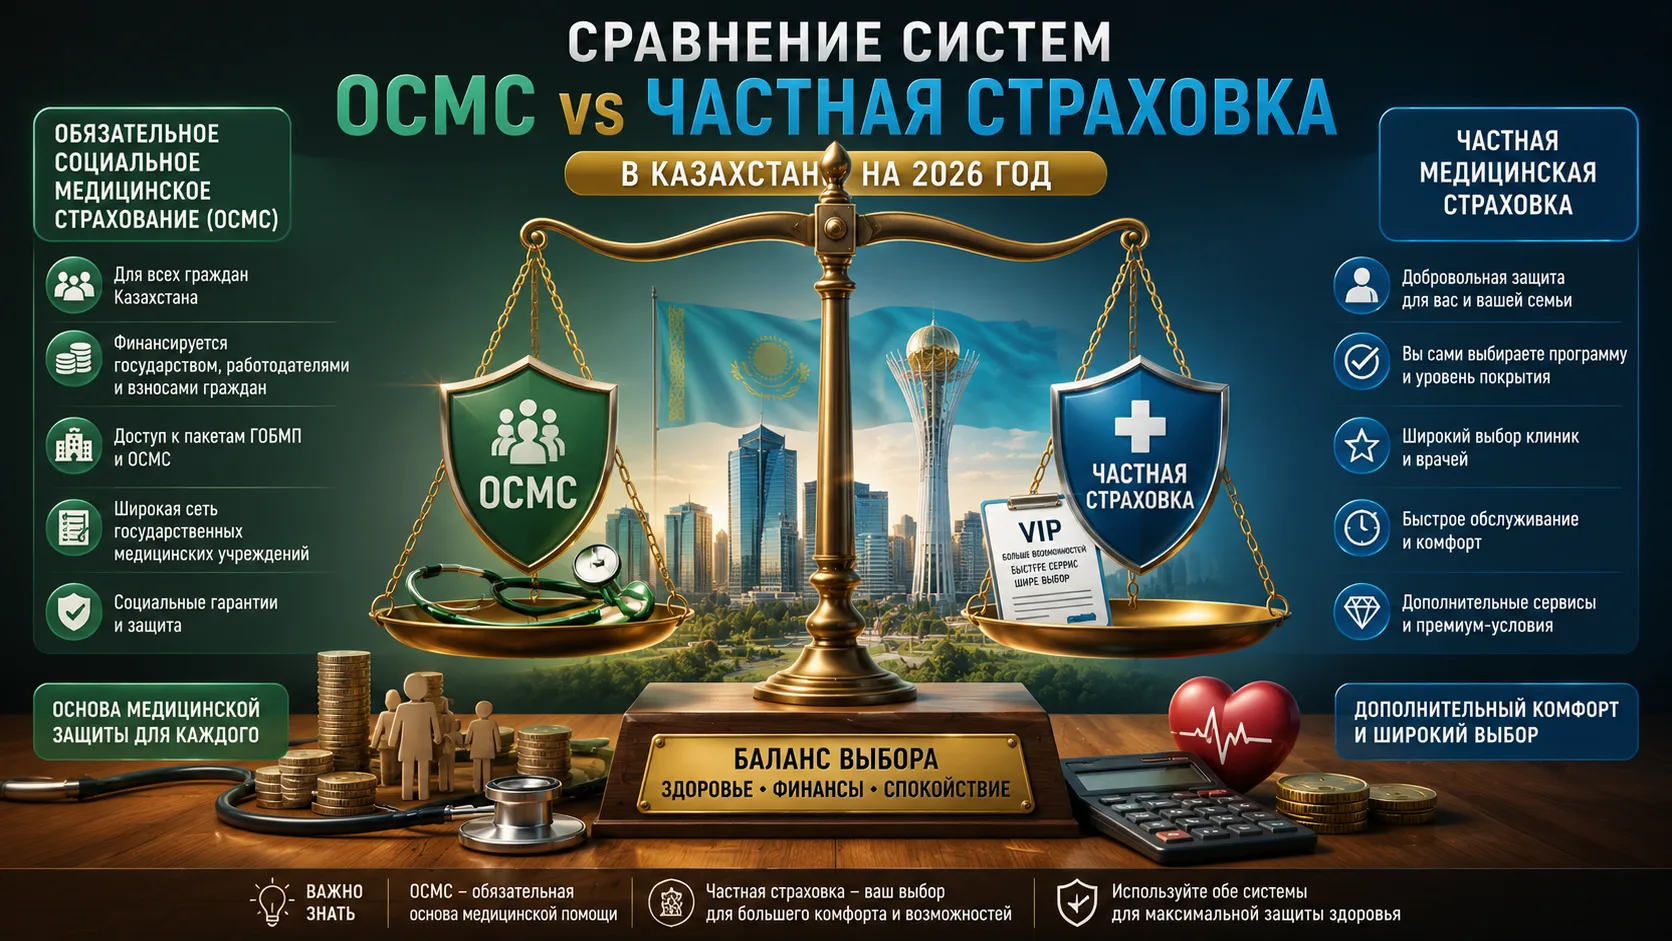
- Обязательное социальное медицинское страхование (ОСМС): Это государственная система, призванная обеспечить гражданам Казахстана доступ к базовому пакету медицинских услуг, финансируемая за счет взносов и отчислений работодателей и самозанятых. Она гарантирует минимально необходимый объем медпомощи.
- Гарантированный объем бесплатной медицинской помощи (ГОМБП): Это пакет услуг, предоставляемый всем гражданам Казахстана бесплатно, независимо от участия в ОСМС. В него входят экстренная помощь, лечение социально значимых заболеваний (туберкулез, диабет и др.), наблюдение беременных, паллиативная помощь.
- Добровольное медицинское страхование (ДМС) или частные страховки: Это коммерческие программы, которые предлагают страховые компании. Они расширяют объем и качество медицинских услуг, предоставляя доступ к платным клиникам, ускоренному получению помощи, индивидуальному выбору врачей и специализированным процедурам, не входящим в ГОМБП или ОСМС.
Если вы хотите узнать больше о том, как работает система ГОМБП, рекомендуем ознакомиться с нашей статьей о базовом пакете медицинских услуг в Казахстане.
Почему это важно: здоровье, финансы, уверенность
Грамотный выбор медицинской страховки — это не просто формальность, а стратегическое решение, напрямую влияющее на ваше благополучие:
- Защита здоровья: Возможность получить своевременную и качественную медицинскую помощь без нежелательных задержек.
- Финансовая безопасность: Предотвращение непредвиденных и часто высоких трат на лечение, особенно при серьезных заболеваниях или экстренных ситуациях. Стоимость лечения сложных заболеваний без страховки может исчисляться миллионами тенге.
- Психологический комфорт: Уверенность в завтрашнем дне, зная, что в случае проблем со здоровьем у вас есть четкий план действий и финансовая поддержка.
- Доступ к лучшим специалистам и клиникам: Частные страховки часто открывают двери к врачам высшей категории и современному оборудованию.
Иметь только ОСМС или только частную страховку? А может, их комбинация — лучший вариант? Именно об этом мы будем говорить дальше.
Как это работает: механизмы ОСМС и частного страхования
Система ОСМС
Как работает обязательное страхование:
- Взносы: Отчисления с заработной платы (для наемных работников) или фиксированные платежи (для самозанятых, ИП, физлиц). В 2026 году ожидается сохранение текущих ставок, например, для наемных работников это 2% от дохода, для ИП и самозанятых – 5% от 1,4 минимальной заработной платы, но данные требуют уточнения на момент публикации Закона о республиканском бюджете на соответствующий период.
- Накопления: Средства аккумулируются в Фонде социального медицинского страхования (ФСМС).
- Доступ к услугам: При обращении в медицинскую организацию (поликлинику, стационар), если у вас есть статус «Застрахован», вы получаете доступ к консультациям специалистов, диагностике, стационарному лечению, некоторым видам высокотехнологичной помощи.
Частное медицинское страхование
Принцип работы ДМС отличается:
- Выбор программы: Вы выбираете страховую программу, которая соответствует вашим потребностям и бюджету (например, «Амбулаторная помощь», «Стационар», «Стоматология»).
- Оплата полиса: Единовременная или ежемесячная оплата стоимости полиса страховой компании.
- Получение услуг: При наступлении страхового случая (заболевание, травма) вы обращаетесь в клинику из списка, указанного в договоре, и получаете услуги за счет страховой компании. Многие программы предусматривают прямой расчет с клиникой без вашего участия.
Практические способы применения: когда что выбрать
Выбор зависит от вашей ситуации, состояния здоровья и готовности к расходам.
- Только ОСМС: Подойдет тем, у кого нет хронических заболеваний, кто ограничен в бюджете и готов пользоваться услугами государственной медицины по месту прикрепления. Это базовый уровень защиты.
- ОСМС + Дополнительная амбулаторно-поликлиническая частная страховка: Отличный вариант для тех, кто хочет иметь доступ к более широкому кругу специалистов, сократить время ожидания приемов, проходить обследования в удобных частных клиниках, но не готов платить за стационарное лечение.
- ОСМС + Полный пакет частной страховки (амбулатория + стационар + стоматология): Идеальный выбор для семей с детьми, людей с хроническими заболеваниями, тех, кто ценит комфорт, оперативность и хочет быть уверенным в получении высококвалифицированной помощи в любой ситуации, не беспокоясь о стоимости процедур.
- Полностью частная страховка (без учета ОСМС): Вариант для иностранцев или граждан, которые по какой-то причине не участвуют в ОСМС (хотя большинству граждан РК участие в ОСМС обязательно), и готовы полностью покрывать медицинские услуги за счет коммерческого полиса.
Типичные ошибки при выборе страховки
Чтобы избежать разочарований, учтите следующие моменты:
- Не читать договор: Самая частая ошибка. Важно понимать, что покрывает полис, какие есть исключения, лимиты и франшизы.
- Выбирать только по цене: Дешевый полис может иметь очень ограниченный набор услуг или низкие лимиты возмещения.
- Игнорировать хронические заболевания: Многие частные страховки имеют исключения для уже имеющихся хронических болезней или вводят длительный период ожидания.
- Не проверять список клиник: Убедитесь, что в списке партнерских клиник есть те, которые вам подходят по местоположению и уровню сервиса.
- Не учитывать "период ожидания": Некоторые услуги (например, стоматология) могут быть доступны только через определенное время после покупки полиса.
Пошаговый алгоритм выбора медицинской страховки в Казахстане
- Оцените свои текущие потребности: Есть ли хронические заболевания? Как часто вы обращаетесь к врачам? Есть ли дети? Планируете ли беременность?
- Изучите объем ГОМБП и ОСМС: Убедитесь, что вы застрахованы в системе ОСМС и знаете, какие услуги вам доступны бесплатно. (Проверить статус можно на сайте ФСМС).
- Определите дефицит: Какие услуги вам нужны, но не покрываются ОСМС? (Например, посещение конкретного частного врача, расширенная диагностика, стоматология).
- Сформулируйте запрос для частных компаний: Определите желаемый пакет услуг и ваш бюджет.
- Сравните предложения страховых компаний: Изучите минимум 3-5 предложений от разных страховых компаний. Особое внимание уделите перечню услуг, лимитам, исключениям и списку клиник.
- Прочитайте договор внимательно: Не стесняйтесь задавать вопросы менеджеру страховой компании.
- Примите решение: Выберите оптимальный полис, исходя из соотношения "цена-качество-покрытие".
Частые вопросы
В чем главное отличие ОСМС от частной страховки?
ОСМС — это обязательная государственная система с базовым пакетом услуг в государственных и некоторых частных клиниках, финансируется за счет взносов. Частная страховка (ДМС) — это коммерческий продукт, расширяющий объем и качество услуг, предоставляющий доступ к широкой сети частных клиник по выбору, оплачиваемый вами напрямую страховой компании.
Можно ли не платить за ОСМС, если у меня есть частная страховка?
Нет, участие в ОСМС обязательно для всех граждан Казахстана, включая официально трудоустроенных, ИП, самозанятых и ряд других категорий. Частная страховка является дополнением, а не заменой ОСМС.
Покрывает ли ОСМС стоматологические услуги?
В объеме ОСМС предусмотрена только экстренная стоматологическая помощь (например, при острой боли, травмах) для определенных категорий населения (дети до 18 лет, беременные, пенсионеры и др.). Плановое лечение зубов, как правило, оплачивается отдельно или входит в некоторые пакеты частного медицинского страхования.
Итоги: что выбрать в 2026 году
В 2026 году оптимальным решением для большинства граждан Казахстана будет комбинация ОСМС и добровольного медицинского страхования. ОСМС обеспечит базовый уровень защиты, а частный полис позволит получить доступ к комфорту, оперативности и расширенному спектру услуг в частных клиниках. Это даст максимальную уверенность в завтрашнем дне и защитит ваш бюджет от непредвиденных медицинских расходов.
Что делать дальше
- Проверьте свой статус в системе ОСМС через электронное правительство (egov.kz) или сайт ФСМС.
- Определите, какие медицинские услуги для вас наиболее важны и не покрываются ОСМС.
- Начните изучать предложения ведущих страховых компаний Казахстана по добровольному медицинскому страхованию.
Рекомендуемые материалы
- Как выбрать лучшую стоматологическую страховку в Казахстане
- Сравнение программ по страхованию критических заболеваний
- Пошаговое руководство: как получить высокотехнологичную медицинскую помощь в Казахстане
Краткий вывод
ОСМС обеспечивает базовую, но обязательную медицинскую защиту. Частное страхование расширяет ваши возможности, предлагая комфорт, скорость и выбор клиник. Комбинация этих двух систем — самый разумный подход к управлению рисками здоровья в Казахстане в 2026 году, позволяющий не только получить качественные услуги, но и значительно сэкономить в долгосрочной перспективе.
Список наиболее частых ошибок при выборе медстраховки:
- Полагаться только на ОСМС при наличии серьезных хронических заболеваний.
- Недооценивать стоимость платных услуг вне ОСМС.
- Покупать ДМС, не изучив исключения и лимиты.
- Не проверять список партнерских клиник у страховой компании.
- Игнорировать "период ожидания" для некоторых услуг ДМС.
Чек-лист внедрения:
- Проверьте свой статус ОСМС.
- Оцените свои реальные потребности в медицинских услугах.
- Составьте список интересующих вас видов медпомощи (консультации, анализы, стационар, стоматология).
- Получите предложения от 3-х страховых компаний по ДМС.
- Сравните их по покрытию, лимитам, исключениям и стоимости.
- Убедитесь, что вас устраивают клиники-партнеры.
- Тщательно изучите договор перед подписанием.
| Параметр | ОСМС | Частная страховка (ДМС) |
|---|---|---|
| Финансирование | Отчисления и взносы граждан и работодателей | Прямые платежи клиента страховой компании |
| Обязательность участия | Да, для большинства категорий граждан | Нет, добровольно |
| Объем услуг | Базовый, определяется государством | Расширенный, согласно выбранной программе, может включать специализированные услуги |
| Выбор клиник | По месту прикрепления (государственные, частично частные по договору с ФСМС) | Широкий выбор частных клиник из списка партнеров |
| Очереди и ожидание | Возможны | Минимальные или отсутствуют |
| Стоматология | Только экстренная для отдельных категорий | Как правило, входит в расширенные пакеты или как отдельная опция |
| Срок действия | Постоянно, при условии уплаты взносов | Обычно 1 год, с возможностью продления |
| Стоимость для клиента | Ежемесячные взносы (2% от дохода или фиксированные платежи) | От 50 000 до 500 000 KZT и выше в год, зависит от объема услуг и страховой компании |
| Пример: консультация узкого специалиста | Через терапевта, по направлению, ожидание. Бесплатно. | Запись напрямую, в выбранную клинику, без ожидания. Покрытие до лимита. |
Расчёт выгоды на примере: Предположим, вы ежегодно тратите 150 000 KZT на платные консультации узких специалистов, анализы и УЗИ в частных клиниках. Купив полис ДМС стоимостью 100 000 KZT с покрытием на эти услуги в 300 000 KZT, ваша чистая экономия составит 50 000 KZT. Плюс вы получаете гарантию покрытия более дорогих процедур при необходимости. При этом вы продолжаете платить взносы в ОСМС (например, 2% от зарплаты в 300 000 KZT = 6 000 KZT/месяц или 72 000 KZT/год). Общая сумма затрат – 172 000 KZT. Если услуг понадобится на 300 000 KZT, вы сэкономите 128 000 KZT (300 000 - 172 000).
Ограничения и подводные камни:
- Исключения: Многие частные страховки не покрывают онкологические заболевания, ВЗВИЧ, психические расстройства, косметологические процедуры, некоторые виды хронических заболеваний (если они были диагностированы до покупки полиса) или вводят по ним длительный период ожидания (например, 3-6 месяцев).
- Лимиты: На каждую услугу или на полис в целом может быть установлен денежный лимит. Если стоимость лечения превысит этот лимит, разницу придется доплачивать самостоятельно.
- Франшиза: Сумма, которую клиент оплачивает из своего кармана при наступлении страхового случая. Чем выше франшиза, тем дешевле полис.
Как воспользоваться:
- Для ОСМС: Иметь статус "Застрахован", обратиться в поликлинику по месту прикрепления, получить направление к специалисту или на обследование.
- Для частной страховки: Связаться со страховой компанией (часто через мобильное приложение или по телефону) перед обращением в клинику, получить гарантийное письмо или подтверждение оплаты, затем посетить врача.
Почему это работает (бизнес-модель):
Страховые компании работают по принципу распределения рисков. Большинство клиентов платят взносы, но лишь малая часть из них предъявляет крупные и дорогостоящие иски. Аккумулированные средства позволяют покрывать расходы тех, кто нуждается в помощи, при этом компания остается в плюсе за счет эффективного управления ресурсами и андеррайтинга. ОСМС работает схожим образом, но на государственном уровне, обеспечивая социальную защиту населения.
Дата проверки: 2 июля 2024 года. Информация актуальна на текущий момент, в части прогнозов на 2026 год, официальные данные по тарифам и условиям будут доступны после принятия соответствующего законодательства Республики Казахстан на 2026 год.
📅 Проверено: 2026-07-02 | KZ | health | iii Best Deal