Семейный бюджет — не экзамен на бережливость и не запрет на радости. Это общий план доходов и расходов, который помогает семье принимать решения. Начать можно с заметки в телефоне и выписки по счёту — без сложных приложений и обещаний быстро разбогатеть.
Что значит вести бюджет
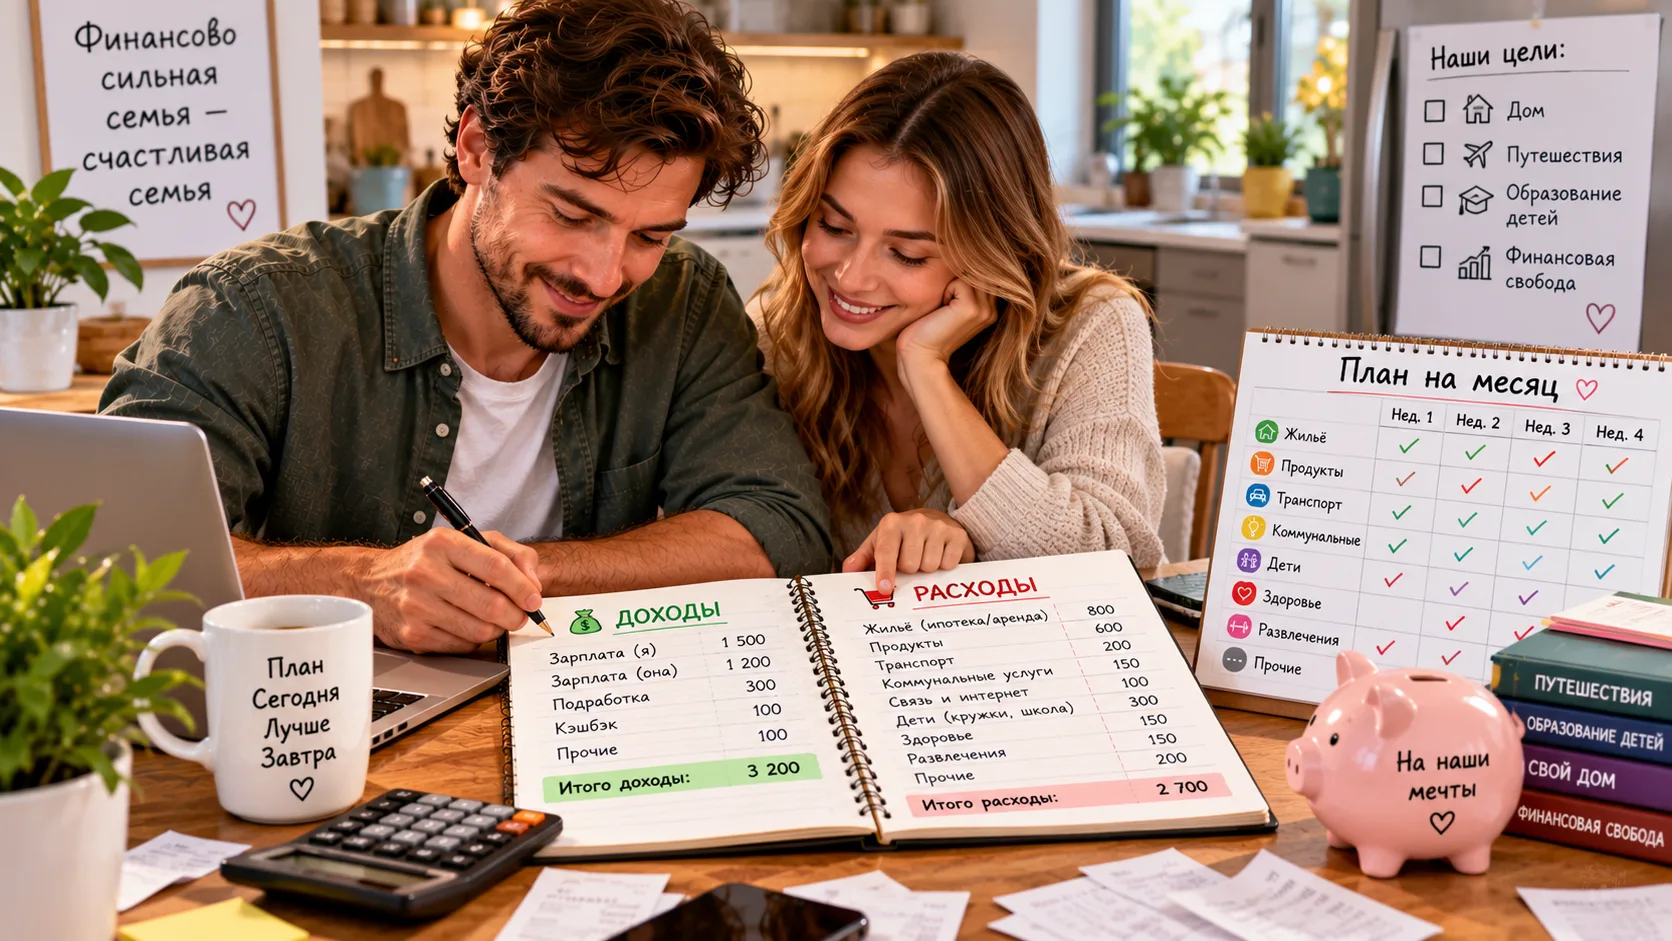
Бюджет — запись доходов и расходов за период, обычно за месяц. Представьте резервуар: поступления наполняют его, платежи и покупки расходуют запас, а план помогает вовремя замечать его уровень.
Подойдёт таблица, приложение или короткий еженедельный разговор. Главное, чтобы формат был понятен семье и не превращался в контроль одного взрослого над другим.
Зачем семье общий план
Без записей легко забыть ежегодный платёж или спорить о деньгах на основе разных воспоминаний. Учёт помогает видеть цифры и проверять, посильна ли цель — например, оплатить обучение или заменить технику.
Бюджет не увеличивает доход сам по себе. Если расходы почти равны поступлениям, не нужно «урезать всё»: сначала разберитесь со сроками платежей, доступной поддержкой и возможными вариантами.
Как устроен простой семейный бюджет
Разделите записи на четыре понятные части:
- Доходы: зарплата после удержаний и другие поступления; нерегулярные отмечайте отдельно.
- Обязательные расходы: жильё, коммунальные услуги, связь, транспорт, платежи по долгам.
- Переменные расходы: продукты, бытовые покупки, здоровье и досуг.
- Редкие траты и цели: ремонт, подарки, сезонные платежи и посильные накопления.
Сначала записывайте реальность. CFPB советует сверять расходы по выпискам и учитывать редкие траты, просматривая несколько месяцев. Это ориентир по учёту, а категории и суммы семья выбирает сама: руководство по оценке расходов и образец месячного бюджета.
Как начать вести бюджет: план на первую неделю
- Выберите формат. Таблица, блокнот или приложение — не ищите идеальный инструмент.
- Сверьте операции. Посмотрите банковские выписки и наличные расходы; если истории нет, начните записывать сегодня.
- Запишите доход и даты. Нерегулярные и ещё не полученные суммы отмечайте отдельно. Добавьте сроки обязательных платежей.
- Сгруппируйте траты. Начните с крупных категорий, не записывая каждую мелочь отдельной строкой.
- Найдите редкие расходы. Проверьте историю за несколько месяцев; неизвестную сумму пока отметьте для уточнения.
- Выберите одну цель. Например, проверить подписки или учесть ближайший плановый платёж. Не меняйте все привычки сразу.
Пример: куда исчезают 200 рублей
Предположим, семья получила 2 600 BYN, а записанные расходы составили 2 400 BYN. Это условный пример арифметики, не рекомендация и не «средний бюджет». Если забыть сезонные покупки или подарки, остаток в 200 BYN останется только на бумаге.
| Запись | Условная сумма | Что проверить |
|---|---|---|
| Поступления | 2 600 BYN | Все ли деньги уже получены? |
| Записанные расходы | 2 400 BYN | Учтены ли наличные и редкие платежи? |
| Предварительный остаток | 200 BYN | Что ещё предстоит оплатить? |
После проверки остаток может уменьшиться — это не провал, а более точная картина. Если он есть, семья решит, оставить ли деньги на ближайшие расходы или направить часть на цель.
Как договориться о правилах без ссор
Начните не с «кто сколько потратил», а с вопроса: «Какую проблему мы хотим решить?» Например, заранее планировать платежи или меньше удивляться перед концом месяца.
- Обсудите доходы и общие обязательства, влияющие на план.
- Заранее договоритесь о личных расходах, не проверяя каждую покупку задним числом.
- Назначьте короткую сверку и меняйте план, если изменились доход или обстоятельства.
Если разговор превращается в конфликт, вернитесь к нему в спокойное время и обсуждайте цифры и договорённости, а не характер близкого человека.
Ошибки на старте
- Планировать вместо учёта. Сначала выясните фактические расходы.
- Забывать редкие платежи. Они могут съесть бумажный остаток.
- Ставить недостижимые ограничения. План, запрещающий все радости, трудно поддерживать.
- Считать кредит доходом. Заёмные деньги — обязательство, а не свободный остаток.
- Искать идеальное приложение. Простая регулярная запись полезнее заброшенной системы.
Частые вопросы
Нужно ли делить доход по правилу 50/30/20?
Нет, это ориентир, а не стандарт. При других доходах, жилье и обязательствах проценты могут не подойти. Начните с фактических расходов и обязательных платежей.
Что делать, если доход каждый месяц разный?
Записывайте поступления и даты отдельно. Не считайте лучший месяц гарантией: учитывайте ближайшие обязательства и не распределяйте ещё не полученные деньги.
Как вести бюджет, если партнёр не хочет участвовать?
Начните со своих расходов и предложите обсудить одну общую цель без требования сразу вести таблицу вдвоём. По общим платежам договоритесь о суммах и сроках. Если финансовый контроль вызывает страх, важнее безопасность и поддержка, а не общий файл.
Что делать дальше
Сегодня запишите ближайший платёж, расходы за обычную неделю и одну предстоящую редкую трату. Через неделю сравните записи с памятью: это даст первую картину бюджета.
Рекомендуемые материалы
Если хотите увидеть, как учёт операций связан с выбором карты, изучите материал о дебетовых картах с манибэком и проверяйте условия конкретного банка перед оформлением. Для расходов именно бизнеса есть отдельная страница аудита расходов; личный семейный бюджет и аудит компании — разные задачи.
Краткий вывод
Чтобы начать вести бюджет, не нужен финансовый талант: нужны записи и спокойный разговор. Сначала наблюдайте, потом меняйте. Даже если свободного остатка нет, план поможет увидеть ограничения и искать варианты без самообвинения.
Чек-лист внедрения
- ☐ Выбрал простой формат, которым действительно удобно пользоваться.
- ☐ Записал доходы после обязательных удержаний и даты поступлений.
- ☐ Добавил регулярные, переменные и редкие расходы.
- ☐ Проверил записи по выпискам и наличным расходам.
- ☐ Обсудил с близкими одну общую цель и правила личных расходов.
- ☐ Назначил короткую еженедельную или ежемесячную сверку.
👉 Хочешь так же экономить или зарабатывать?
👉 Обучение
👉 Telegram: @BratDobrey
👉 Заявка: в комментариях