Суть предложения: Как выбрать лучшую бонусную программу
В Беларуси количество бонусных программ и карт лояльности растет с каждым днем. От кешбэка до баллов, от рассрочки до скидок – разобраться в этом многообразии бывает непросто. Наша цель – предоставить вам инструмент для объективного сравнения, чтобы вы всегда выбирали программу, максимально выгодную именно для вас.
Бонусные программы – это системы поощрения клиентов, призванные стимулировать повторные покупки и формировать лояльность. Они предлагают различные формы вознаграждений: кешбэк (возврат части денег), баллы (которые можно обменять на товары или скидки), прямые скидки, услуги в рассрочку и многое другое. Ключевая задача – понять, какая из этих форм вознаграждения действительно принесет вам финансовую выгоду, а не станет просто маркетинговым ходом.
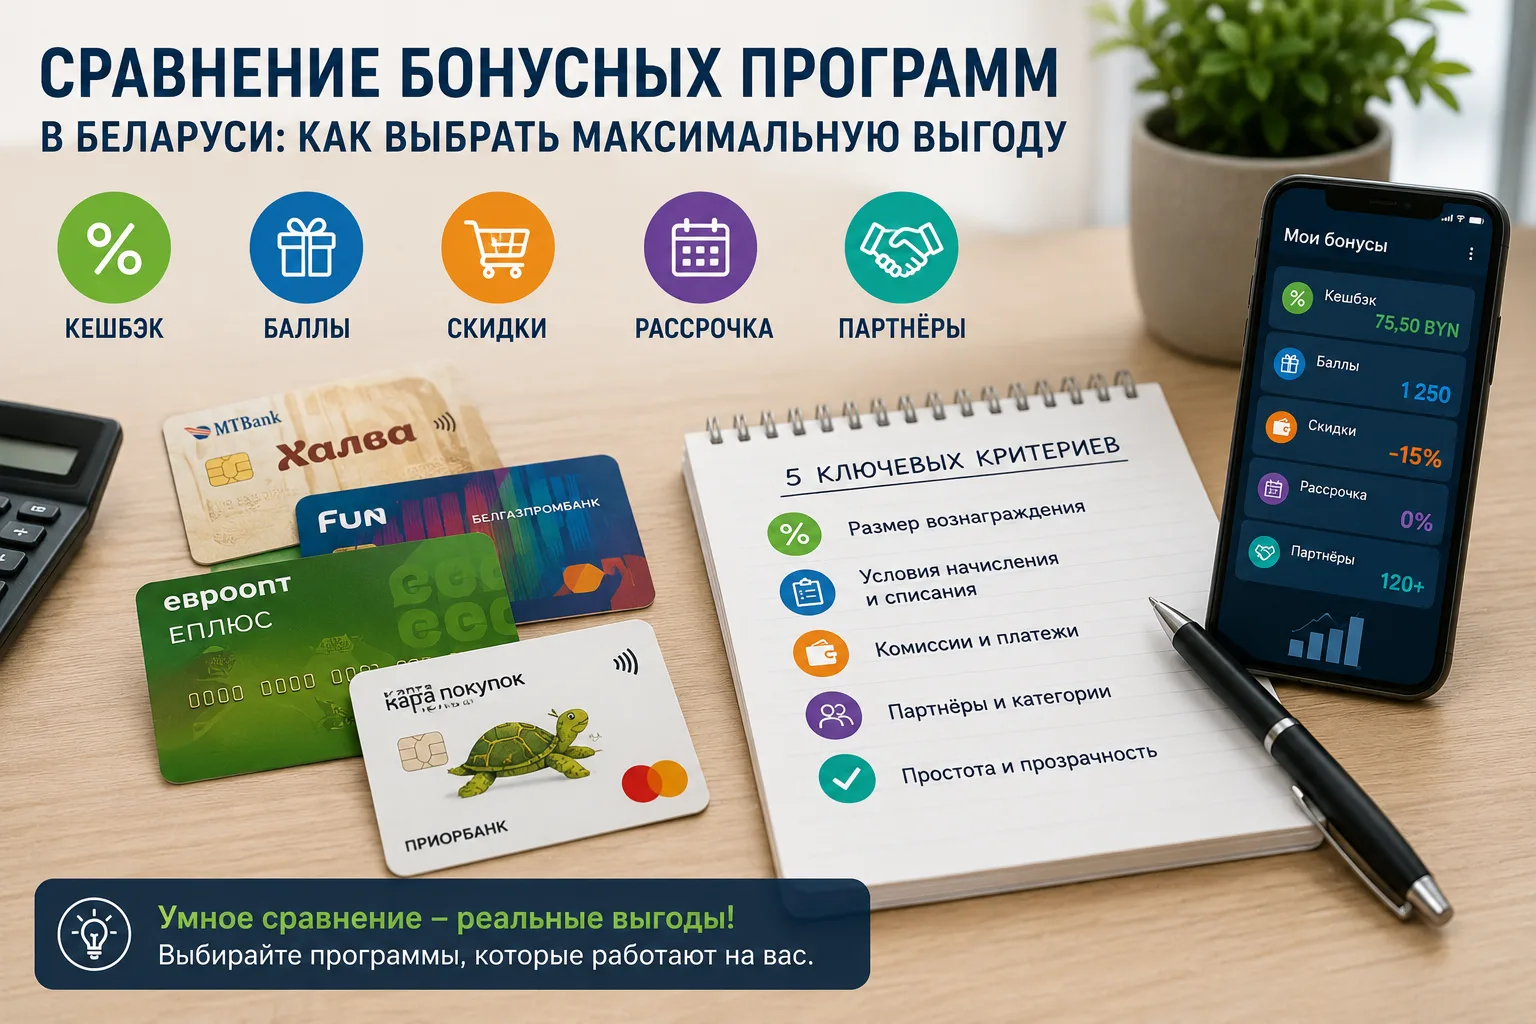
5 ключевых критериев для сравнения бонусных программ
- Размер вознаграждения (% или баллы): Это базовая цифра, но не всегда самая важная. Программы с высоким % кешбэка могут иметь низкие лимиты или сложные условия начисления. Например, «Халва» от МТБанка предлагает рассрочку до 12 месяцев у партнеров, а Карта Fun от Белгазпромбанка – кешбэк до 10% в отдельных категориях.
- Условия начисления и списания: Есть ли минимальная сумма покупки для начисления бонусов? Когда они сгорают? Как происходит конвертация баллов в рубли? Например, баллы ЕПЛЮС (Евроопт) можно потратить только в магазинах сети.
- Дополнительные комиссии и платежи: Плата за выпуск карты, годовое обслуживание, СМС-оповещения – все это уменьшает вашу реальную выгоду. Например, у некоторых кредитных карт с кешбэком может быть платное обслуживание.
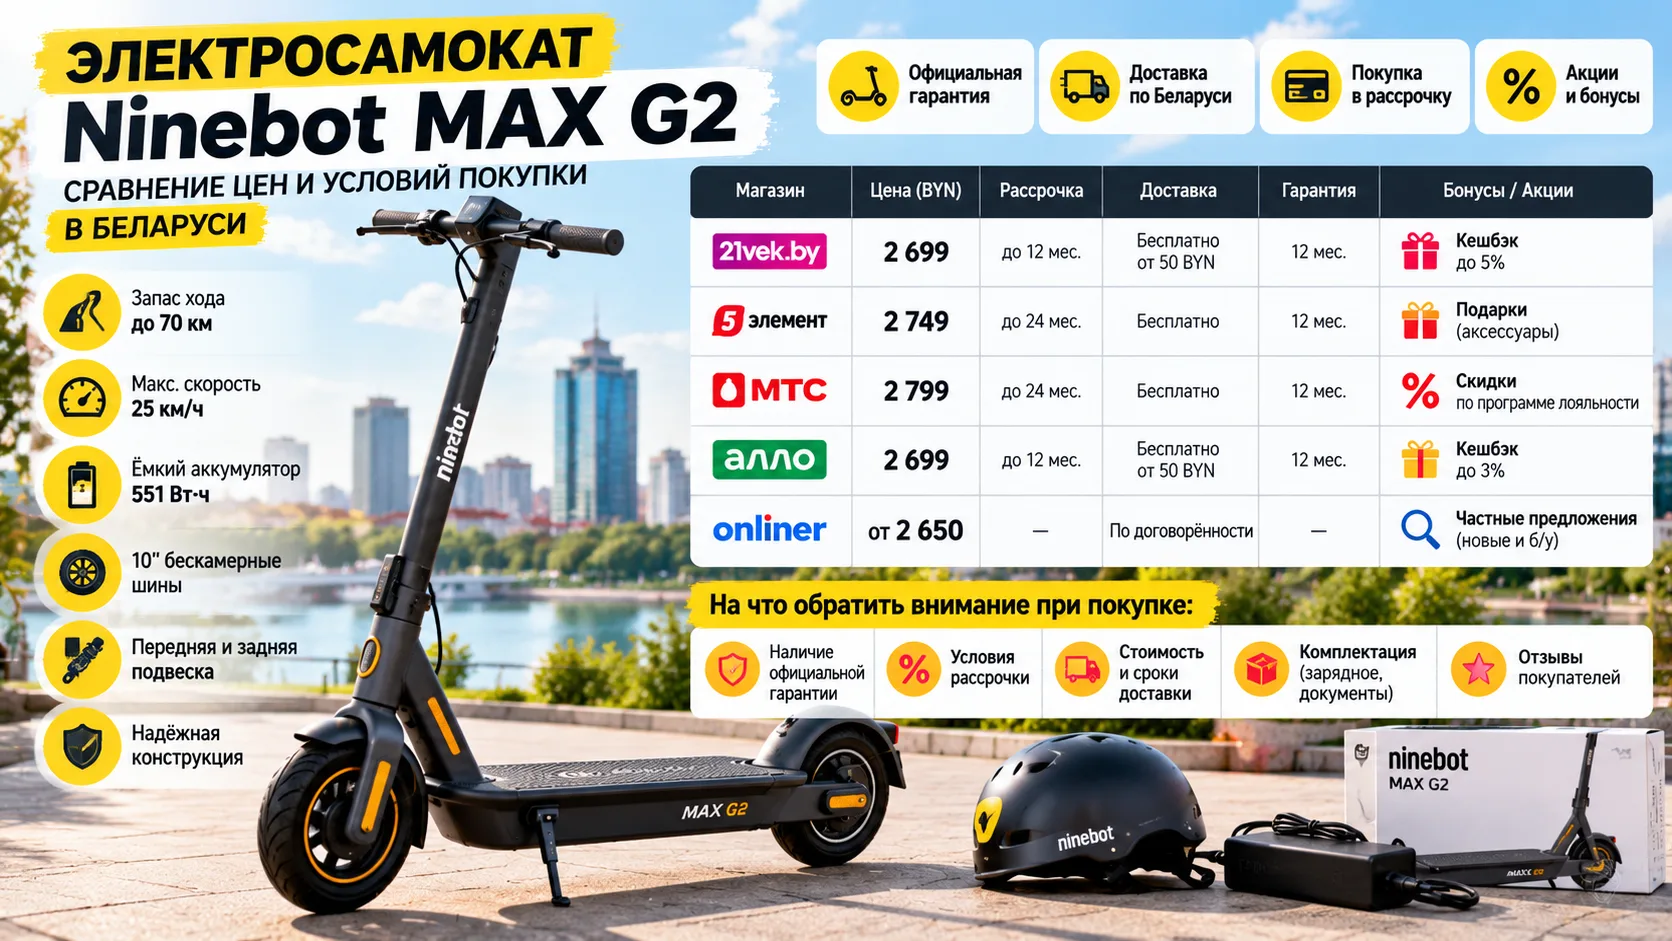
- Сеть партнеров и категории товаров: Если вы активно покупаете в «21vek.by» или «5 элемент», то вам нужны программы, которые дают бонусы именно там. Карты рассрочки, такие как «Халва» или «Черепаха» (Приорбанк), имеют широкую, но ограниченную сеть партнеров.
- Простота использования и прозрачность условий: Программа не должна требовать от вас доктора математических наук для понимания ее выгоды. Все условия должны быть четко прописаны и легкодоступны.
Расчёт выгоды: Пример с кешбэком и рассрочкой
Давайте сравним две популярные опции на конкретном примере Марии из Минска, которая планирует купить телевизор за 2500 BYN и бытовую технику на 500 BYN в течение месяца.
Сценарий 1: Карта с кешбэком (Например, условная «Кешбэк-карта» предлагает 3% кешбэка на бытовую технику, с лимитом начисления 75 BYN в месяц)
- Покупка телевизора: 2500 BYN * 3% = 75 BYN кешбэка.
- Покупка бытовой техники: 500 BYN * 3% = 15 BYN кешбэка.
- Итого кешбэк до лимита: 75 BYN. (Здесь лимит 75 BYN сработал на телевизоре, поэтому с покупки бытовой техники Мария кешбэк не получит).
- Чистая выгода по кешбэку: 75 BYN.
Сценарий 2: Карта рассрочки (Например, карта «Халва» от МТБанка, предлагает 6 месяцев рассрочки у партнеров, без процентов)
- Покупка телевизора (у партнера Халвы): 2500 BYN в рассрочку на 6 месяцев. Ежемесячный платеж: 2500 / 6 = 416.67 BYN.
- Покупка бытовой техники (у партнера Халвы): 500 BYN в рассрочку на 6 месяцев. Ежемесячный платеж: 500 / 6 = 83.33 BYN.
- Экономия: Отсутствие необходимости выводить всю сумму сразу позволяет сохранить деньги на депозите (если он есть) или избежать использования кредитных средств с процентами. Если бы Мария взяла кредит под 15% годовых на 6 месяцев для такой покупки, её переплата составила бы около 190 BYN. Рассрочка позволяет эти деньги сэкономить.
- Чистая выгода по рассрочке: экономия на процентах по кредиту до 190 BYN за 6 месяцев. Даже без депозита, рассрочка повышает финансовую гибкость.
Вывод для Марии: если у нее нет свободных 3000 BYN и она не хочет брать дорогой кредит, рассрочка на «Халве» выгоднее. Если деньги есть, но она редко покупает в рассрочку и предпочитает сразу получить скидку, кешбэк-карта даст 75 BYN прямой экономии. Максимальная выгода будет, если комбинировать: купить телевизор в рассрочку, а мелкую технику — с кешбэком, если это позволяет кредитный лимит и условия программы.
Сравнение с альтернативами: Кешбэк vs. Баллы vs. Рассрочка
В Беларуси распространены три основные формы бонусных программ. Давайте сравним их по ключевым параметрам:
| Параметр | Кешбэк (например, Карта Fun) | Баллы (например, ЕПЛЮС) | Рассрочка (например, Халва) |
|---|---|---|---|
| Простота понимания | Высокая (прямой возврат части денег) | Средняя (нужна конвертация, часто 1 балл = 1 BYN) | Средняя (понимание сроков, партнеров) |
| Гибкость использования | Высокая (деньги можно тратить как угодно) | Низкая (обычно только у партнера, где начислены) | Низкая (только у партнеров программы) |
| Ограничения | Лимиты начисления, категории, платные услуги | Срок действия, мин. сумма для списания, сгорание | Сеть партнеров, сроки, лимиты, доп. опции |
| Реальная выгода | До 15% на акционные предложения, 1-3% базовый | До 5-10% в некоторых сетях | Экономия на процентах по кредиту от 15% годовых и выше |
Ограничения и подводные камни
- Сроки действия баллов/бонусов: Многие программы устанавливают срок, после которого неиспользованные баллы или бонусы «сгорают». Например, у некоторых бонусных программ банков это может быть 12 месяцев.
- Минимальная сумма для использования: Некоторые программы требуют накопить определенную сумму баллов, прежде чем их можно будет потратить.
- Исключения по категориям/товарам: Часто кешбэк не начисляется на акционные товары, оплату услуг ЖКХ, мобильной связи, алкоголь и табак. Всегда проверяйте список исключений.
- Навязанные услуги: Иногда для получения лучшего кешбэка приходится подключать платные СМС-оповещения или страховые услуги.
- Дифференцированный кешбэк: Частые изменения категорий с повышенным кешбэком требуют постоянного мониторинга, что может быть неудобно.
- Увеличение стоимости товаров в рассрочку: Хотя официально «0% переплат», некоторые продавцы могут закладывать затраты на рассрочку в базовую цену товара. Сравнивайте цены у разных продавцов!
Когда бонусная программа НЕ выгодна?
Бонусная программа становится невыгодной, если:
- Вы платите за нее больше, чем получаете (например, годовое обслуживание 50 BYN, а кешбэк за год составил 30 BYN).
- Условия начисления слишком сложные или требуют от вас покупки ненужных товаров.
- Вы не успеваете использовать бонусы до их сгорания из-за редких покупок.
- Вы используете карту рассрочки у непартнеров, где начисляются большие комиссии. Например, при снятии наличных с карты рассрочки «Халва» комиссия составляет до 12,9%.
Чеклист: 5 вопросов перед оформлением бонусной карты или рассрочки
- Реальная ли моя выгода? Посчитайте, сколько вы получите и сколько потратите на обслуживание.
- Где я обычно делаю покупки? Совпадает ли сеть партнеров с вашими обычными магазинами (например, «Евроопт», «21vek.by», «ОМА»).
- Как быстро «сгорят» бонусы (если они есть)? Успеете ли вы их потратить?
- Есть ли скрытые комиссии? Внимательно изучите тарифы банка.
- Какой у меня финансовый профиль? Нужна ли мне гибкость рассрочки или прямая экономия кешбэка?
Как воспользоваться: Пошаговый алгоритм выбора
- Определите ваши основные траты: Создайте список магазинов и категорий товаров, на которые вы тратите больше всего денег (продукты, бытовая техника, стройматериалы в «Миле» или «Электросиле»).
- Изучите предложения банков и ритейлеров: Посмотрите карты «Халва» (МТБанк), «Карта Fun» (Белгазпромбанк), «Черепаха» (Приорбанк), программы лояльности крупных сетей («ЕПЛЮС» Евроопт, бонусные карты 5 элемент, 21vek.by).
- Примените 5 критериев сравнения: Оцените по ним выбранные программы.
- Сделайте расчет выгоды: Используйте наш пример с Марией, подставив ваши данные.
- Проверьте ограничения: Ознакомьтесь с условиями начисления, списания, исключениями.
- Примите решение: Выберите программу, которая дает максимальную чистую выгоду для вашего профиля расходов.
Почему это работает: Бизнес-модель
Бонусные программы — это инструмент стимулирования спроса и повышения лояльности. Банки и ритейлеры готовы делиться частью своей прибыли (маржи) или предоставлять отсрочку платежа за счет увеличения оборота и притока новых клиентов. Например, банки получают комиссию от магазинов за операции по своим картам (интерчейндж) и за привлечение клиентов, которые в перспективе могут воспользоваться другими, более дорогими услугами. Ритейлеры увеличивают продажи и получают доступ к данным о покупательских предпочтениях. Таким образом, ваша «выгода» – это часто часть маркетингового бюджета компании, которую она с радостью потратит, чтобы вы выбрали именно ее.
Дата проверки: 19 мая 2026 года. Вся информация основана на публичных данных банков и торговых сетей Беларуси.
📅 Проверено: 2026-05-19 | BY | cards | iii Best Deal