Рынок кэшбэка и карт рассрочки в Беларуси активно развивается, реагируя на растущий интерес потребителей к оптимизации расходов. По данным ЕРИП, объем платежей в рассрочку в 2024 году увеличился на 18% по сравнению с предыдущим годом, а средний размер платежа составил 250 BYN. Появление новых финансовых продуктов стимулирует конкуренцию, предлагая белорусам разнообразные инструменты для умных покупок. В этом руководстве мы подробно рассмотрим три ведущие карты рассрочки в Беларуси на 2026 год: Халва, Карта Fun и Черепаха, чтобы помочь вам сделать осознанный выбор.
Пользователи в Беларуси всё чаще обращают внимание на возможность не только растянуть оплату, но и получить дополнительные бонусы или кэшбэк. Например, по данным Белстата, средний чек в ритейле за последние два года вырос на 10-12%, что делает инструменты рассрочки еще более актуальными для планирования семейного бюджета. Наш анализ позволит выявить ключевые преимущества и потенциальные недостатки каждого предложения, чтобы вы могли максимизировать свою выгоду.
Суть предложения: Условия ведущих карт рассрочки в Беларуси
Карта «Халва» от МТБанка
«Халва» — одна из первых и наиболее узнаваемых карт рассрочки в Беларуси. Она позволяет совершать покупки в широкой сети магазинов-партнеров без переплат, разбивая сумму на несколько ежемесячных платежей. Срок рассрочки варьируется от 1 до 24 месяцев в зависимости от магазина-партнера и проводимой акции. Карту можно оформить с лимитом до 5 000 BYN. За обслуживание карты плата, как правило, не взимается при наличии операций, но могут быть комиссии за снятие наличных вне партнерской сети или просрочки платежей. Важное преимущество – возможность получения кэшбэка до 1% за собственные средства вне сети партнеров.
Карта «Карта Fun» от Белгазпромбанка
«Карта Fun» предлагает рассрочку на срок до 12 месяцев у партнеров банка. Лимит по карте может достигать 10 000 BYN. Отличительной особенностью является возможность использования как рассрочки, так и собственных средств. При оплате собственными средствами вне сети партнеров начисляется кэшбэк до 1%.
Карта «Черепаха» от Приорбанка
Карта «Черепаха» выделяется среди конкурентов длительными сроками рассрочки, которые могут достигать 24-36 месяцев в отдельных магазинах-партнерах. Лимит по карте до 15 000 BYN. Приорбанк акцентирует внимание на прозрачности условий и широкой сети партнеров, включающей не только крупные сети, но и множество небольших магазинов. Плата за выпуск карты составляет 9.90 BYN, годовое обслуживание 1.99 BYN/месяц (может быть бесплатным при определенных условиях).
Сравнение карт рассрочки: Халва vs Карта Fun vs Черепаха
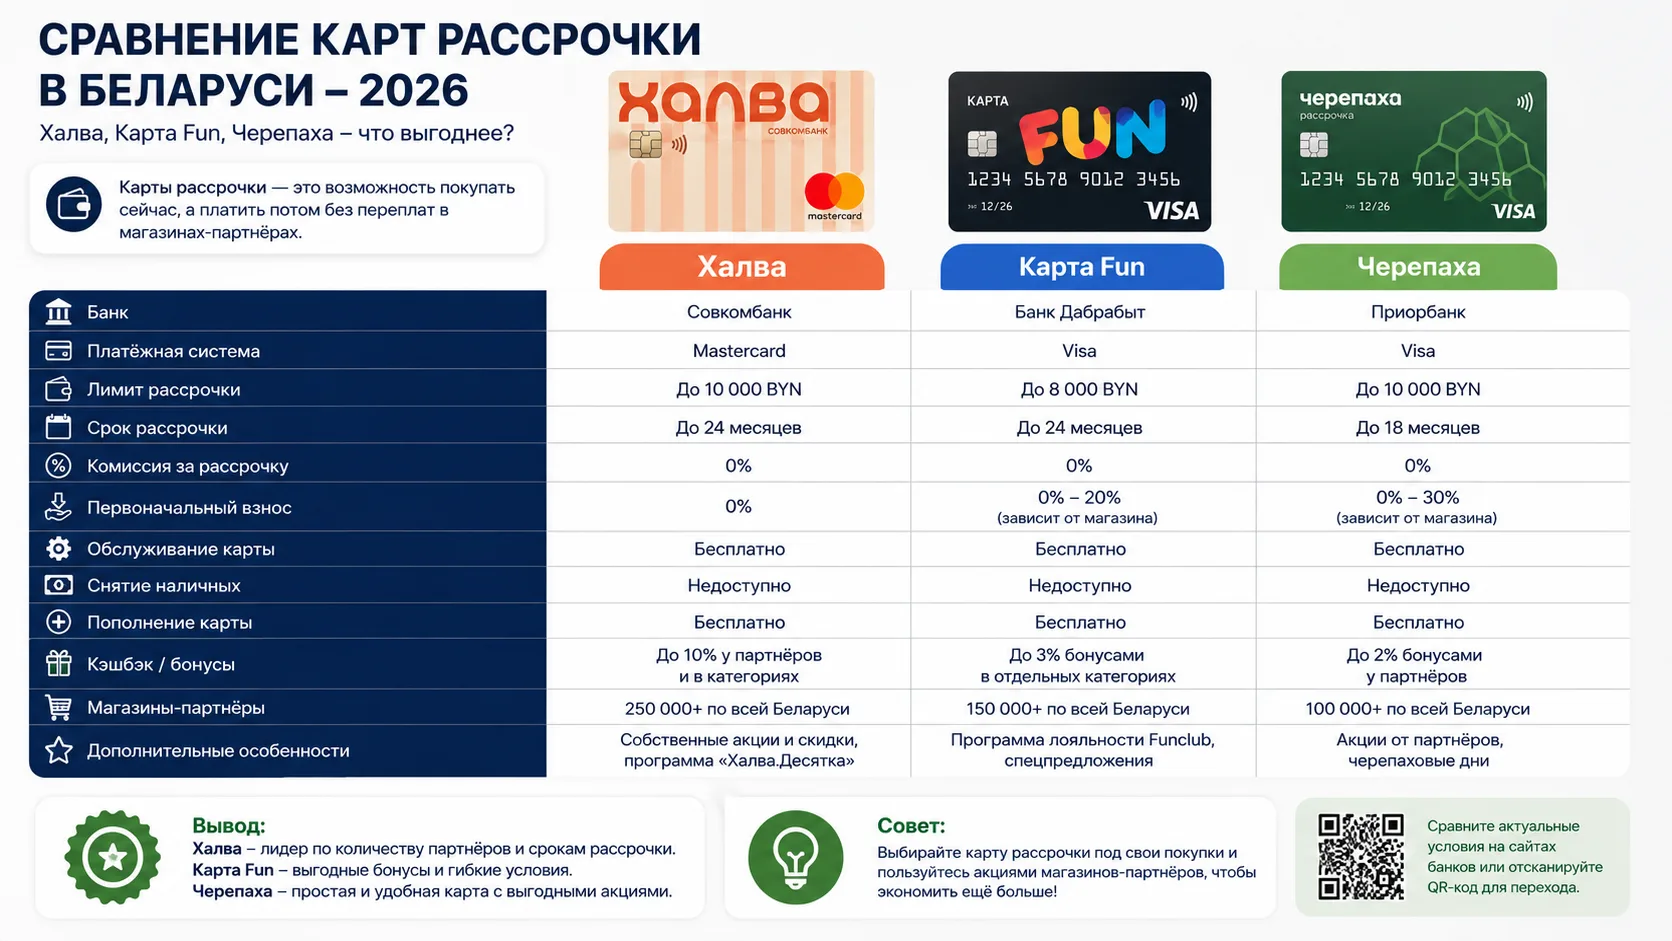
Для наглядности представим ключевые параметры карт в сравнительной таблице.
| Параметр | Халва (МТБанк) | Карта Fun (Белгазпромбанк) | Черепаха (Приорбанк) |
|---|---|---|---|
| Максимальный лимит рассрочки | До 5 000 BYN | До 10 000 BYN | До 15 000 BYN |
| Максимальный срок рассрочки | До 24 месяцев | До 12 месяцев | До 36 месяцев |
| Кэшбэк за собственные средства (вне партнеров) | До 1% | До 1% | Отсутствует |
| Комиссия за обслуживание | Бесплатно (при активном использовании) | Бесплатно | 9.90 BYN (выпуск), 1.99 BYN/мес (обслуживание, может быть бесплатно при условиях) |
| Снятие наличных (рассрочка) | Нет | Нет | Нет |
| Широта партнерской сети | Очень широкая (более 20 000 точек) | Широкая (более 15 000 точек) | Широкая (более 18 000 точек) |
Savings Index для карт рассрочки в Беларуси: Средний объем экономии от использования рассрочки (за счет отсрочки платежей и возможности управлять бюджетом без переплат по кредитам) составляет 2.5% от общей суммы покупок в год, при условии грамотного использования и отсутствия просрочек.
Расчёт выгоды: Пример для пользователя
Рассмотрим сценарий для Анны из Минска, которая тратит 500 BYN/мес на продукты и 200 BYN/мес на бытовую технику и одежду, а также планирует крупную покупку на 1500 BYN раз в полгода (например, ремонт или электроника).
- Анна использует собственную карту для продуктов (500 BYN/мес) и получает кэшбэк 0.5% (2.5 BYN/мес = 30 BYN/год).
- С картой Халва: Анна покупает бытовую технику и одежду в рассрочку (200 BYN/мес, средний срок 6 месяцев). За год это 2400 BYN. Также, крупная покупка на 1500 BYN раз в полгода (3000 BYN/год), средний срок – 12 месяцев. Общая сумма покупок в рассрочку: 5400 BYN/год. Если бы Анна брала на это обычный потребительский кредит под 15% годовых, ее переплата составила бы около 400 BYN. Используя Халву, она экономит 400 BYN/год.
- С картой Fun: При тех же расходах 5400 BYN/год и сроках до 12 месяцев, экономия будет аналогична 400 BYN/год по сравнению с кредитом.
- С картой Черепаха: Для крупных покупок на 1500 BYN, которые можно разбить на 24-36 месяцев, ежемесячные платежи становятся еще меньше, что дает большую гибкость бюджету. Например, при покупке на 1500 BYN на 36 месяцев, ежемесячный платеж составит всего 41.67 BYN.
Таким образом, с картой рассрочки Анна может возвращать до 400+ BYN/год в виде отсутствия переплат по процентам. При использовании собственных средств, Карта Fun и Халва дополнительно приносят кэшбэк.
Ограничения и подводные камни
- Партнерская сеть: Сроки рассрочки и доступность зависят исключительно от магазинов-партнеров. Перед покупкой всегда уточняйте условия в конкретном магазине.
- Просрочки: Несвоевременное внесение ежемесячного платежа влечет за собой штрафы и пени, которые могут свести на нет всю выгоду. Например, МТБанк взимает 1% от суммы просроченной задолженности за каждый день.
- Снятие наличных: Как правило, карты рассрочки не предназначены для снятия наличных из средств рассрочки. Попытки сделать это ведут к высоким комиссиям или неприменимости условий беспроцентной рассрочки.
- Лимиты: Устанавливаемые банком лимиты могут быть ниже ожидаемых, особенно для новых клиентов.
- Комиссии: Некоторые карты могут взимать плату за выпуск, обслуживание или SMS-уведомления (например, карта Черепаха имеет комиссию за обслуживание 1.99 BYN/месяц, если не выполняются условия бесплатности).
Как воспользоваться картами рассрочки
- Подача заявки: Выберите карту и подайте онлайн-заявку на сайте банка или посетите отделение. Потребуется паспорт и, возможно, справка о доходах (для получения больших лимитов).
- Ожидание решения: Банк рассмотрит вашу заявку и сообщит о своем решении, а также о размере одобренного лимита.
- Получение карты: Заберите карту в отделении банка или оформите доставку (при наличии такой опции).
- Активация и использование: Активируйте карту согласно инструкции банка (через приложение, банкомат или звонок в контакт-центр) и совершайте покупки у партнеров банка.
- Своевременное погашение: Следите за ежемесячными платежами и вносите их вовремя, чтобы избежать штрафов и сохранить положительную кредитную историю.
Почему это работает: Модель беспроцентной рассрочки
Бизнес-модель карт рассрочки основана на партнерских соглашениях между банком и торговыми точками. Магазины-партнеры получают увеличение товарооборота и приток новых клиентов, готовых тратить больше, зная о возможности равномерного погашения. Взамен они делятся с банком частью своей прибыли в виде комиссий за каждую операцию по карте рассрочки. Для потребителя же продукт остается беспроцентным, поскольку все расходы банка покрываются партнером. Это классический пример кросс-субсидирования, при котором выгода распределяется между всеми участниками процесса.
Дата проверки
Информация актуальна по состоянию на 21 мая 2026 года. Мы ежемесячно отслеживаем изменения в условиях финансовых продуктов. Рекомендуем уточнять актуальные условия на официальных сайтах МТБанка, Белгазпромбанка и Приорбанка перед оформлением карты.
Выбирайте Халву, если вам важен максимально широкий выбор партнеров и небольшой кэшбэк за собственные средства. Выбирайте Карту Fun, если ищете баланс между крупным лимитом и кэшбэком. Выбирайте Черепаху, если приоритетом являются максимально длительные сроки рассрочки для очень крупных покупок.
📅 Проверено: 2026-05-21 | BY | cards | iii Best Deal